Title here
Summary here

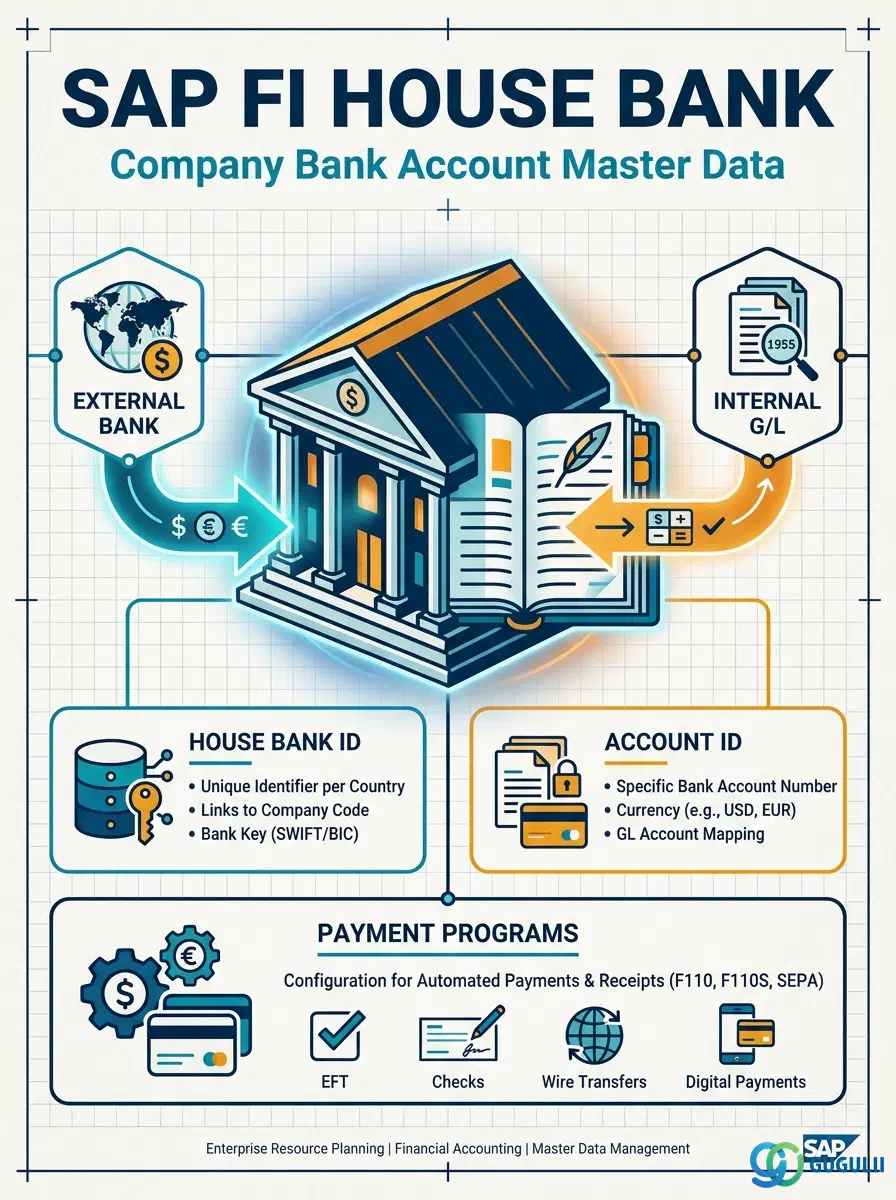
仕向銀行は、SAP内で自社の銀行口座を表すマスタデータオブジェクトです。銀行マスタ(外部銀行の識別)を会社コードにリンクし、銀行取引を転記するための総勘定元帳勘定を割り当て、自動支払プログラム、小切手印刷、銀行勘定調整の設定の基点として機能します。すべての支払実行、入金転記、銀行明細のアップロードは、仕向銀行を参照します。
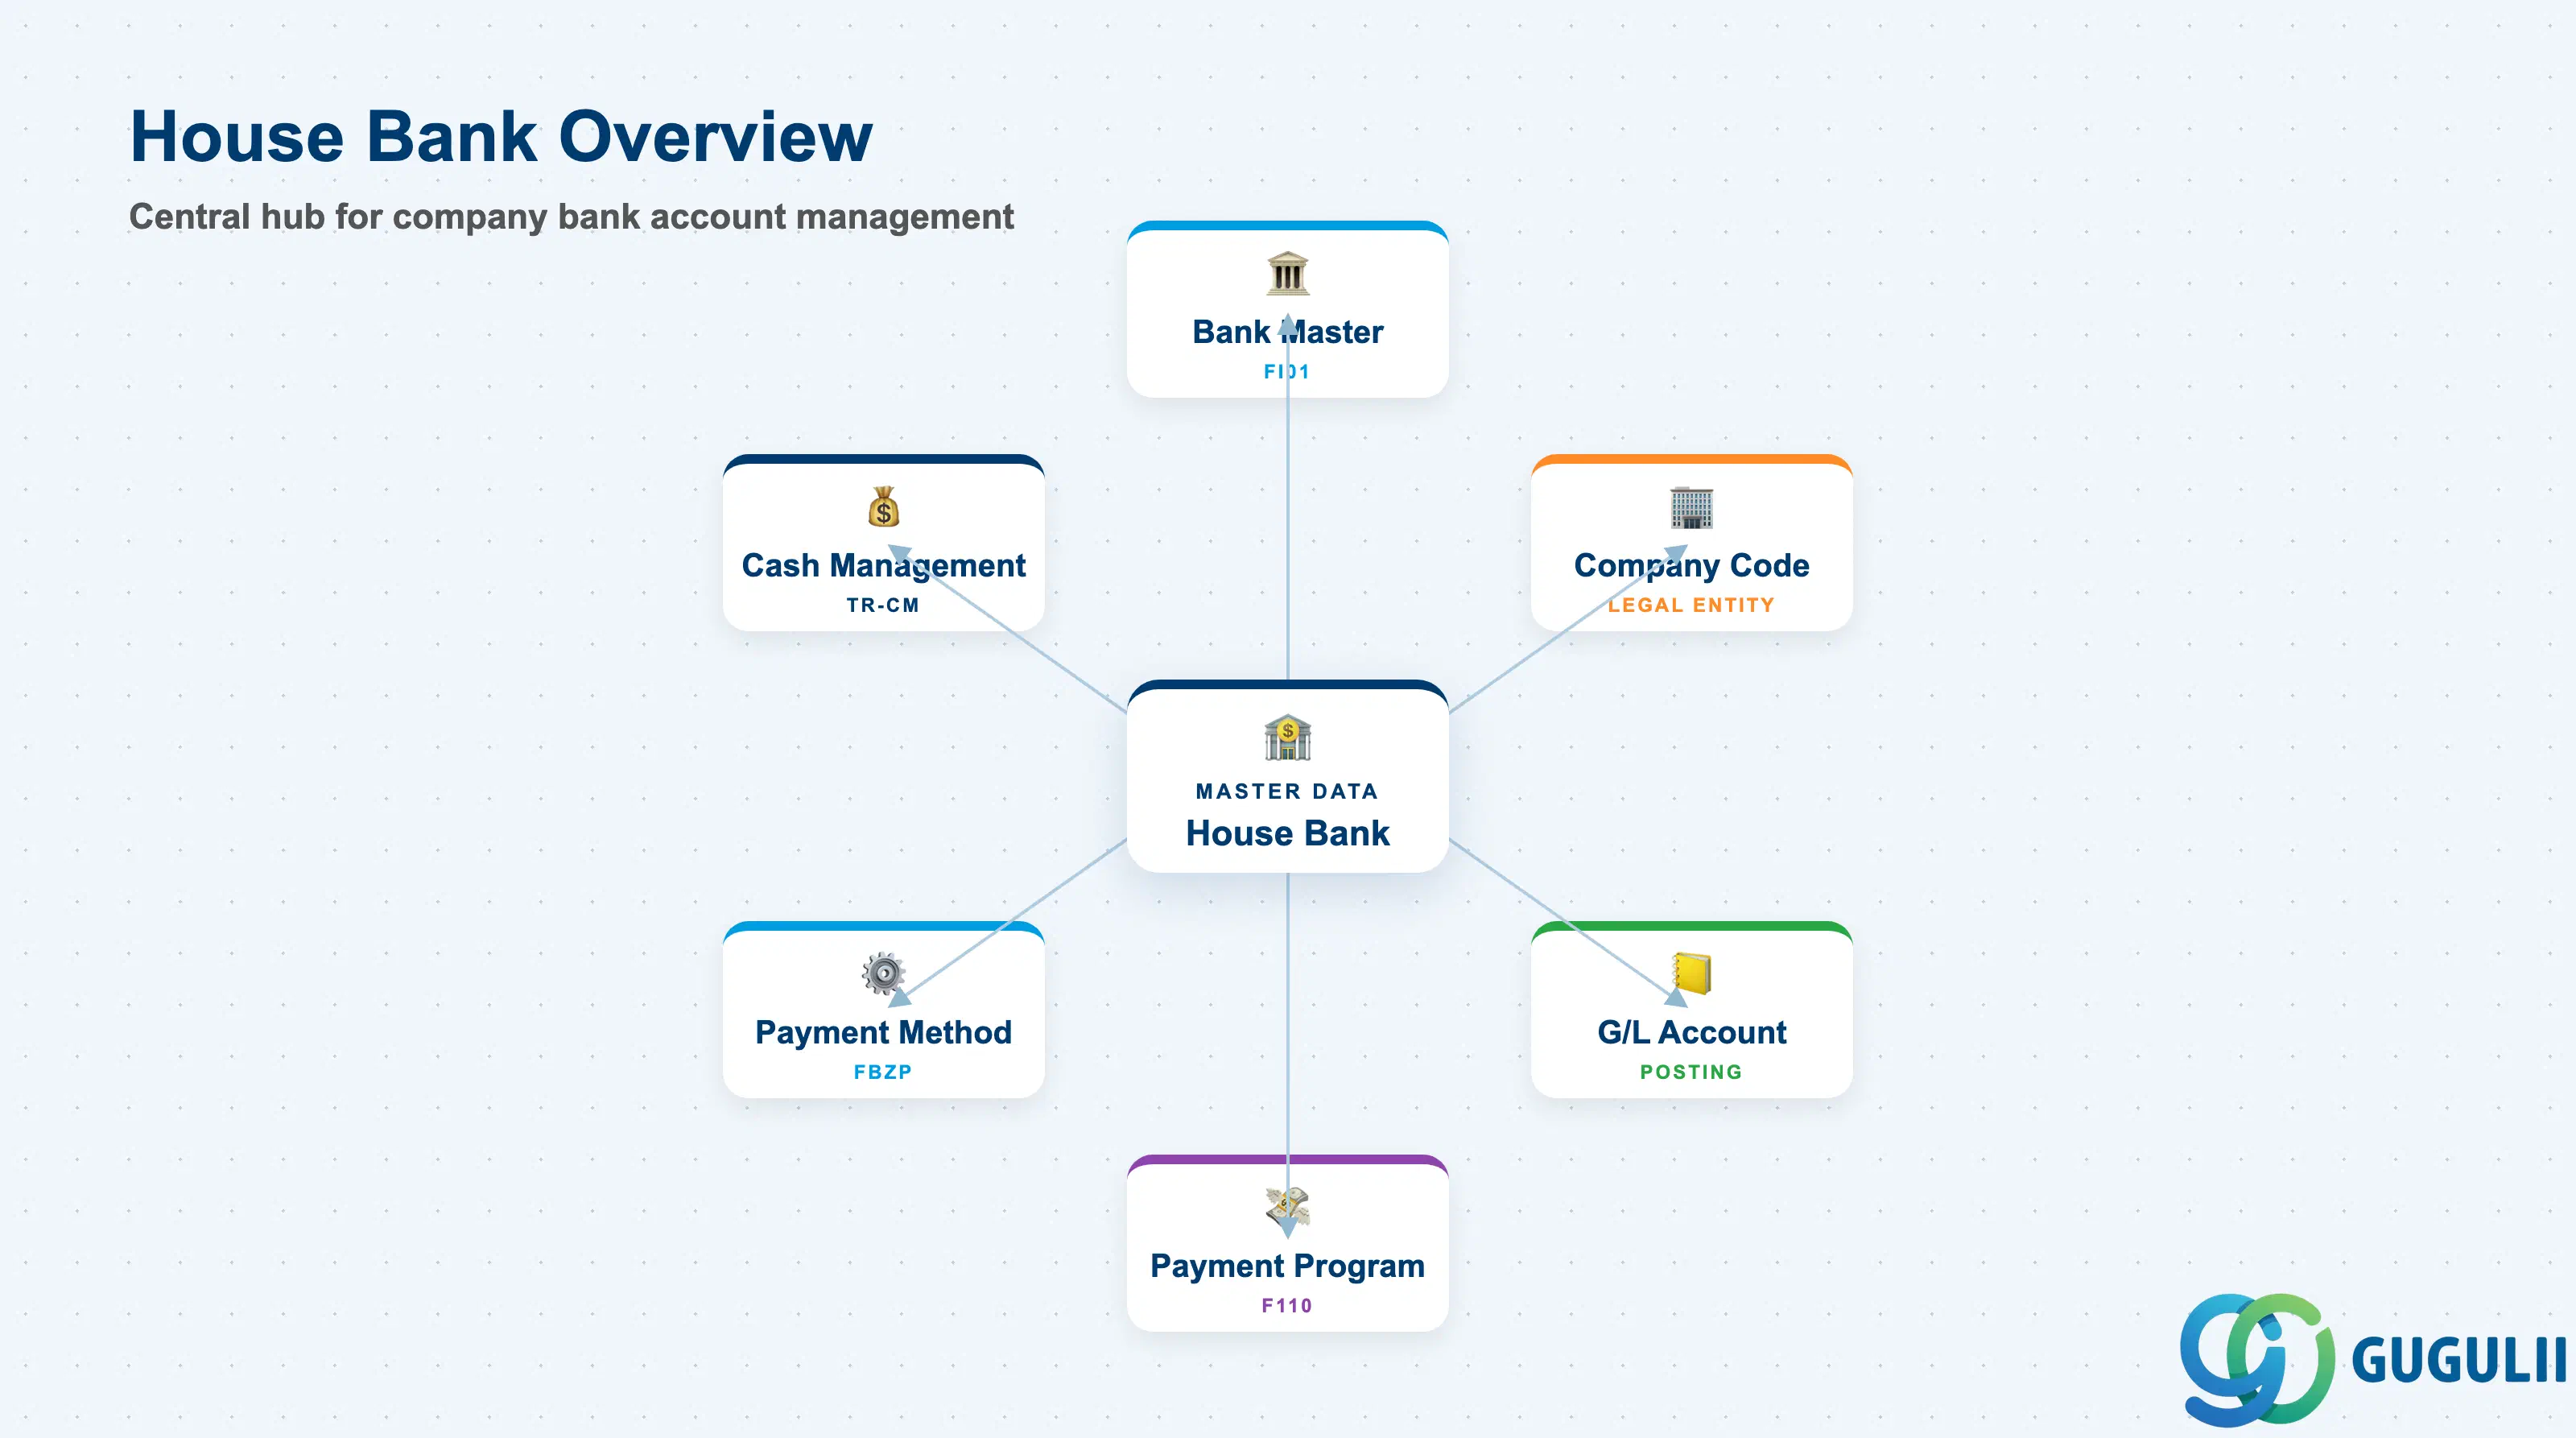
仕向銀行は、銀行口座を社内で表現したものです。銀行マスタ(FI01)が外部銀行の詳細(銀行名、銀行キー、SWIFTコード)を保存するのに対し、仕向銀行は内部の会計リンク(転記先の総勘定元帳勘定、口座が保有する通貨、この口座で許可される支払方法)を保存します。
| 側面 | 詳細 | |
|---|---|---|
| 役割 | 会社の銀行口座を総勘定元帳にリンクし、支払、入金、銀行手数料の自動転記を可能にします | |
| 使用するモジュール | FI (現金管理、支払プログラム — プライマリオーナー)、AP (F110による自動支払)、AR (入金転記)、TR-CM (現金管理および銀行明細照合)、SD/MM (間接的 — 顧客/仕入先マスタの支払方法設定) | |
| トランザクション | FI12 (仕向銀行および口座IDの作成/変更/表示)、FBZP (仕向銀行を参照する支払プログラム設定)、FF67 (入金転記)、F-53 (消込転記 — 手動銀行転記) | |
| 主要テーブル | T012 (仕向銀行 — 会社コードと銀行マスタのリンク)、T012K (仕向銀行口座ID — 通貨、総勘定元帳、小切手ロット)、TIBAN (IBAN割当) | |
| S/4HANAに関する注意点 | 仕向銀行のデータモデルはECCから変更なし。IBANおよびSWIFT管理はFioriアプリ「仕向銀行管理」で利用可能。銀行明細のインポートはCAMT.053 XML形式をネイティブでサポート。 |
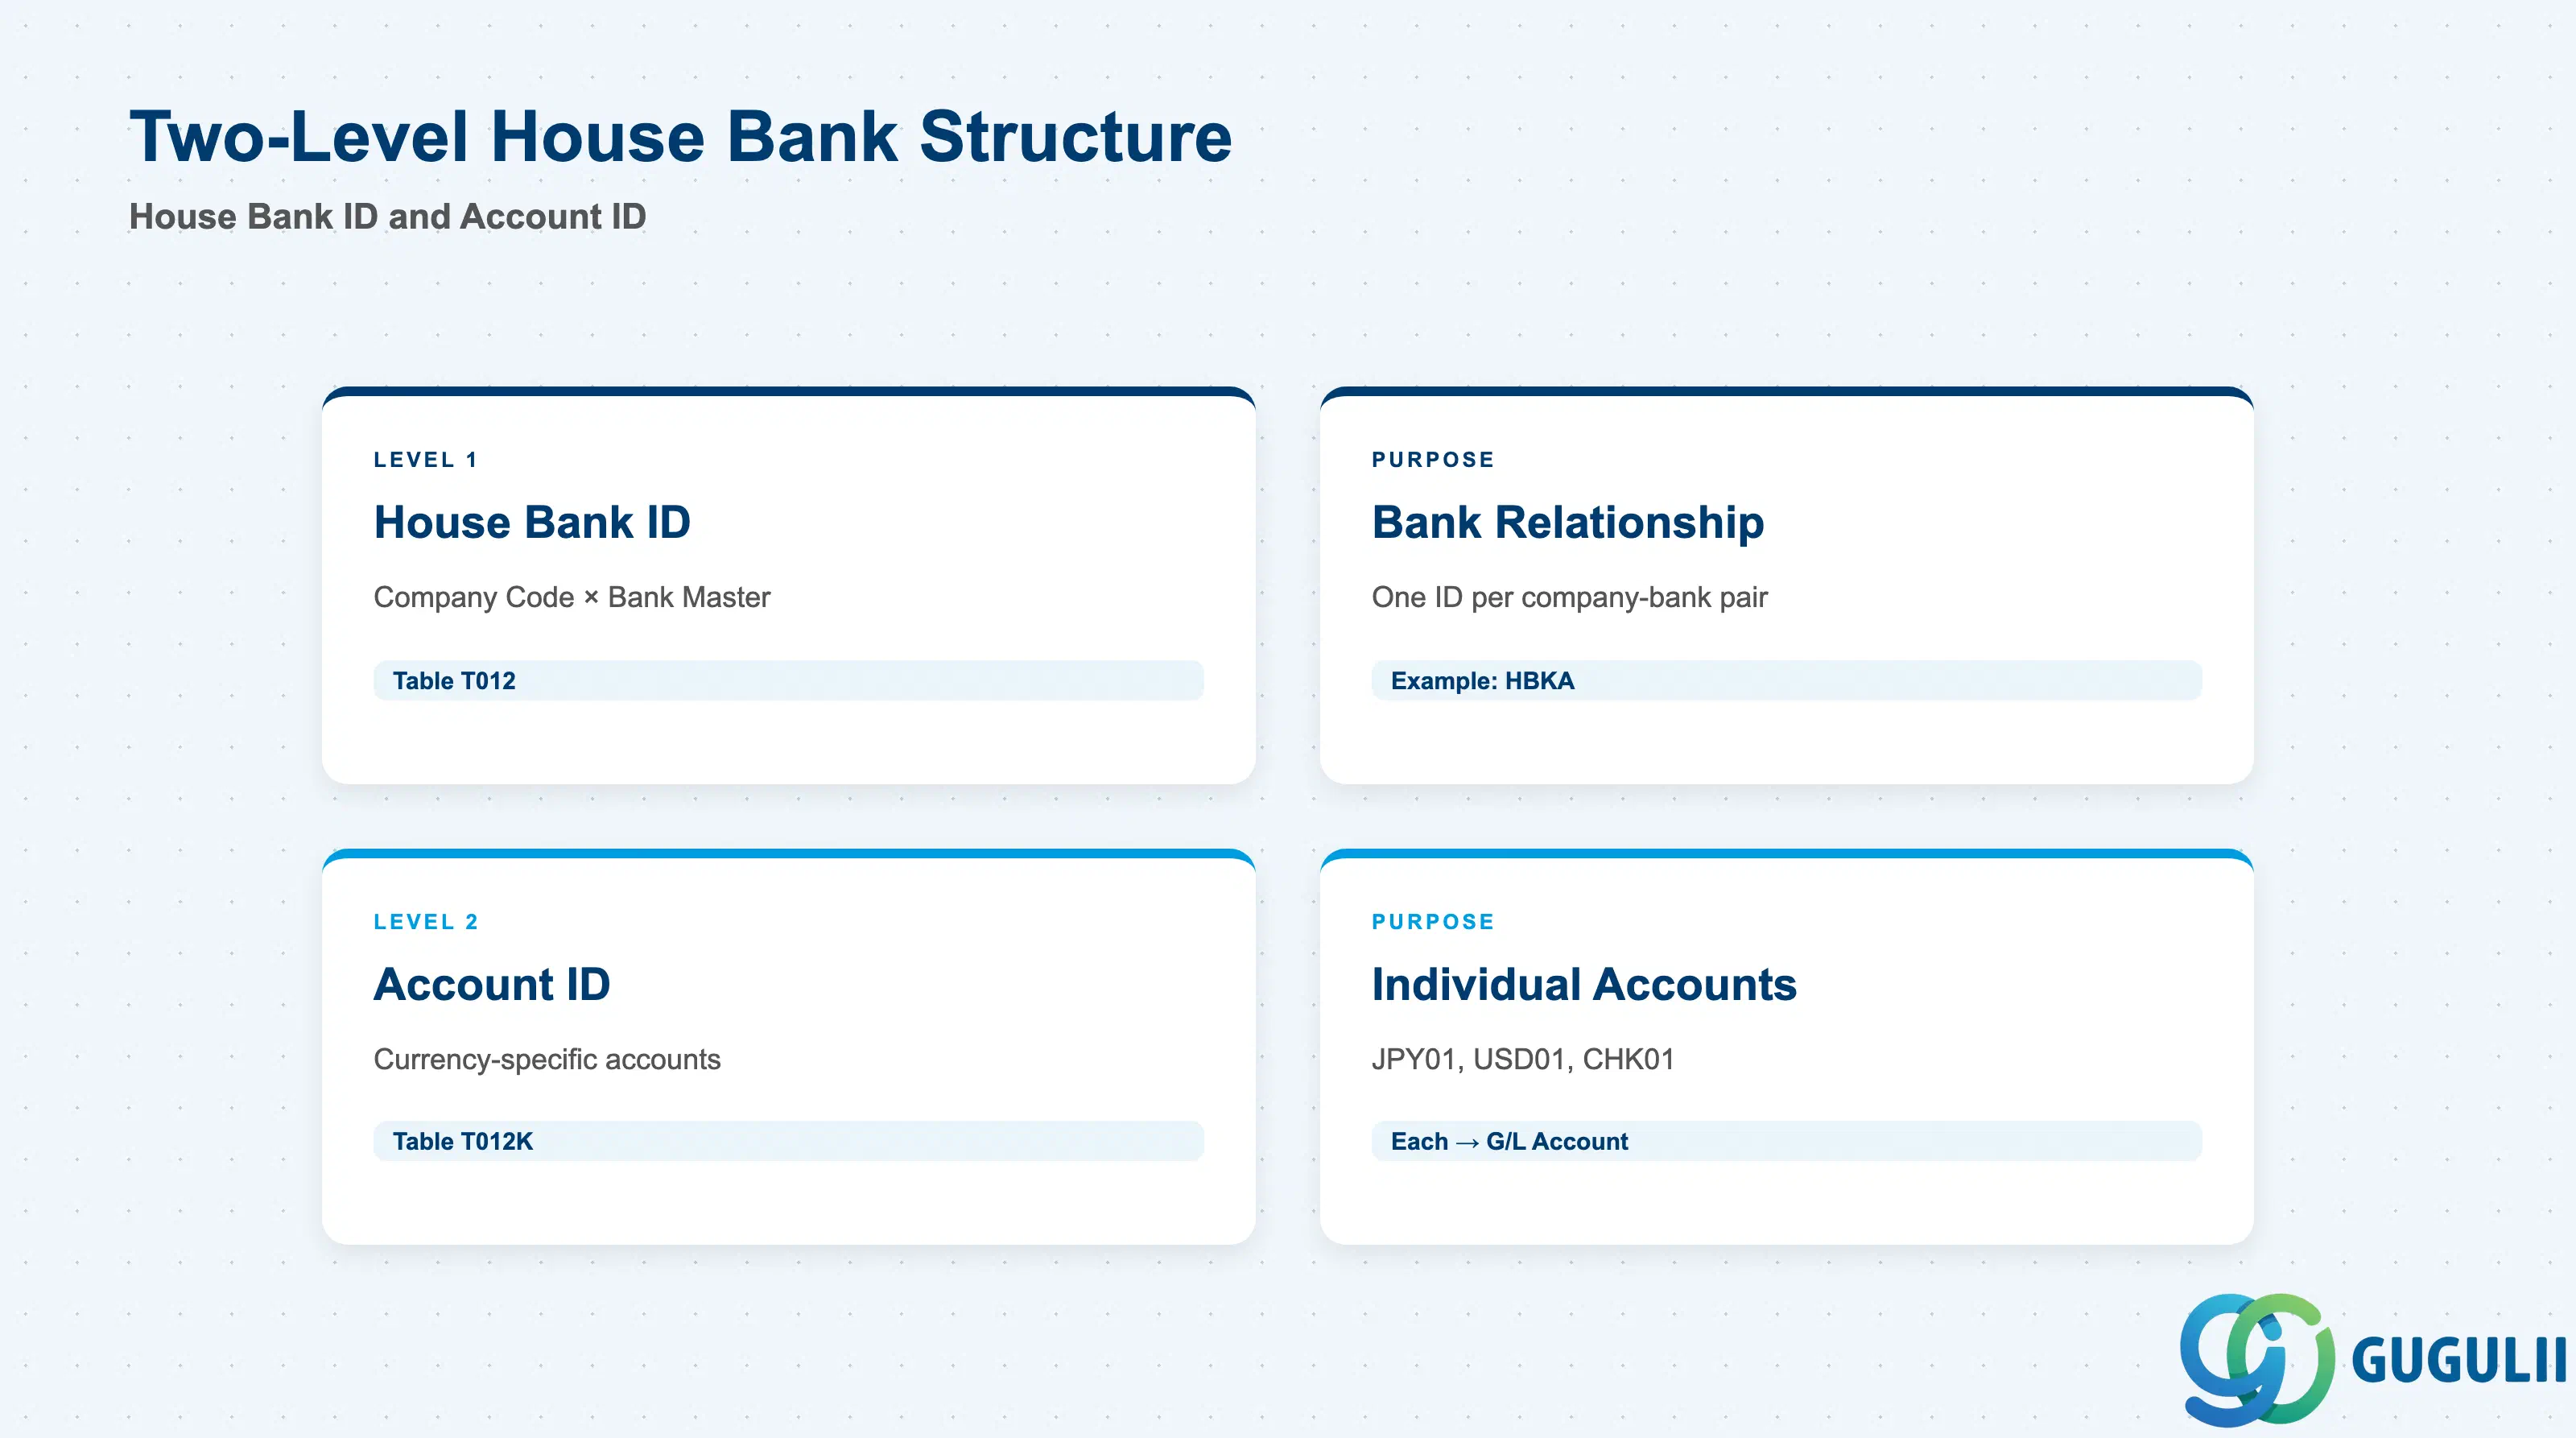
仕向銀行は2つのレベルで構成されます。仕向銀行IDは会社と銀行の関係を識別し、口座IDはその関係内の個々の銀行口座を識別します。この構造により、1つの会社が同じ銀行に複数の口座(例:JPY当座預金口座、USD外貨預金口座、別の小切手支払口座)を保有することが可能になります。
| レベル | コード | ユースケース | 主要な動作 | |
|---|---|---|---|---|
| 仕向銀行ID | 5桁の英数字 | 特定の銀行との会社の関係を識別 | 会社コード × 銀行マスタの組み合わせごとに1つの仕向銀行ID。例:HBKA(「三井住友銀行 東京支店」) | |
| 口座ID | 5桁の英数字 | 仕向銀行内の個別の銀行口座を識別 | 通貨または機能目的ごとに1つの口座ID。例:JPY01(日本円普通預金)、USD01(米ドル外貨預金)、CHK01(小切手払出)。各口座IDには独自の総勘定元帳勘定割当があります。 |
設計原則: 複数の法主体と通貨を持つグローバルプロジェクトでは、仕向銀行IDの命名規則を事前に設計します。一般的なパターン: 銀行AはHBKA、銀行BはHBKB、または東京支店はHBTK、大阪支店はHBOS。勘定IDは、支払設定での明確性のために、通貨(JPY01、USD01)や目的(MAIN、PAYROLL、CHECK)を反映させる必要があります。
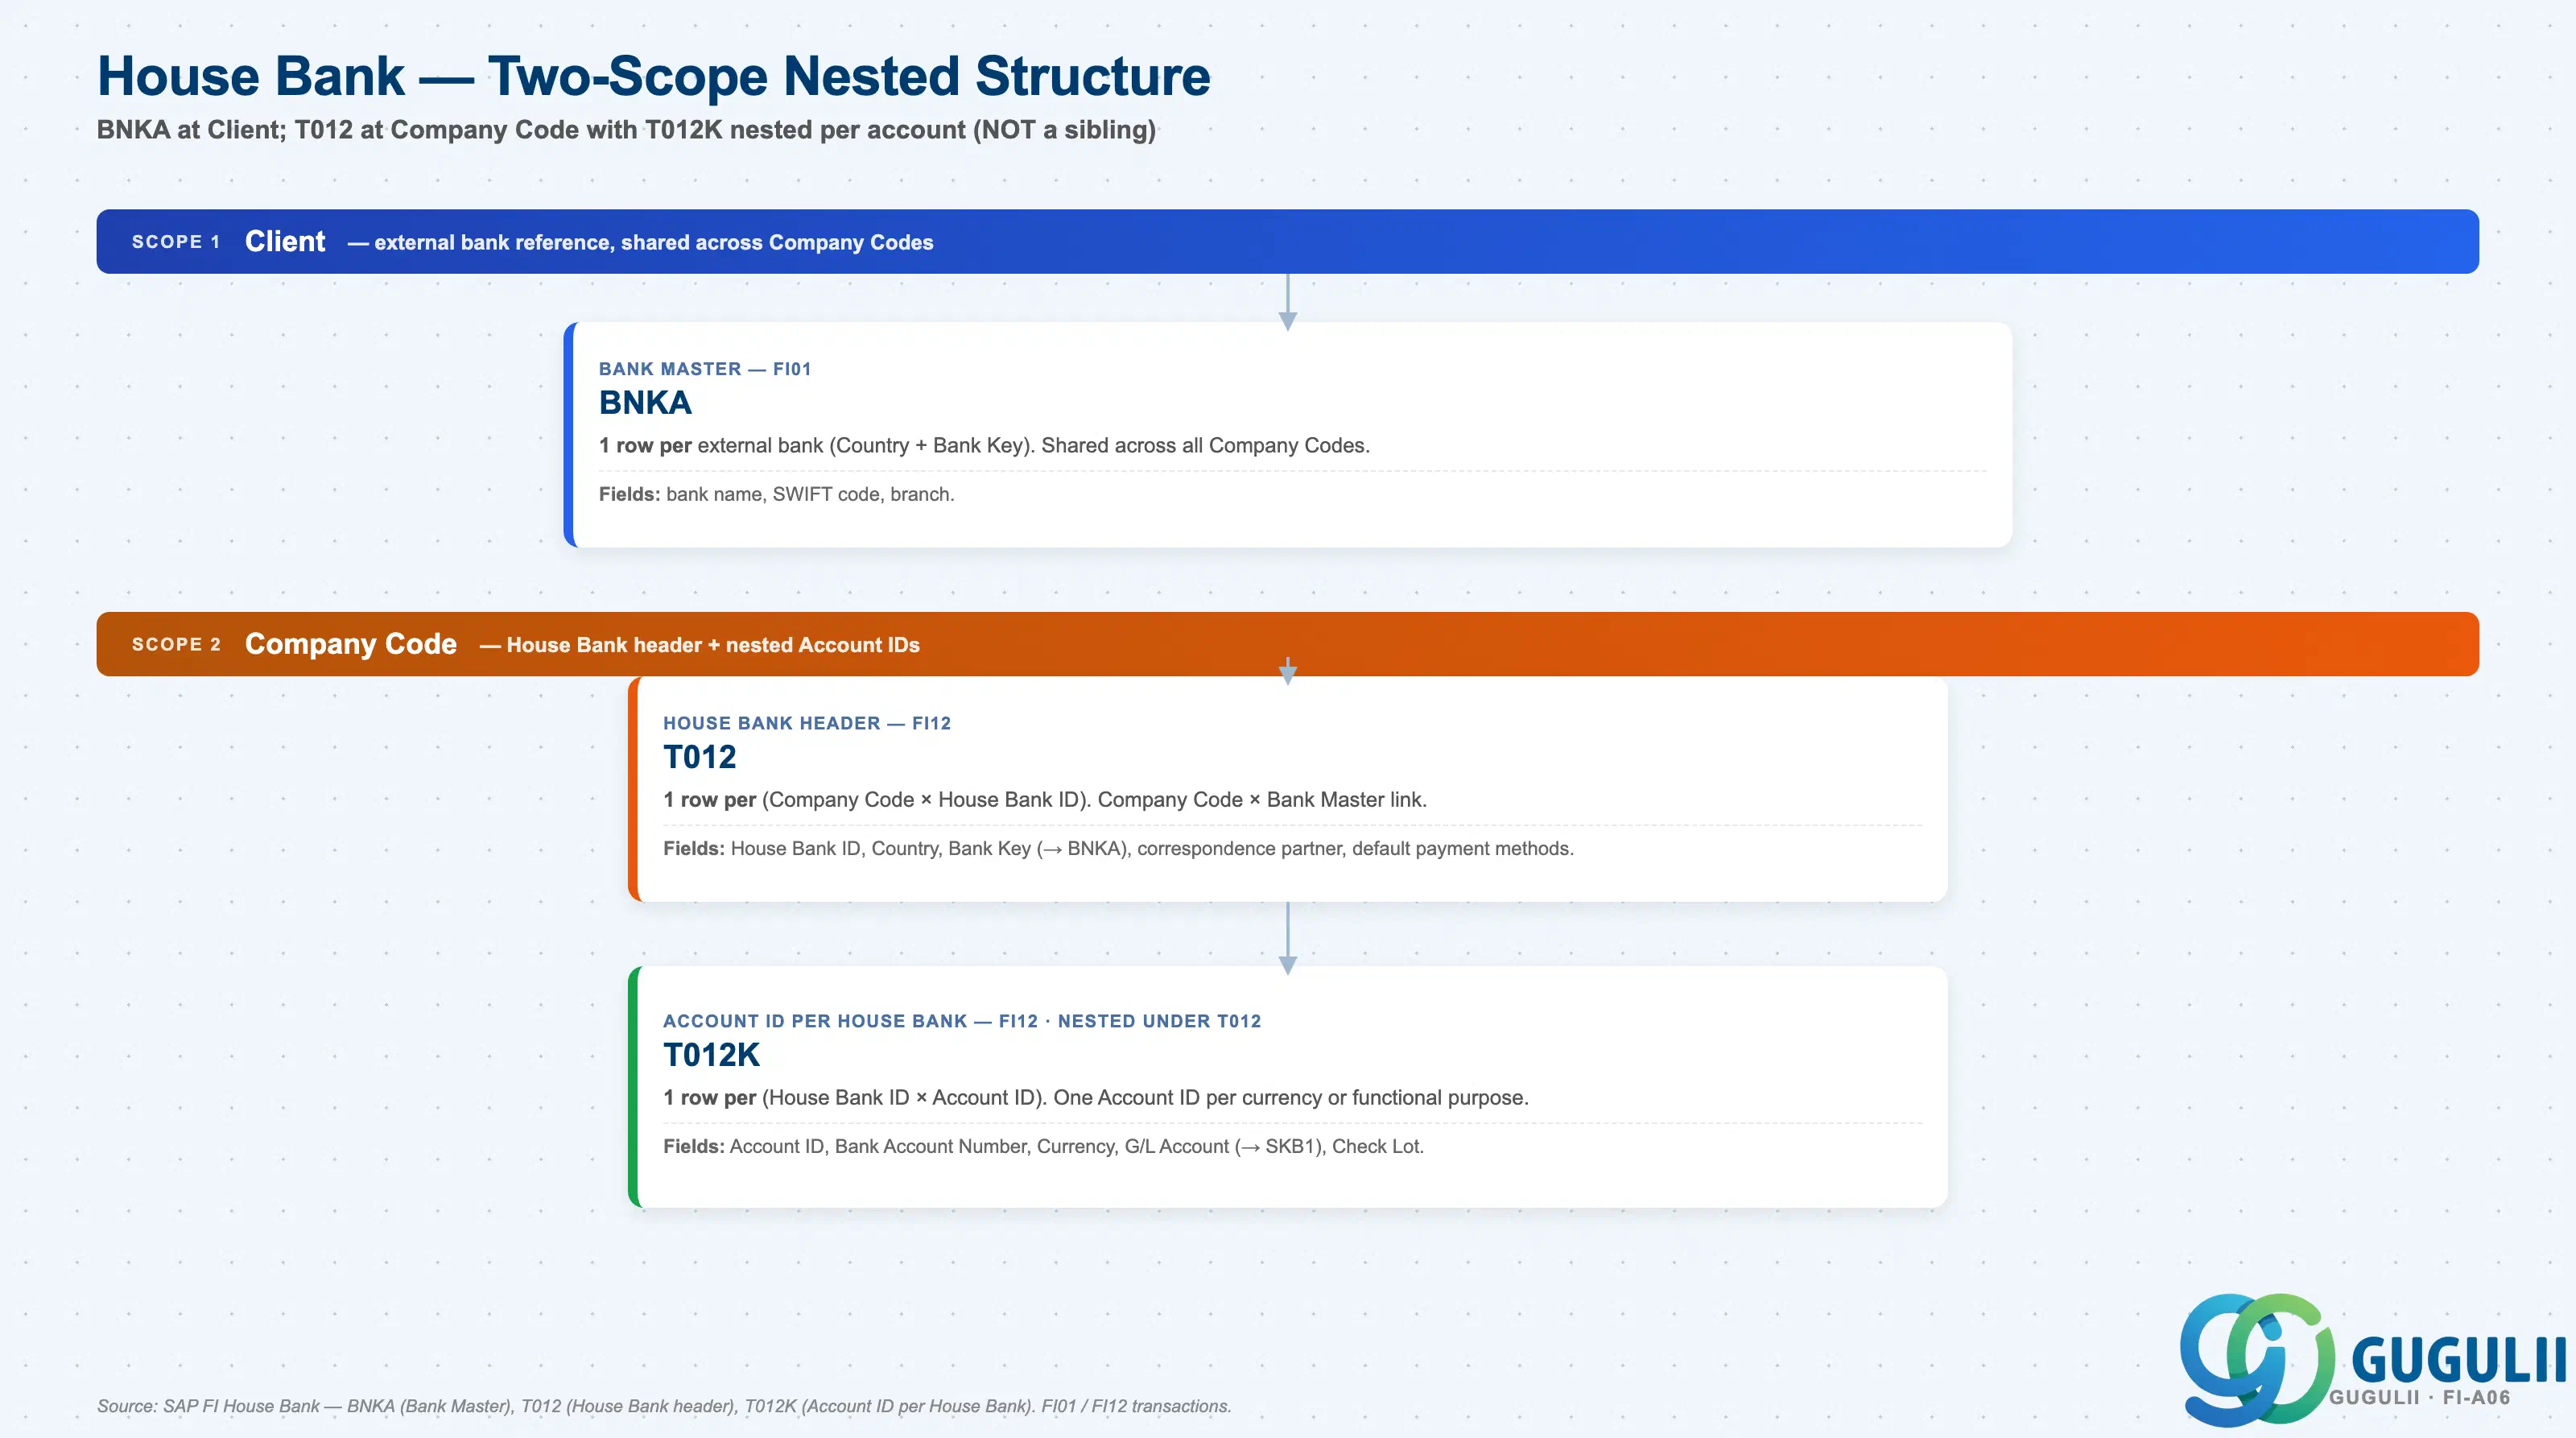
仕向銀行は、会社コードと外部銀行マスタの銀行口座をリンクするオブジェクトです。2段階のネスト構造を持ち、仕向銀行ヘッダ(T012)が銀行関係を識別し、その配下の口座ID(T012K)が当該銀行にある個々の口座を表します — 通常、通貨ごとまたは用途ごとに1つの口座IDを割り当てます。
Client scope
   │
   └── BNKA — Bank Master
          One row per external bank (Country + Bank Key).
          Fields: bank name, SWIFT code, branch.
          Shared across all Company Codes; created via FI01.

Company Code scope
   │
   └── T012 — House Bank header (Company Code × Bank Master link)
          One row per (Company Code × House Bank ID).
          Fields: House Bank ID, Country, Bank Key (reference to BNKA),
                  correspondence partner, default payment methods.
          Created via FI12.
          │
          └── T012K — Account ID (per House Bank)
                 One row per (House Bank ID × Account ID).
                 Fields: Account ID, Bank Account Number, Currency,
                         G/L Account (link to SKB1), Check Lot.
Created via FI12.| 組織範囲 | テーブル | 主キーフィールド | 備考 | |
|---|---|---|---|---|
| クライアント | BNKA | 国、銀行キー、銀行名、SWIFTコード、支店 | 外部銀行ごとに1つの銀行マスタ。全会社コードで共有。FI01で作成。 | |
| 会社コード | T012 | 会社コード、仕向銀行ID、国、銀行キー、連絡先パートナ、デフォルト支払方法 | 会社コードを特定の銀行マスタにリンク。1つの仕向銀行IDは(会社コード×銀行マスタ)の組み合わせごとに存在。FI12で作成。 | |
| 仕向銀行 | T012K | 仕向銀行ID、口座ID、銀行口座番号、通貨、総勘定元帳勘定、小切手ロット | 1つの仕向銀行IDの下で、通貨または機能目的ごとに1つの口座ID。各口座IDは個別の総勘定元帳勘定に転記。FI12で作成。 |
主要な設計判断: 同一銀行に複数の銀行口座を持つ企業の場合、複数の個別の仕向銀行IDを使用するのではなく、1つの仕向銀行ID(T012)に複数の勘定ID(T012K) を使用します。これにより、銀行関係を1つのヘッダに統合しつつ、口座ごとに個別の総勘定元帳転記管理を維持し、銀行が連絡先情報を変更した際のマスタデータの重複を削減できます。
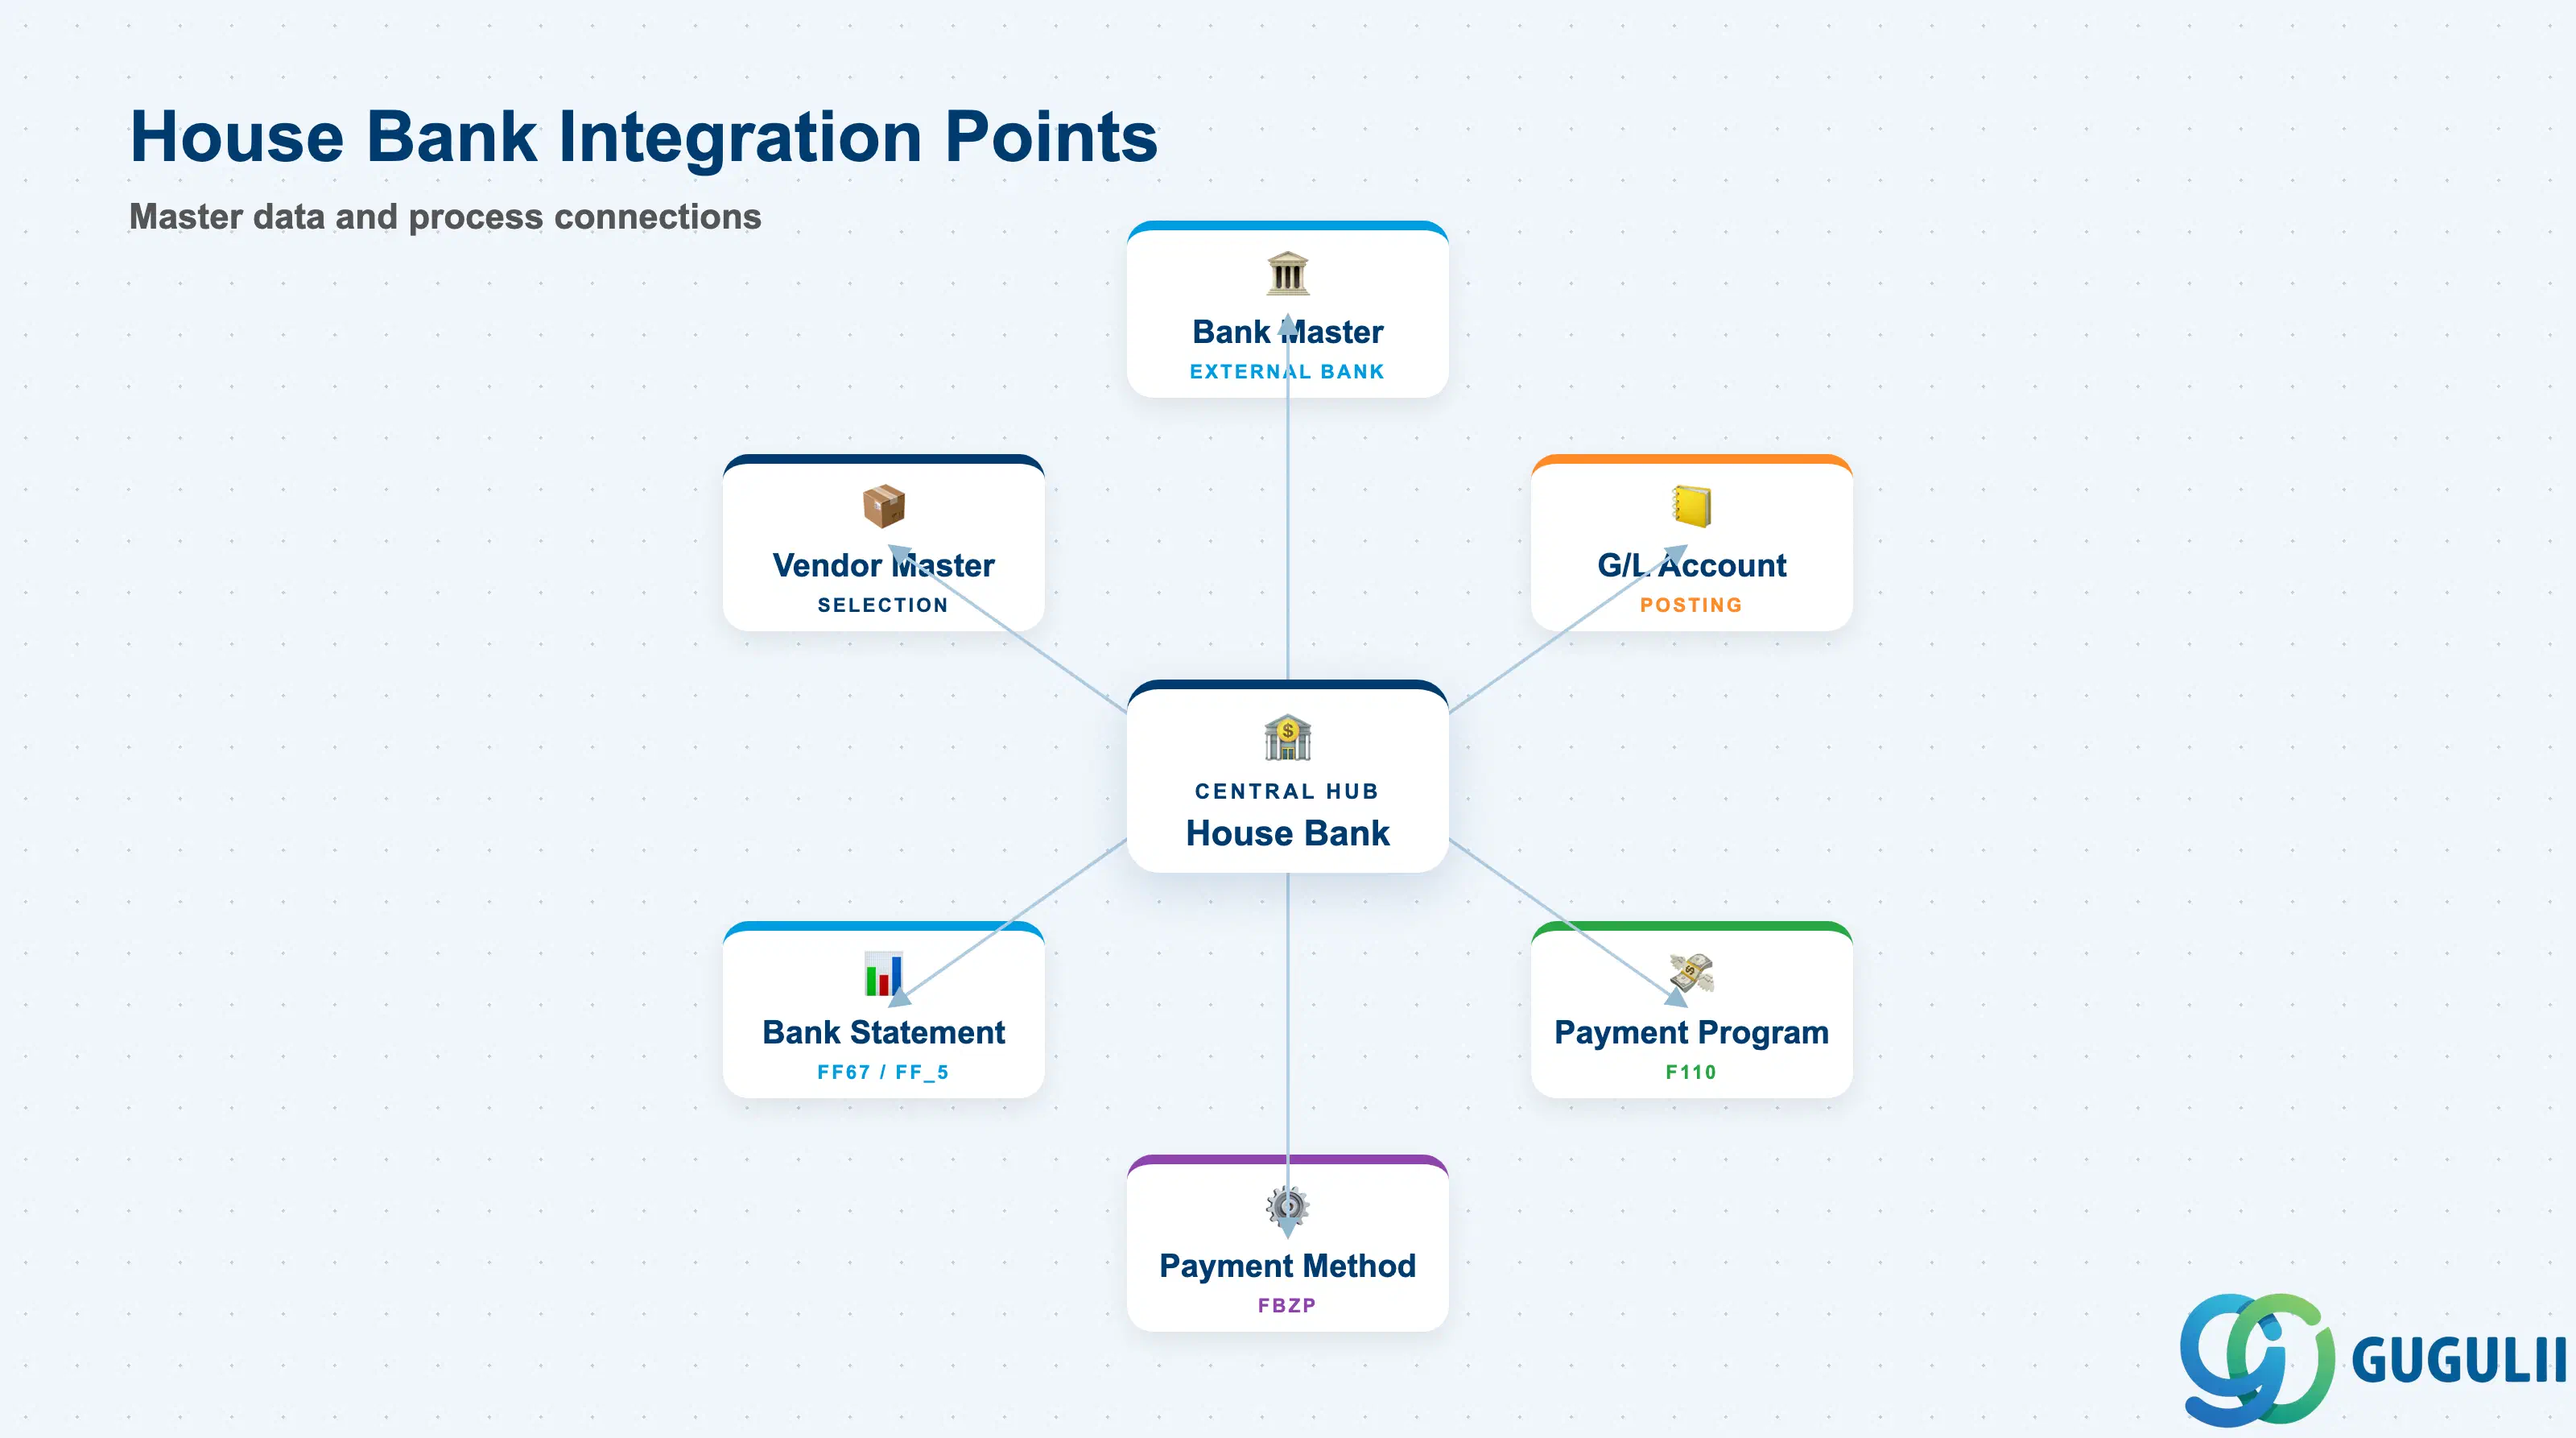
仕向銀行は単独で存在するものではありません。外部の銀行情報と内部の会計転記を結ぶ橋渡し役であり、支払プログラム、資金管理、銀行勘定照合プロセスで使用されます。
| オブジェクト | 関係性 | 実務上の注意点 | |
|---|---|---|---|
| 銀行マスタ (FI01) | 仕向銀行は銀行マスタ(国コード+銀行キー)を参照する | 銀行マスタは外部銀行の詳細を格納し、仕向銀行はその銀行を会社コードおよび総勘定元帳勘定にリンクする。1つの銀行マスタを複数の仕向銀行(異なる会社コード)から参照できる。 | |
| 総勘定元帳勘定 (FS00) | 各勘定IDが転記用の総勘定元帳勘定を割り当てる | 総勘定元帳勘定は貸借対照表勘定(通常は現金及び現金同等物の下)である必要がある。勘定IDごとに1つの総勘定元帳勘定 — 同じ銀行にJPY口座とUSD口座がある場合は、2つの別々の総勘定元帳勘定を持つ2つの勘定IDを作成する。 | |
| 支払プログラム (FBZP) | 仕向銀行IDは自動支払 (F110) における支払勘定である | 支払方法(例:銀行振込、小切手)は、FBZPで仕向銀行および会社コードごとに設定される。支払プログラムは、仕入先マスタで選択された支払方法に基づいて仕向銀行を提案する。 | |
| 支払方法 (FBZP) | 支払方法は仕向銀行+勘定IDに割り当てられる | 例:支払方法"T"(銀行振込)は勘定ID JPY01を使用し、支払方法"C"(小切手)は勘定ID CHK01を使用する。各支払方法は異なる小切手ロットと番号範囲を持つことができる。 | |
| 銀行明細 (FF67, FF_5) | 銀行明細のアップロードは仕向銀行IDと勘定IDを参照する | 受信した銀行明細(MT940、CAMT.053)はインポートされ、仕向銀行勘定IDに割り当てられた総勘定元帳勘定と照合される。FF_5による自動消込は、明細行を未消込明細(請求書、支払)と照合する。 | |
| 得意先 / 仕入先マスタ | 得意先/仕入先マスタの支払方法が仕向銀行の選択を決定する | 支払実行 (F110) 中、システムは仕入先マスタに格納された支払方法とFBZPの支払方法設定に基づいて仕向銀行を選択する。 |
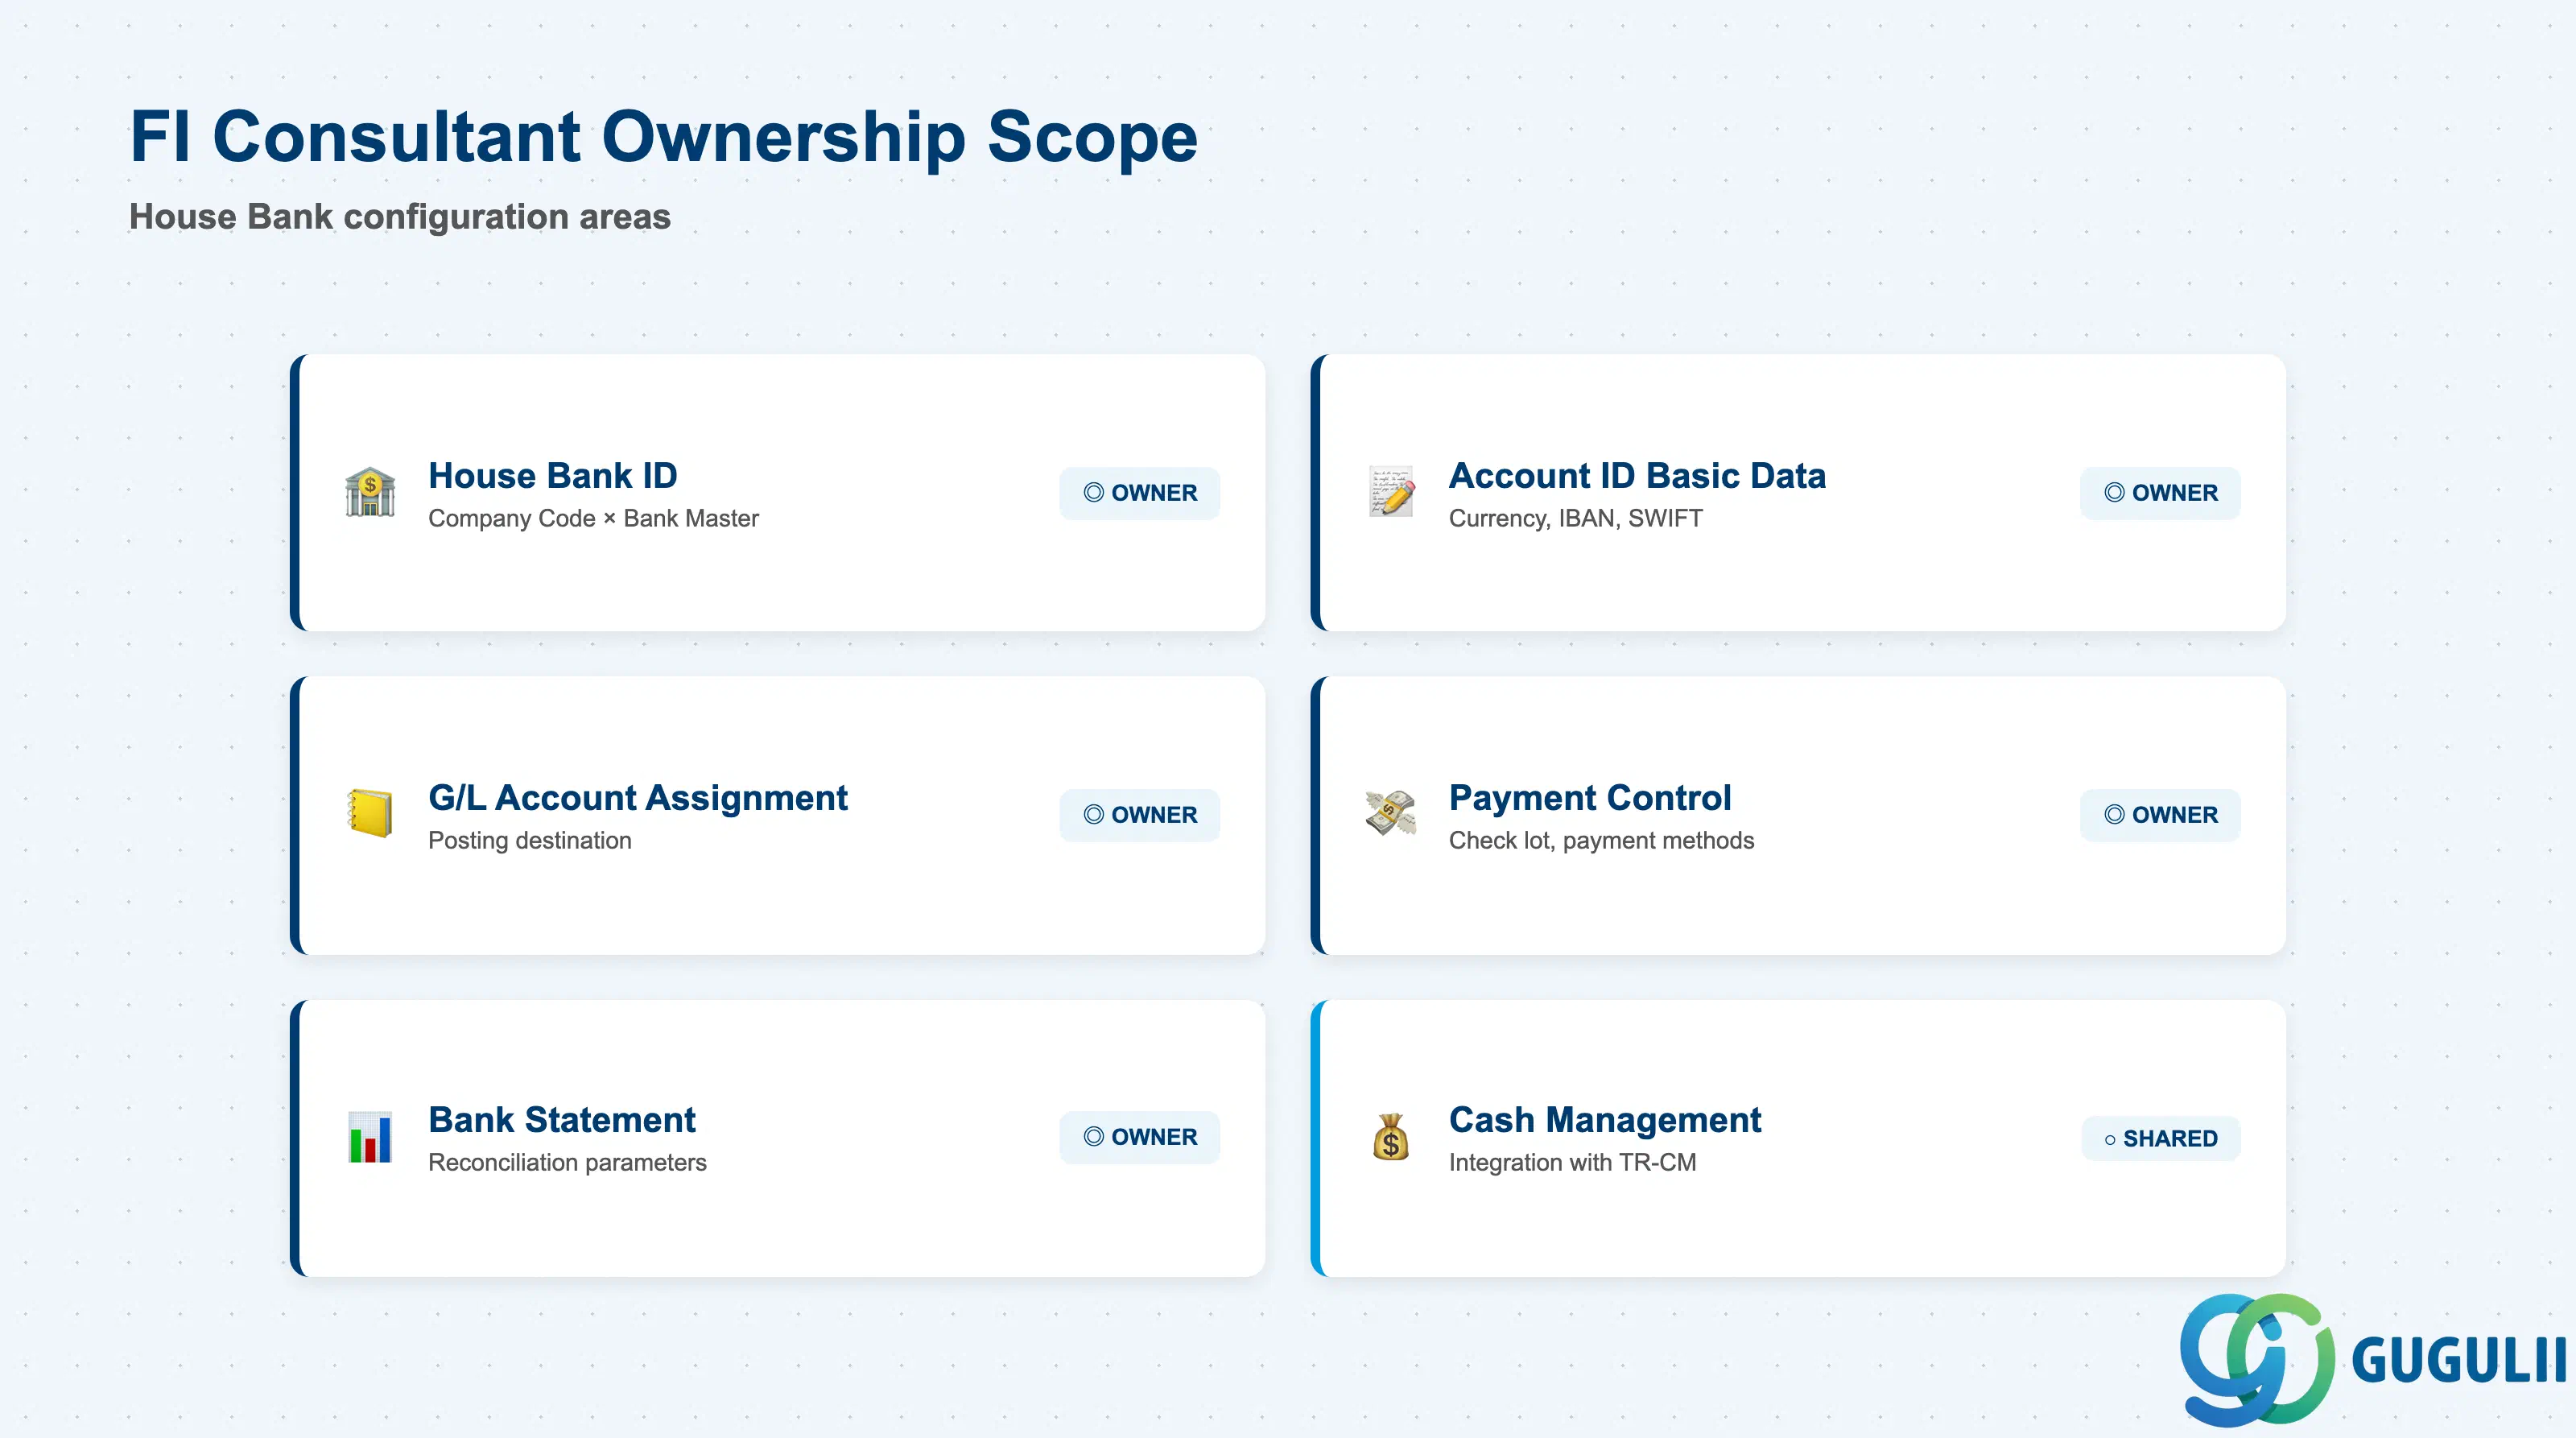
| データセクション | FI関与 | 備考 | |
|---|---|---|---|
| 仕向銀行ID (T012) | ◎ オーナー | 会社コードと銀行マスタを紐付け | |
| 口座ID (T012K) — 基本データ | ◎ オーナー | 銀行口座番号、通貨、IBAN、SWIFT | |
| 総勘定元帳勘定割当 | ◎ オーナー | 銀行取引の転記勘定 | |
| 支払取引管理 | ◎ オーナー | 小切手ロット、支払方法設定、番号範囲 | |
| 銀行明細消込 | ◎ オーナー | 口座明細パラメータ、許容差グループ | |
| 資金管理統合 | ○ TR-CMと共有 | 資金ポジションレポート、予測統合 |
凡例: ◎ = オーナー/最重要, ○ = 直接関与
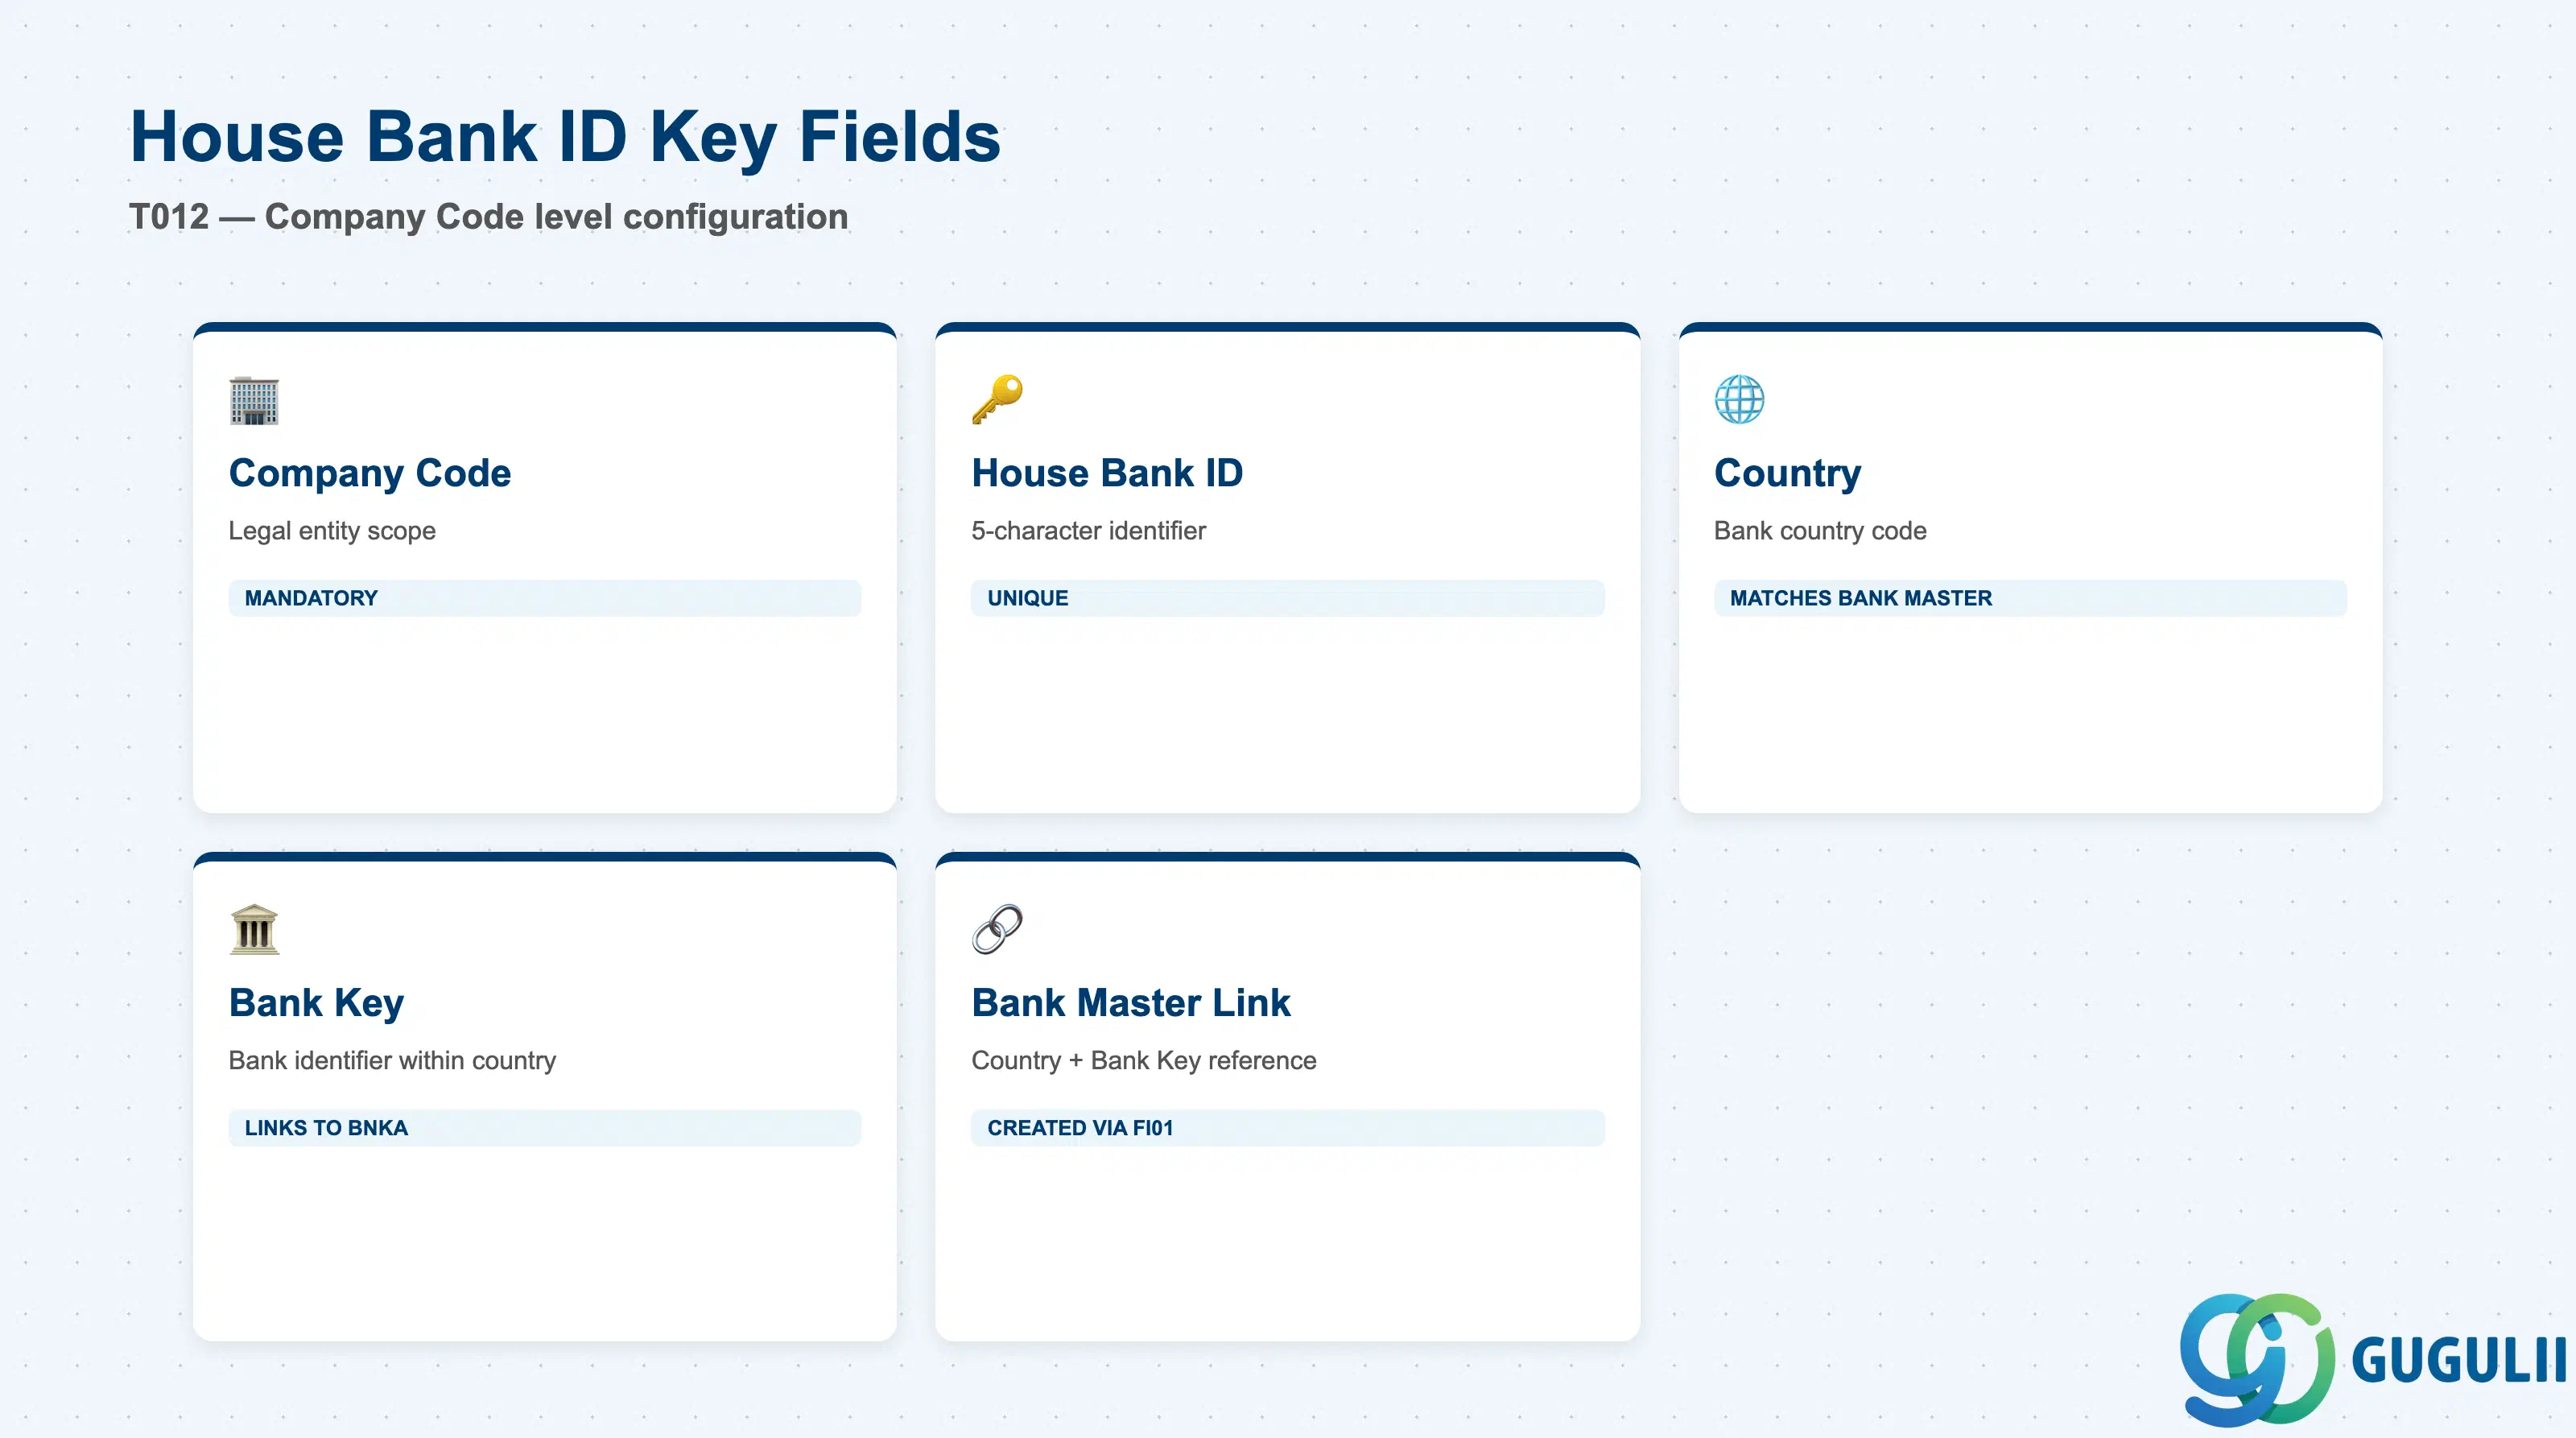
仕向銀行IDは、会社コードと銀行マスタを紐付ける最上位の識別子です。すべての支払プログラムおよび銀行明細消込の基点として機能します。
| 項目 | 説明 | 実務上の使用 | |
|---|---|---|---|
| 会社コード | 法的エンティティ識別子 | 仕向銀行を単一の会社コードにスコープします。1つの仕向銀行IDを複数の会社コード間で共有することはできません。2つの法的エンティティが同じ銀行を使用する場合は、それぞれに個別の仕向銀行IDを作成してください。 | |
| 仕向銀行ID | 5桁の英数字識別子 | 会社と銀行の関係を示す内部識別子。会社コード内で一意である必要があります。エンタープライズ全体で一貫した命名規則を使用してください(例:銀行Aの場合はHBKA、銀行Bの場合はHBKB、東京支店の場合はHBTK、大阪支店の場合はHBOS)。 | |
| 国 | 銀行の国コード | 銀行マスタの国にリンクします。銀行マスタの国と一致している必要があります。日本の場合は「JP」です。 | |
| 銀行キー | 国内の銀行識別子 | 銀行マスタの銀行キーにリンクします。日本では、4桁の銀行コード + 3桁の支店コードです(例:三菱UFJ銀行東京本店の場合は0009001)。国と組み合わせることで、銀行マスタを一意に識別します。 | |
| 銀行口座番号 | (仕向銀行IDレベルではなく、勘定IDレベルで保存) | 銀行口座番号の詳細については、セクション2.2 勘定IDを参照してください。 |
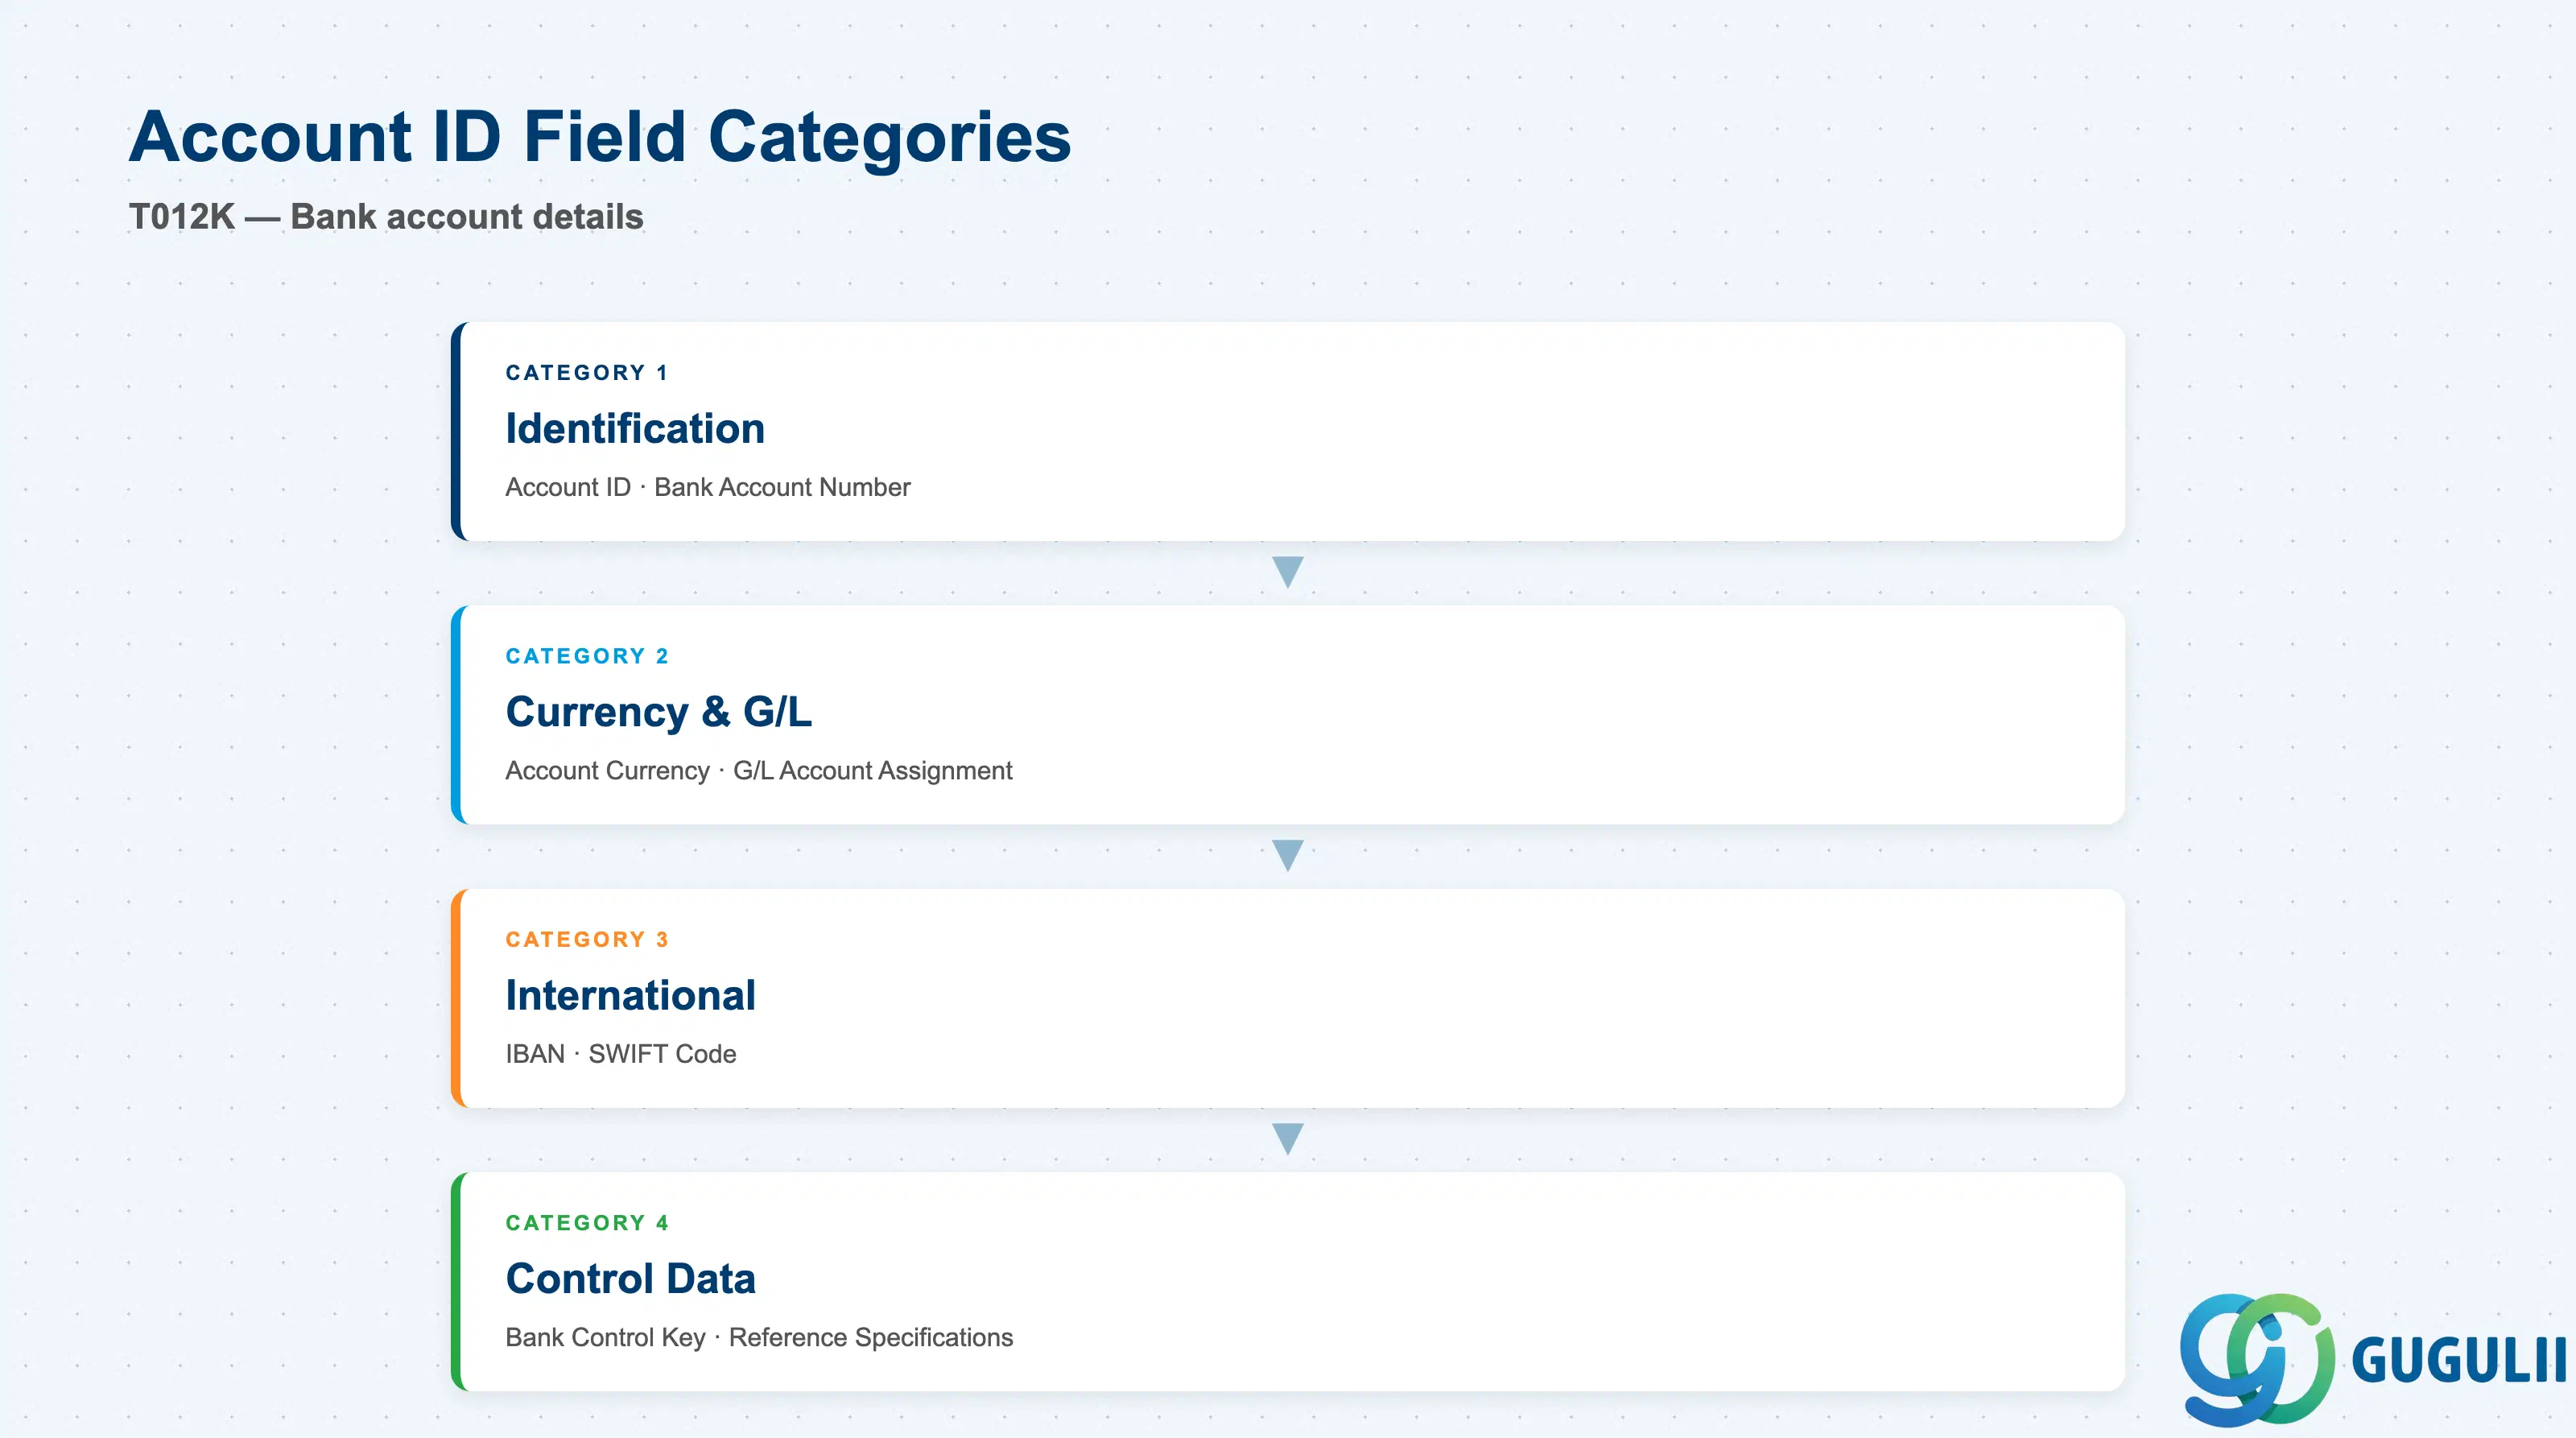
Account IDは仕向銀行の運用の中核です。各Account IDは、独自の通貨、総勘定元帳勘定、および転記管理を持つ個別の銀行口座を表します。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 口座ID | 5桁の英数字識別子 | 仕向銀行内の個別銀行口座を識別します。仕向銀行ID内で一意である必要があります。一般的なパターン:JPY01(円普通預金口座)、USD01(米ドル外貨預金口座)、CHK01(小切手支払口座)。 | |
| 銀行口座番号 | 外部銀行口座番号 | 銀行から割り当てられた口座番号です。支払通知書や銀行明細に表示されます。国別の形式に応じて、支店コード、口座種別コード、チェックデジットが含まれる場合があります。日本では通常7桁(普通預金、当座預金)。 | |
| 通貨 | 口座通貨 | この銀行口座の通貨です。1つの口座ID=1つの通貨です。同一銀行に円口座と米ドル口座の両方がある場合は、個別の総勘定元帳勘定を持つ2つの口座ID(例:JPY01とUSD01)を作成します。 | |
| IBAN | 国際銀行口座番号 | SEPA支払(EU)および国際支払でますます必要とされています。国によって自動計算または手動で管理されます。日本ではIBANは使用されません。空白のままにします。 | |
| SWIFTコード | 銀行識別コード(BIC) | 国際支払のための銀行と支店を識別する8桁または11桁のコードです。通常は銀行マスタから継承されますが、特定の口座に異なるSWIFTコードがある場合(例:外貨預金口座専用支店)は、口座IDレベルで上書きできます。 | |
| 銀行管理キー | 内部管理項目 | 国固有の銀行固有処理管理項目です。日本ではほとんど入力されません。ドイツでは、口座種別(例:郵便振替口座 vs 銀行口座)を区別するために使用されます。ブループリント作成時に現地の銀行要件を確認してください。 | |
| 参照仕様 | 銀行明細の参照詳細 | 銀行明細や支払通知書に表示される追加の口座識別情報のためのフリーテキスト項目です。銀行照合を簡素化するために、内部的な口座ニックネーム(例:「東京本社運転資金口座」)に使用します。 |
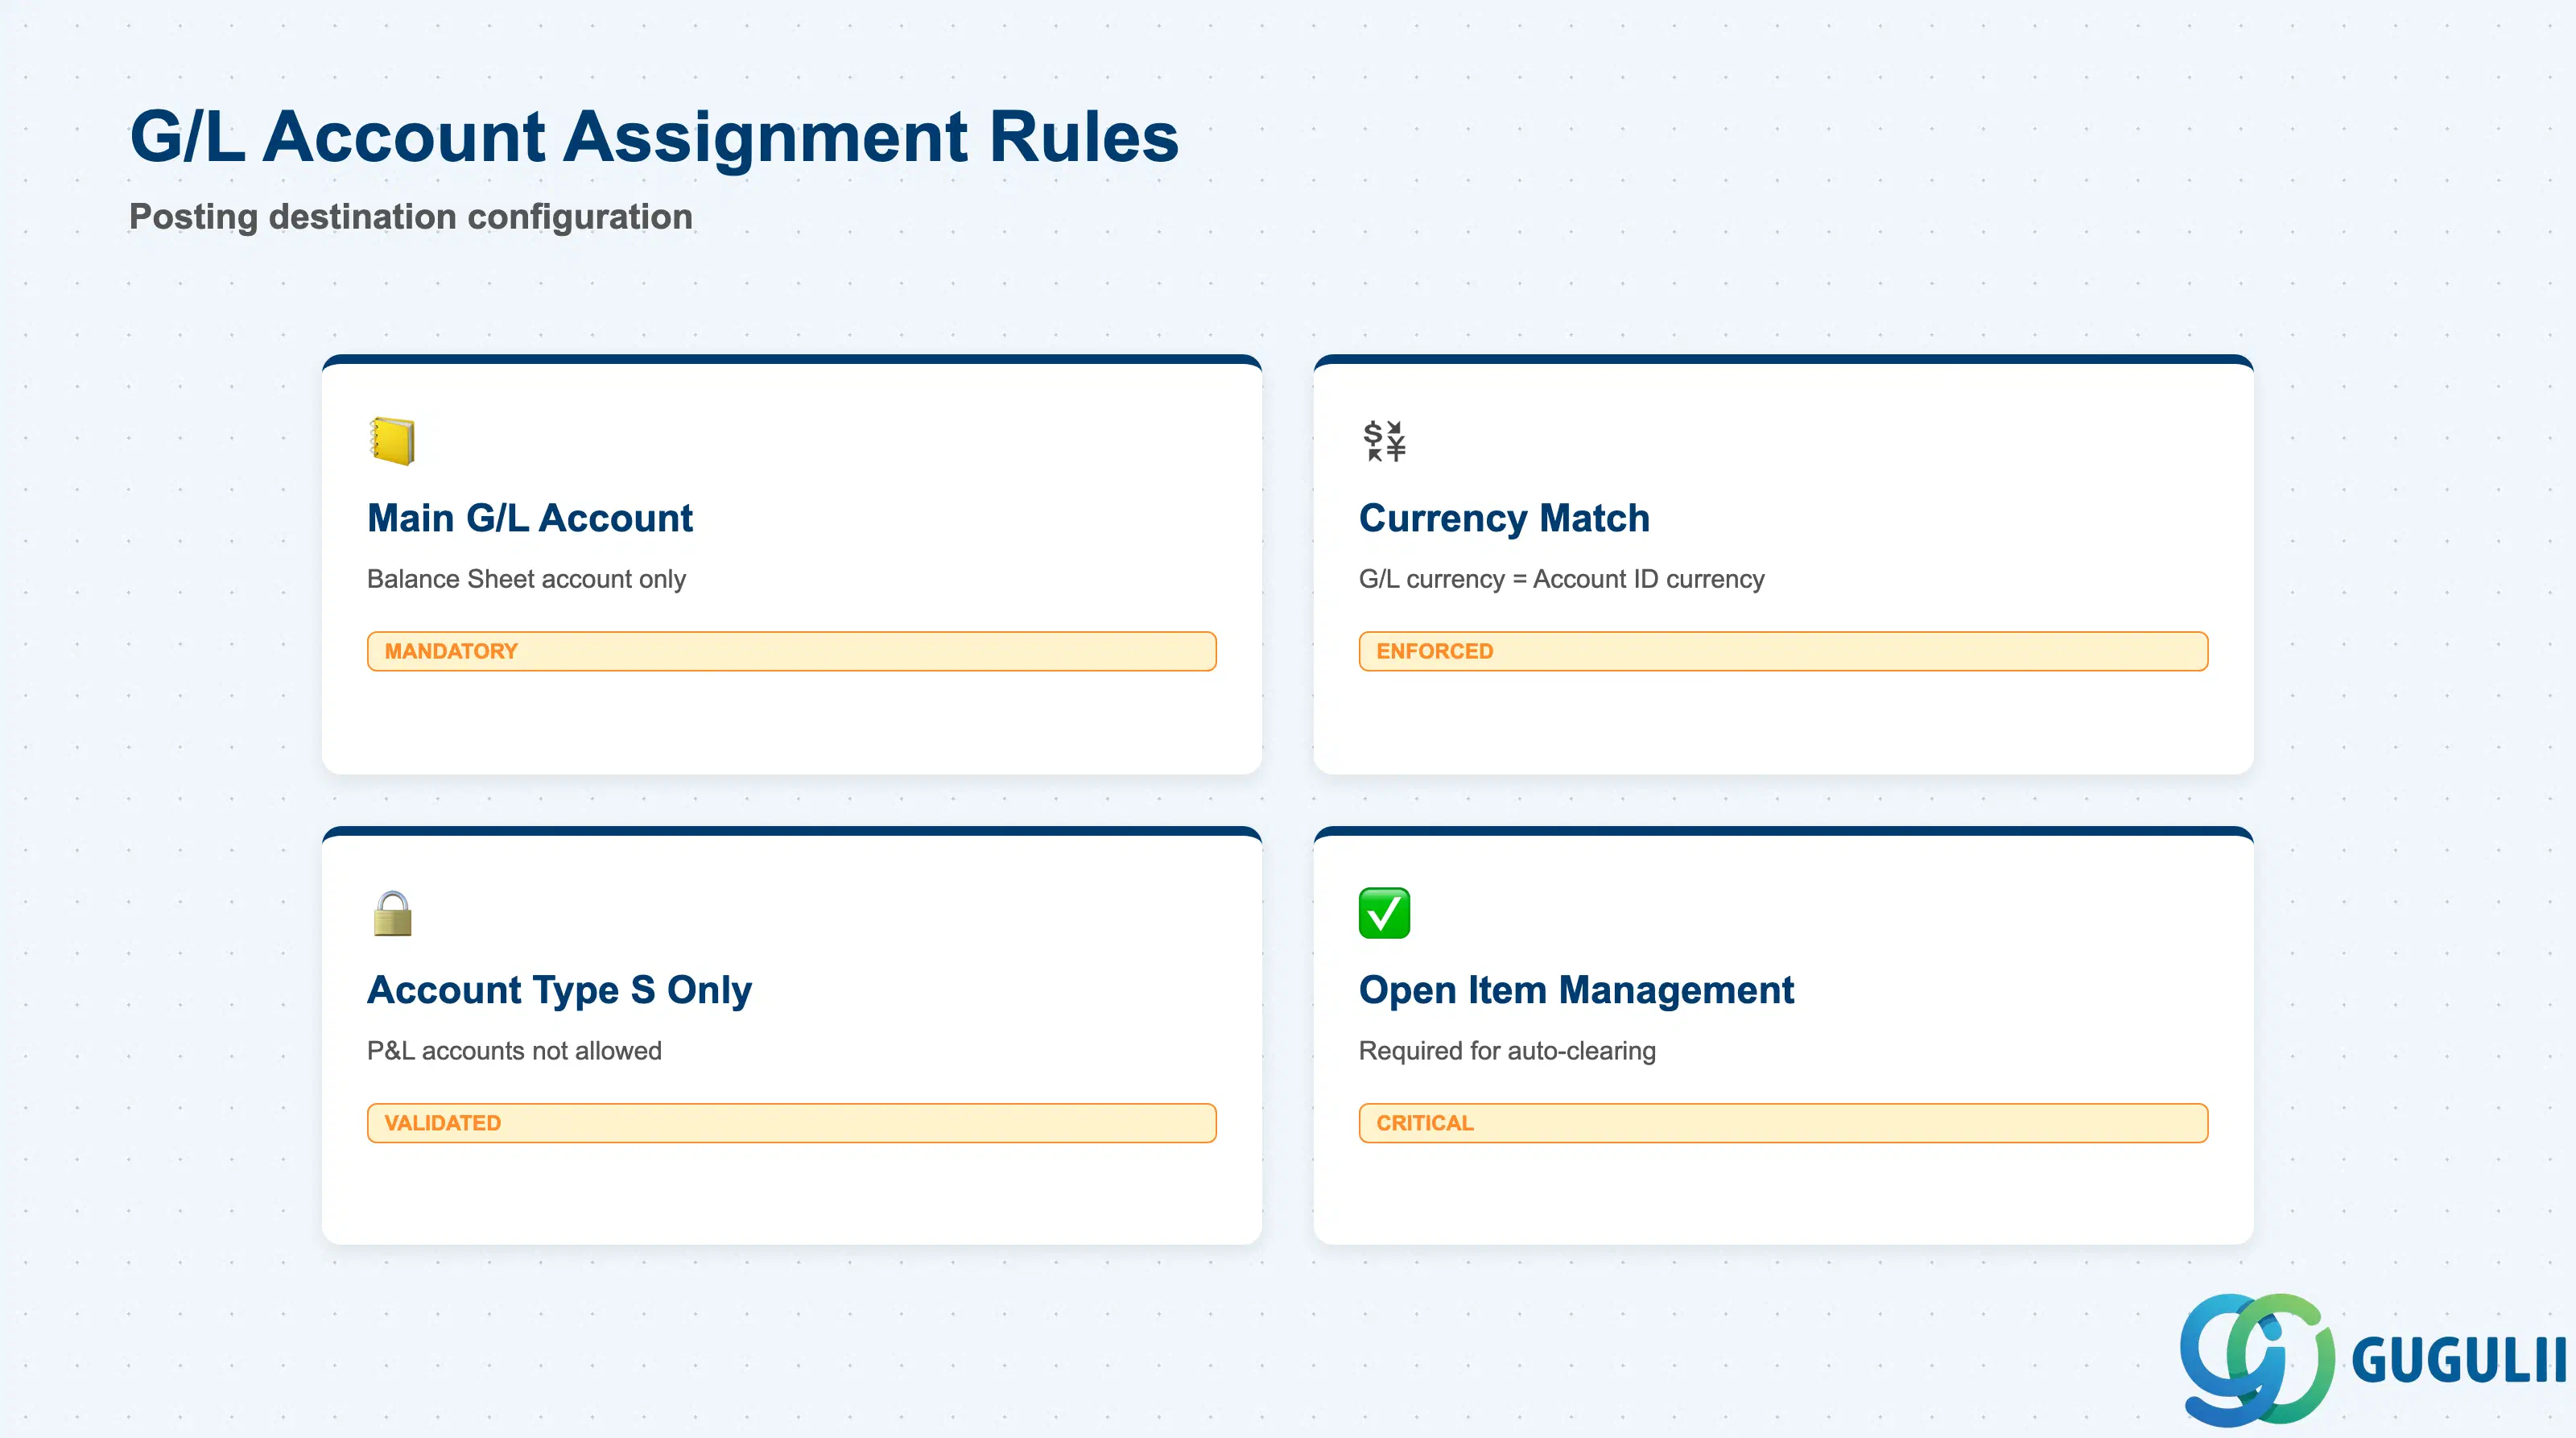
各口座IDは、総勘定元帳勘定に割り当てる必要があります。この総勘定元帳勘定は、仕向銀行を通じて処理されるすべての銀行取引の転記先となります。
| 項目 | 説明 | 実務上の使用 | |
|---|---|---|---|
| 総勘定元帳勘定 | 銀行転記用の総勘定元帳勘定 | この銀行口座のプライマリ総勘定元帳勘定です。すべての銀行明細転記、支払プログラム転記(F110)、および手動銀行転記(F-53)は、この総勘定元帳勘定にデフォルト設定されます。貸借対照表勘定(勘定タイプS)である必要があり、通常は現金及び現金同等物に分類されます。 | |
| 通貨一致 | 総勘定元帳勘定の通貨は勘定IDの通貨と一致する必要があります | 総勘定元帳勘定の通貨(FS00で設定)は、勘定IDの通貨と一致する必要があります。通貨が一致しない場合、システムは転記をブロックします。複数通貨を使用する企業の場合は、通貨ごとに個別の総勘定元帳勘定(例:100100 円預金、100200 米ドル預金)を作成し、対応する勘定IDに割り当ててください。 | |
| 勘定タイプ | 貸借対照表のみ | 割り当てる総勘定元帳勘定は、貸借対照表勘定(損益計算書勘定ではない)である必要があります。損益計算書勘定(費用/収益)を割り当てようとすると、設定エラーが発生します。銀行手数料や銀行利息は、メインの銀行口座総勘定元帳勘定ではなく、銀行明細明細行を介して個別に転記されます。 | |
| 消込キー | 未消込明細管理が必要 | 総勘定元帳勘定は、未消込明細管理が有効化されている必要があります(FS00 → 制御データ → 「未消込明細管理」チェックボックス)。これにより、銀行明細アップロード時および支払転記時に、請求書に対する支払いの自動消込が可能になります。未消込明細管理がない場合、すべての銀行取引に対して手動での消込が必要になります。 |
重要な設計判断: 通貨ごとに1つの総勘定元帳勘定を使用するか、銀行口座ごとに1つの総勘定元帳勘定を使用するかを早期に決定します。大企業のベストプラクティス: 勘定IDごとに1つの総勘定元帳勘定(同じ通貨であっても)— これにより、貸借対照表上で銀行口座ごとの現金ポジションの可視性が明確になり、銀行照合が簡素化され、異なる銀行や口座目的(営業用 vs. 給与用 vs. エスクロー用)間での現金の混在を回避できます。
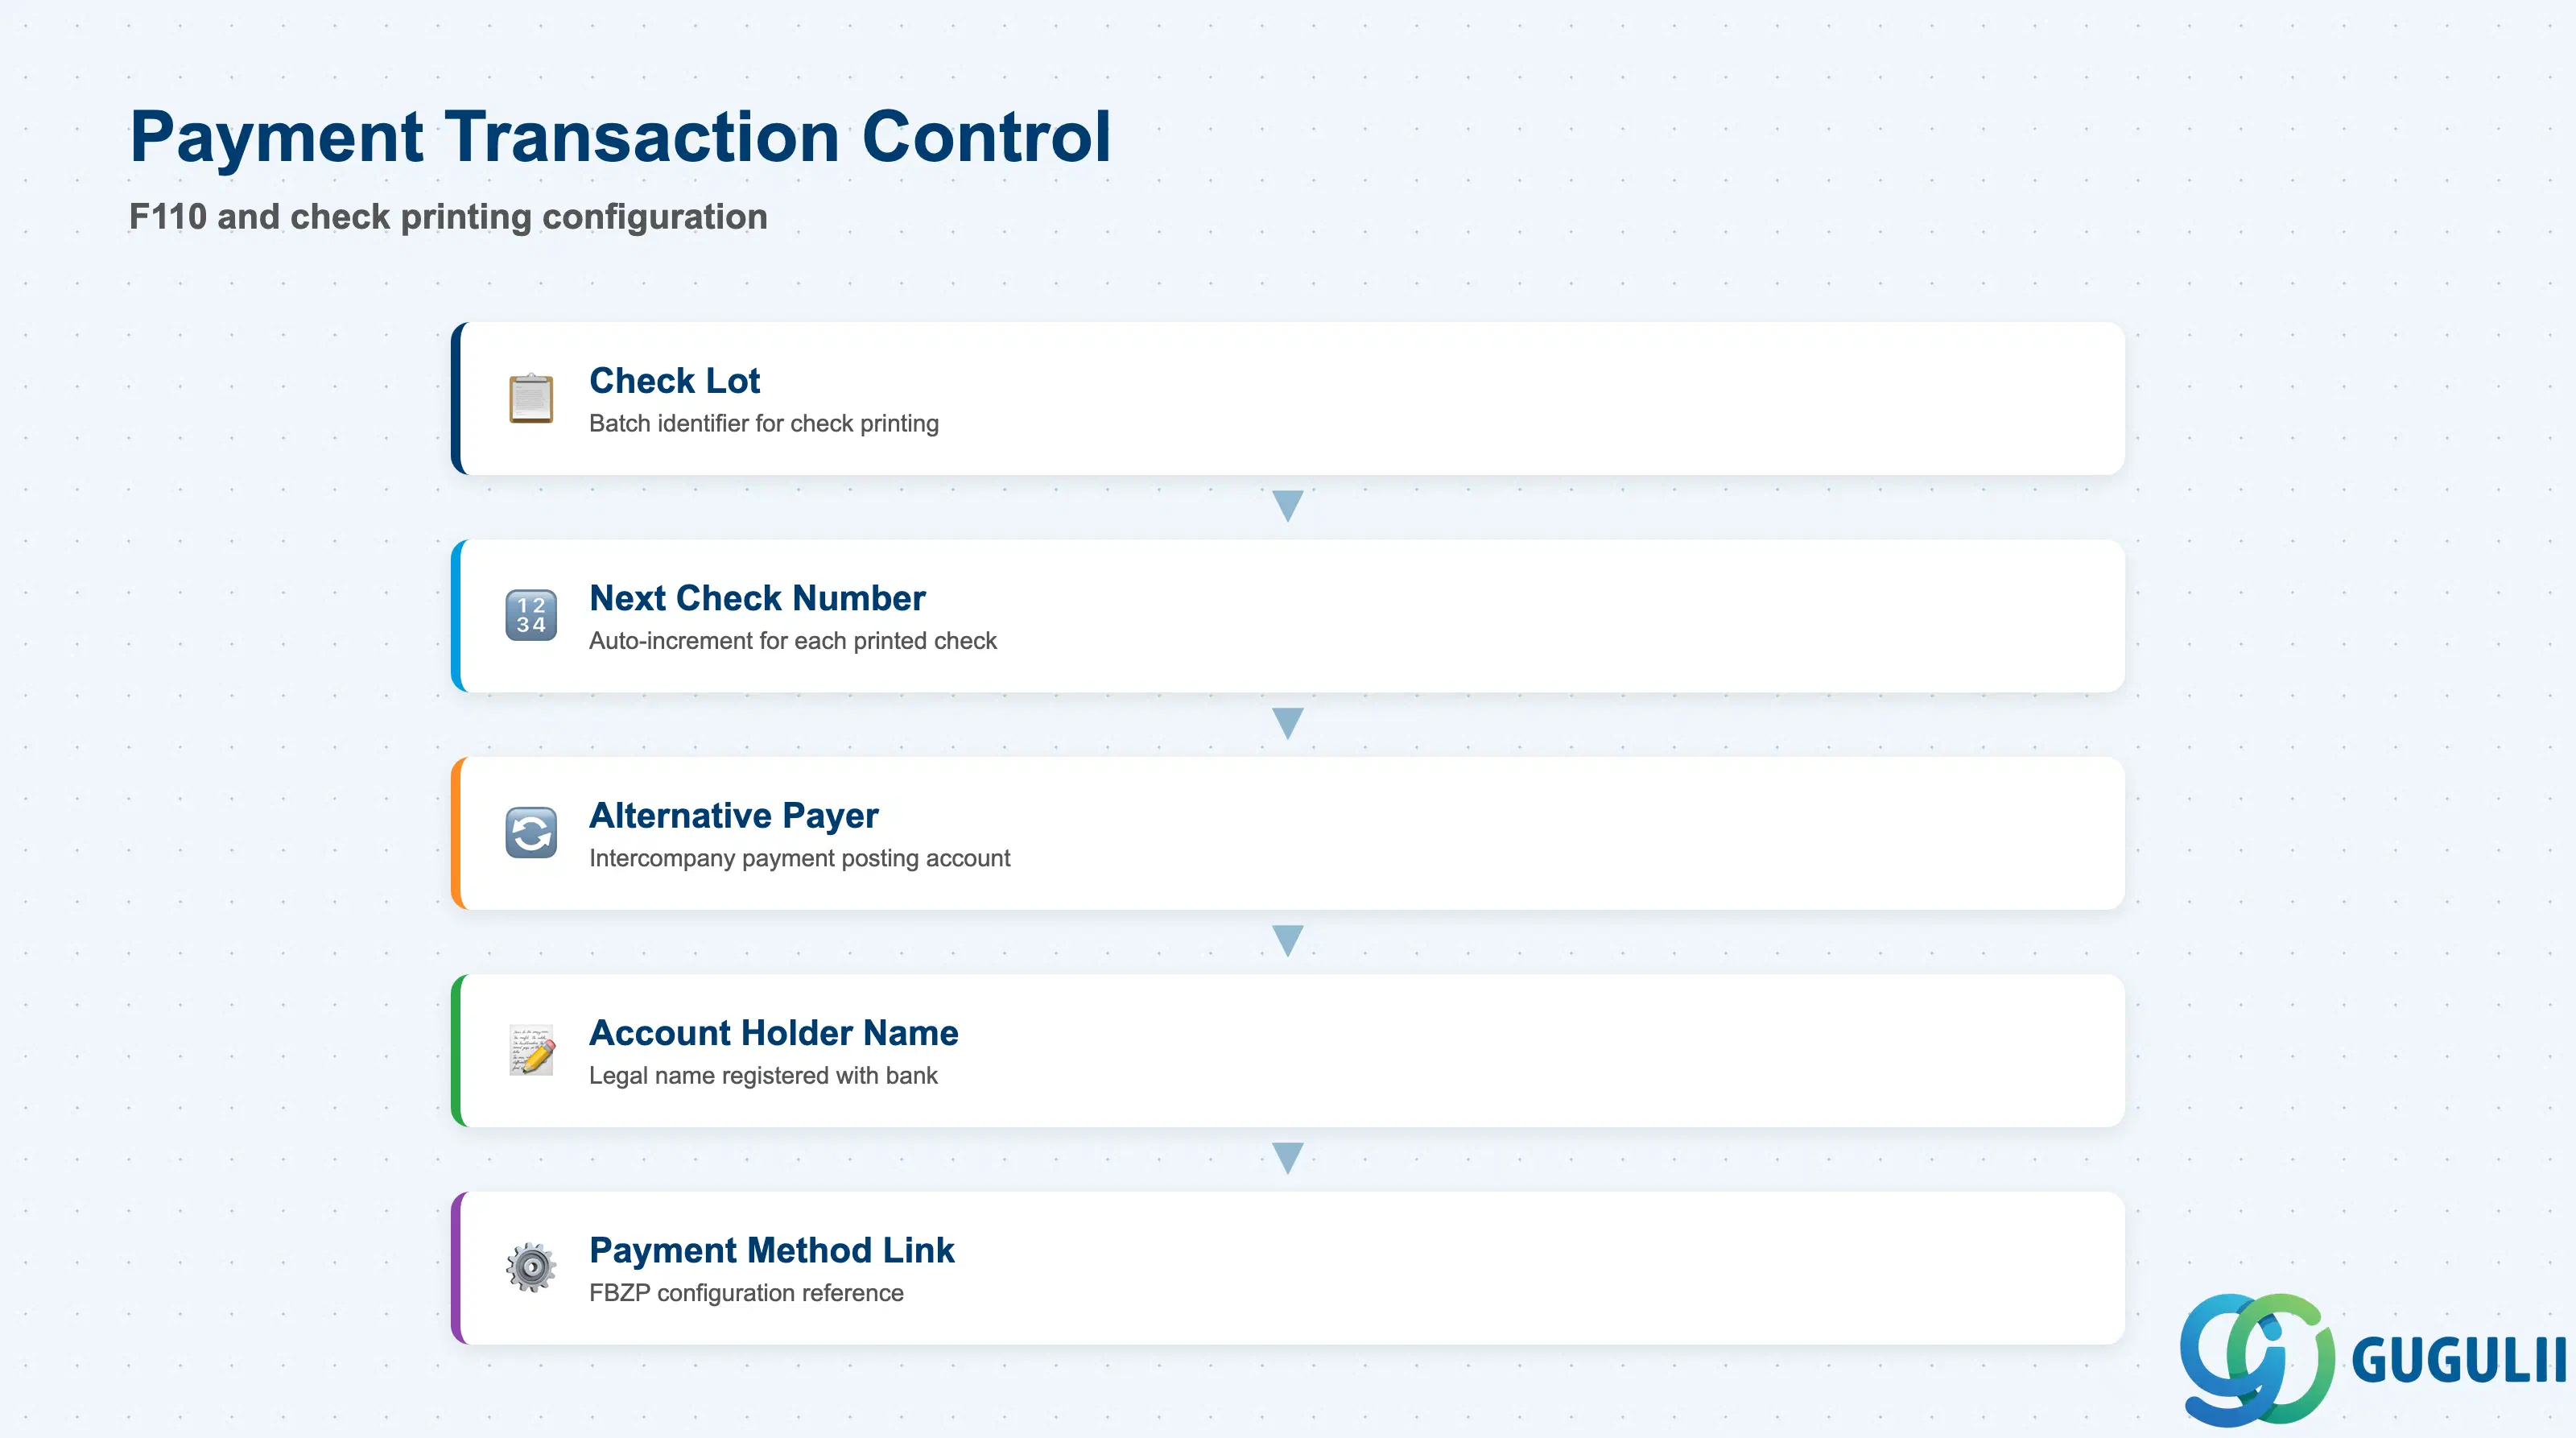
支払取引管理フィールドは、自動支払プログラム(F110)および手動小切手印刷において、仕向銀行がどのように使用されるかを制御します。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| チェックロット | 現在のチェックロット番号 | 小切手支払の場合、チェックロットは物理的な小切手に印刷されるロット識別子です。新しい小切手番号範囲が開始されると自動的に増分します。現代の支払処理(日本では銀行振込が標準)ではほとんど使用されませんが、レガシーな小切手印刷設定では引き続き必要です。 | |
| 次小切手番号 | 次に利用可能な小切手番号 | F110またはF-58(手動小切手印刷)で小切手が印刷されるたびに、システムがこの項目を自動的に増分します。レガシーシステムから移行し、小切手番号の連続性を維持する必要がある場合、この項目を旧システムの次の利用可能な番号に初期化します。 | |
| 代替支払元 | 代替支払元勘定 | この項目が設定されている場合、支払はメインの仕向銀行総勘定元帳勘定ではなく、この代替総勘定元帳勘定に転記されます。使用例:親会社が子会社に代わって支払う場合、支払は子会社の銀行口座ではなく、会社間消込勘定に転記されます。ほとんど使用されず、ほとんどの設定では空白のままにします。 | |
| 口座名義人名 | 口座名義人の名前 | 銀行に登録されている口座名義人の正式名称を入力するフリーテキスト項目です。支払通知書やSEPA XMLファイルに印刷されます。支払拒否を避けるため、銀行の公式口座登録と一致している必要があります。日本では、会社の正式な英語名(例:“ABC Corporation”)です。 | |
| パートナー銀行タイプ | 銀行関係タイプ | ほとんど使用されません。仕向銀行が仲介機関として機能するコルレス銀行関係の場合、「SWIFTパートナー」に設定できます。標準的な法人銀行口座の場合は空白のままにします。 | |
| 割当番号 | 内部割当参照 | 内部参照追跡用のオプション項目です。仕向銀行を外部の財務システムやキャッシュフォーキャスティングツールにリンクするために使用できます。ほとんどの実装では空白のままにします。 |
支払方法設定 (トランザクション FBZP) では、特定の支払方法 (T = 銀行振込、C = 小切手など) に仕向銀行と口座IDを割り当てます。各支払方法は、支払に対して異なる仕向銀行を指定でき、支払プログラム (F110) は仕入先マスタの支払方法に基づいて仕向銀行を選択します。この設定は仕向銀行マスタとは別ですが、緊密に統合されています — ユーザー受入テスト (UAT) 中に、支払方法選択ロジックを必ずエンドツーエンドでテストしてください。
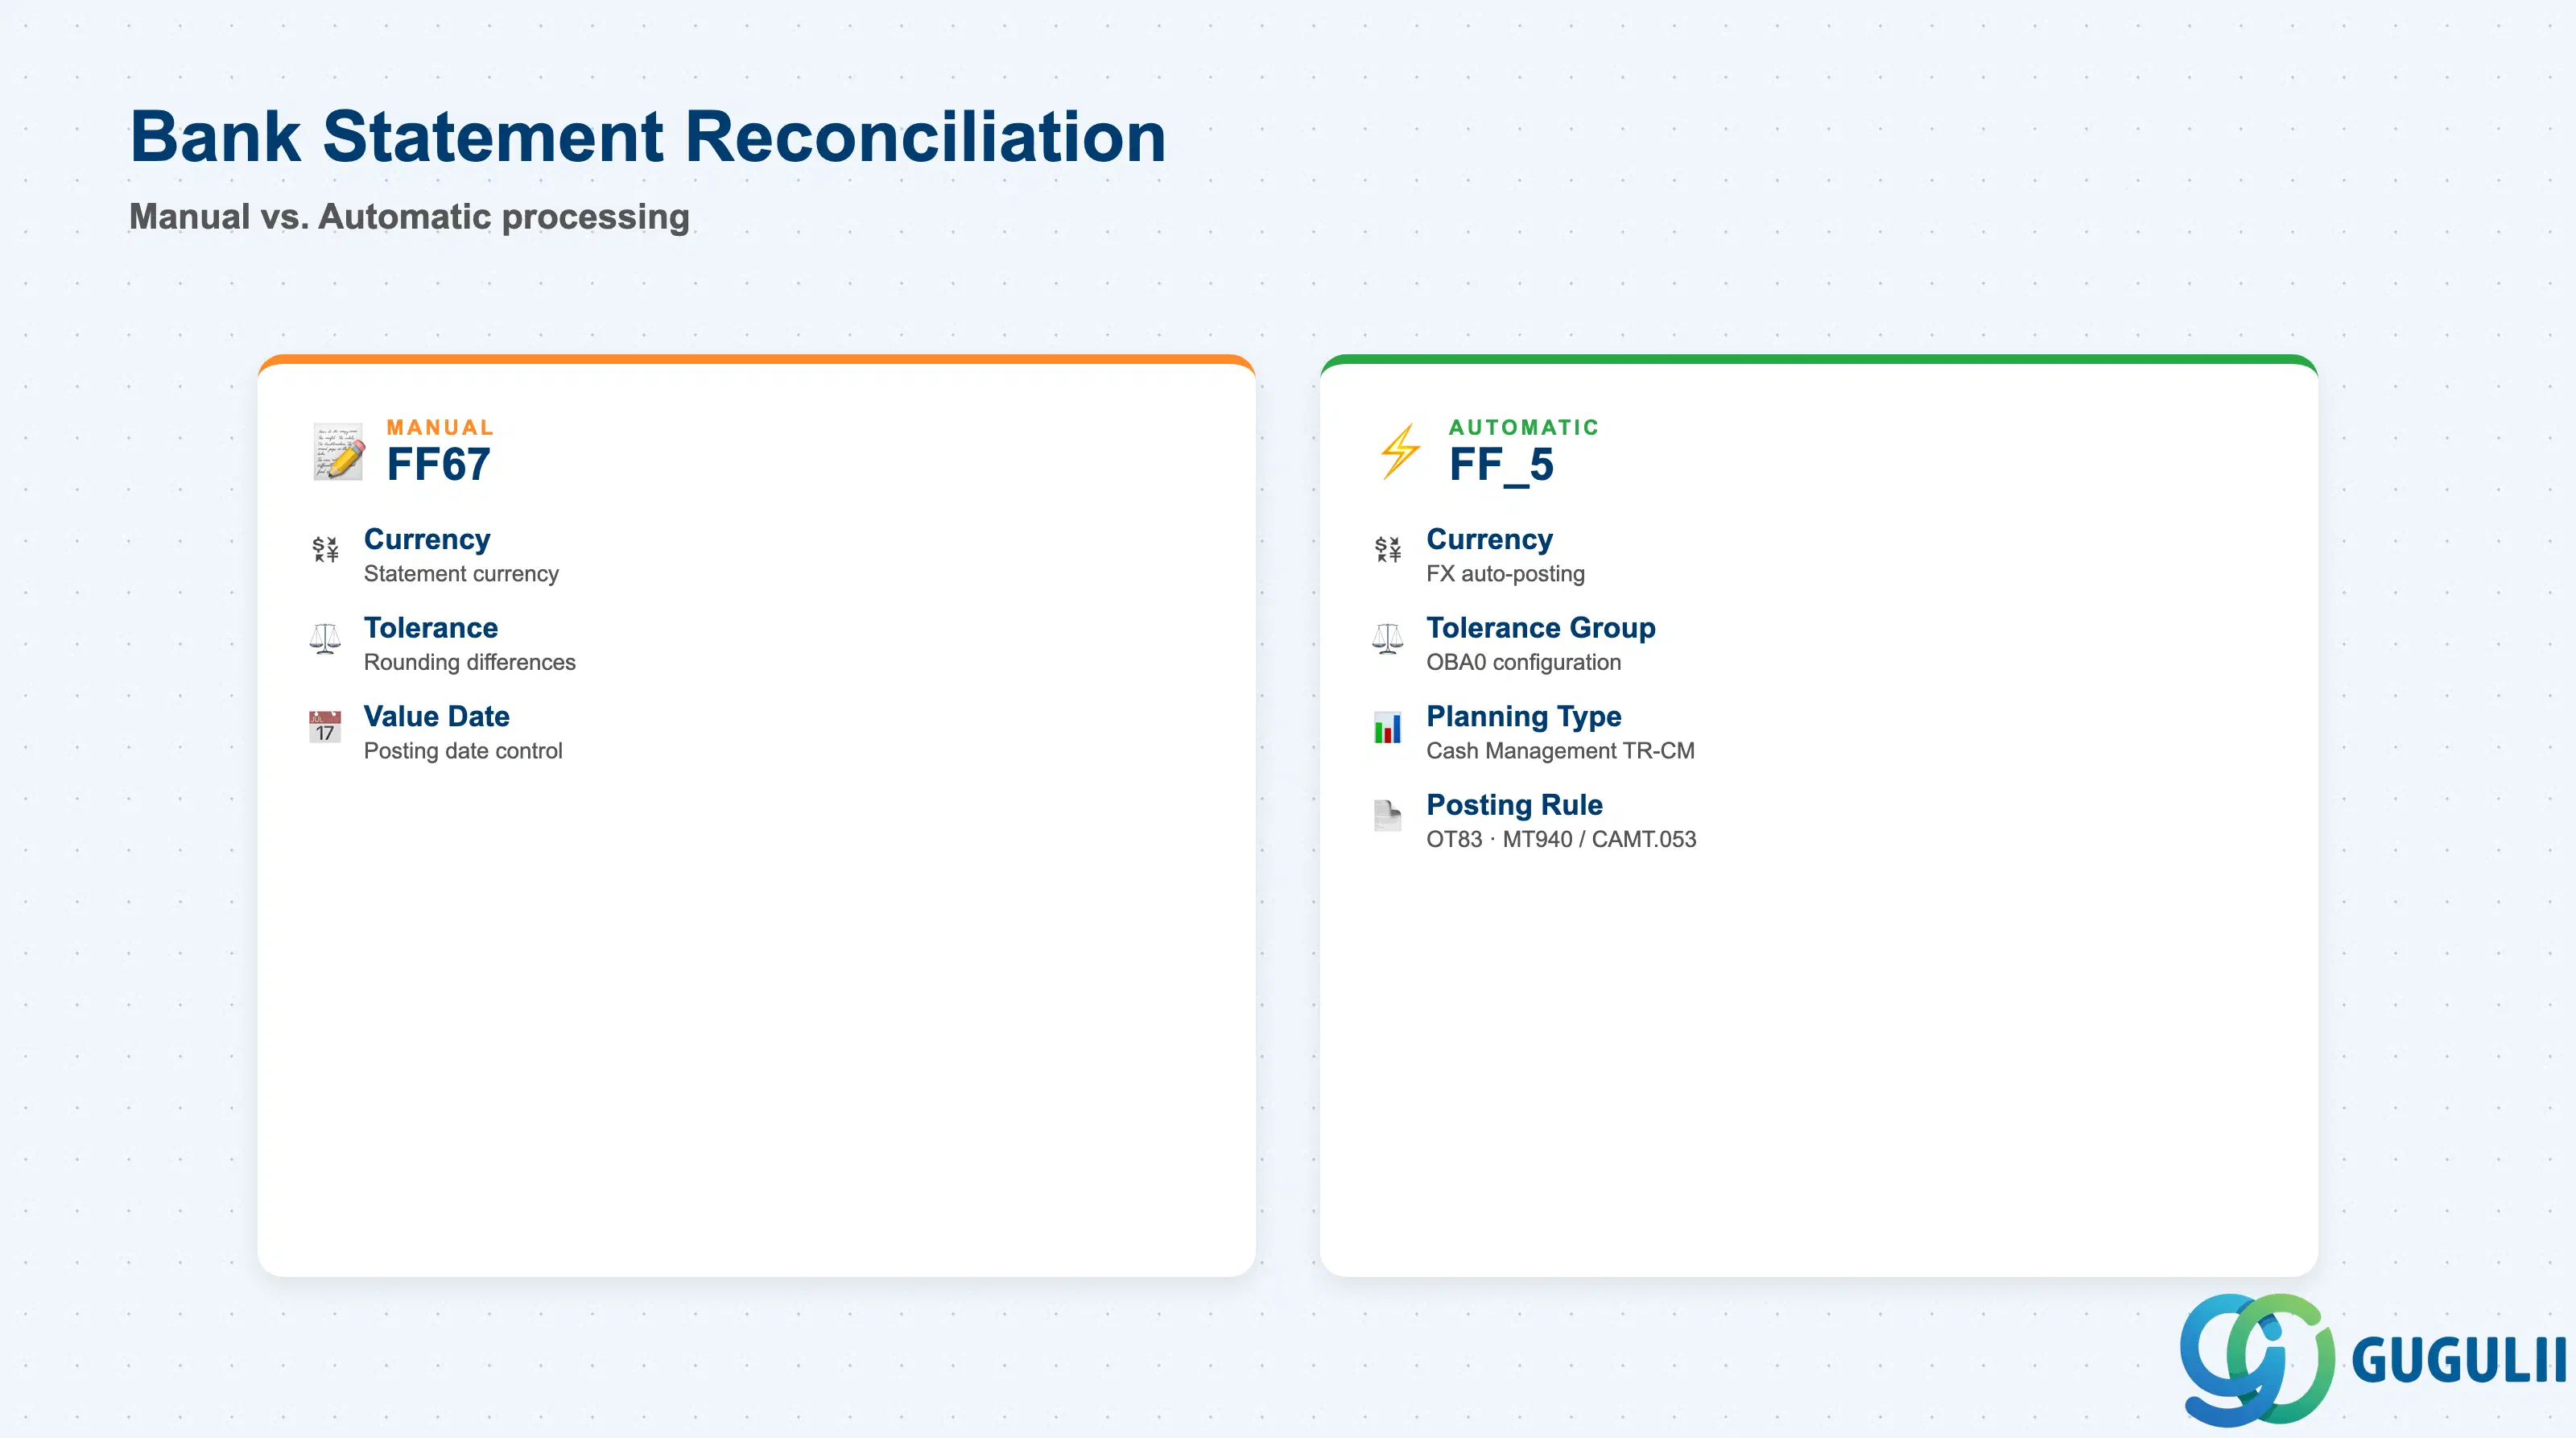
銀行明細消込パラメータは、入金された銀行明細がどのように処理され、総勘定元帳および補助元帳の未消込明細と照合されるかを制御します。
| フィールド | 説明 | 実務上の使用方法 | |
|---|---|---|---|
| 勘定照会通貨 | 照会通貨 | 銀行明細の通貨。勘定IDの通貨と一致している必要があります。外貨建て口座(例:USD)の場合、明細はUSDで表示され、システムは為替差損益を自動的に為替差損益総勘定元帳に転記します。 | |
| 許容グループ | 銀行明細許容範囲 | 自動消込中に許容される最大の丸め差異を定義する許容グループ(OBA0)を参照します。例:銀行手数料で±5円の丸め差異を許可します。差異が許容範囲を超えると、明細は手動確認用にフラグが立てられます。 | |
| 価値日許容日数 | 価値日一致の日数許容範囲 | 自動消込において、明細の価値日と未消込明細の転記日との間でN日間の不一致を許容できます。厳密な一致には0を設定し、大量処理環境で緩やかな一致を許容するには2~3日を設定します。 | |
| 計画タイプ | 資金管理計画タイプ | 資金管理(TR-CM)の計画タイプを参照します。銀行明細行が転記されると、システムはこの計画タイプの資金ポジションを更新します。流動性予測やキャッシュフロー報告に使用されます。資金管理の有効化時に設定します。資金管理が実装されていない場合は空白のままにします。 | |
| 転記ルール | 銀行明細転記ルール | 特定の銀行明細取引コード(例:銀行手数料、利息収入、電信送金手数料)に使用する総勘定元帳勘定を決定します。トランザクションOT83(電子銀行明細の転記ルール定義)で設定します。明細取引コードを総勘定元帳勘定および転記キーにリンクします。 |
自動銀行明細アップロード(トランザクション FF_5 または Fiori アプリ「銀行明細のアップロード」)は、MT940、CAMT.053、または BAI2 ファイルを処理し、アルゴリズム(金額完全一致、請求書番号一致、参照番号一致)を使用して明細行を未消込明細に自動照合します。照合の許容範囲は、仕向銀行に割り当てられた許容グループによって制御されます。日本では MT940 はほとんど使用されず、ほとんどの銀行が CSV または独自形式を提供しています。これらは、アップロード前にカスタムインポートプログラムまたは CAMT.053 への変換が必要です。
| ID | Category | Title |
|---|---|---|
| fi-001 | Overview | SAP FIとは何ですか? |
| ID | Category | Title |
|---|---|---|
| fi-a01 | Overview | SAP FI マスタデータ:概要、階層、および関係性 |
| fi-a02-01 | Master Data | SAP FI 品目マスタ |
| fi-a03-01 | Master Data | SAP FI 勘定科目表 |
| fi-a03-02 | Master Data | SAP FI 総勘定元帳 |
| fi-a04-01 | Master Data | SAP FI 支払条件 |
| fi-a04-02 | Master Data | SAP FI 税コード |
| fi-a06-01 | Master Data | SAP FI 銀行マスタ |
| fi-a06-02 | Master Data | SAP FI 仕向銀行 📍 |
| fi-a07-01 | Master Data | SAP FI 資産クラス |
| fi-a07-02 | Master Data | SAP FI 減価償却キー |
| fi-a07-03 | Master Data | SAP FI 資産マスタ |
| ID | Category | Title |
|---|---|---|
| fi-b01 | Overview | SAP FIトランザクション:プロセスフロー、階層、関係性 |