Title here
Summary here

資産クラスは、固定資産のカテゴリ、番号範囲、および会計処理を定義するマスタデータオブジェクトです。資産の識別方法、取引の転記先、適用される減価償却パラメータを決定します。すべての資産マスタレコードは資産クラスを参照します。これは、企業全体で資産会計を標準化するテンプレートです。
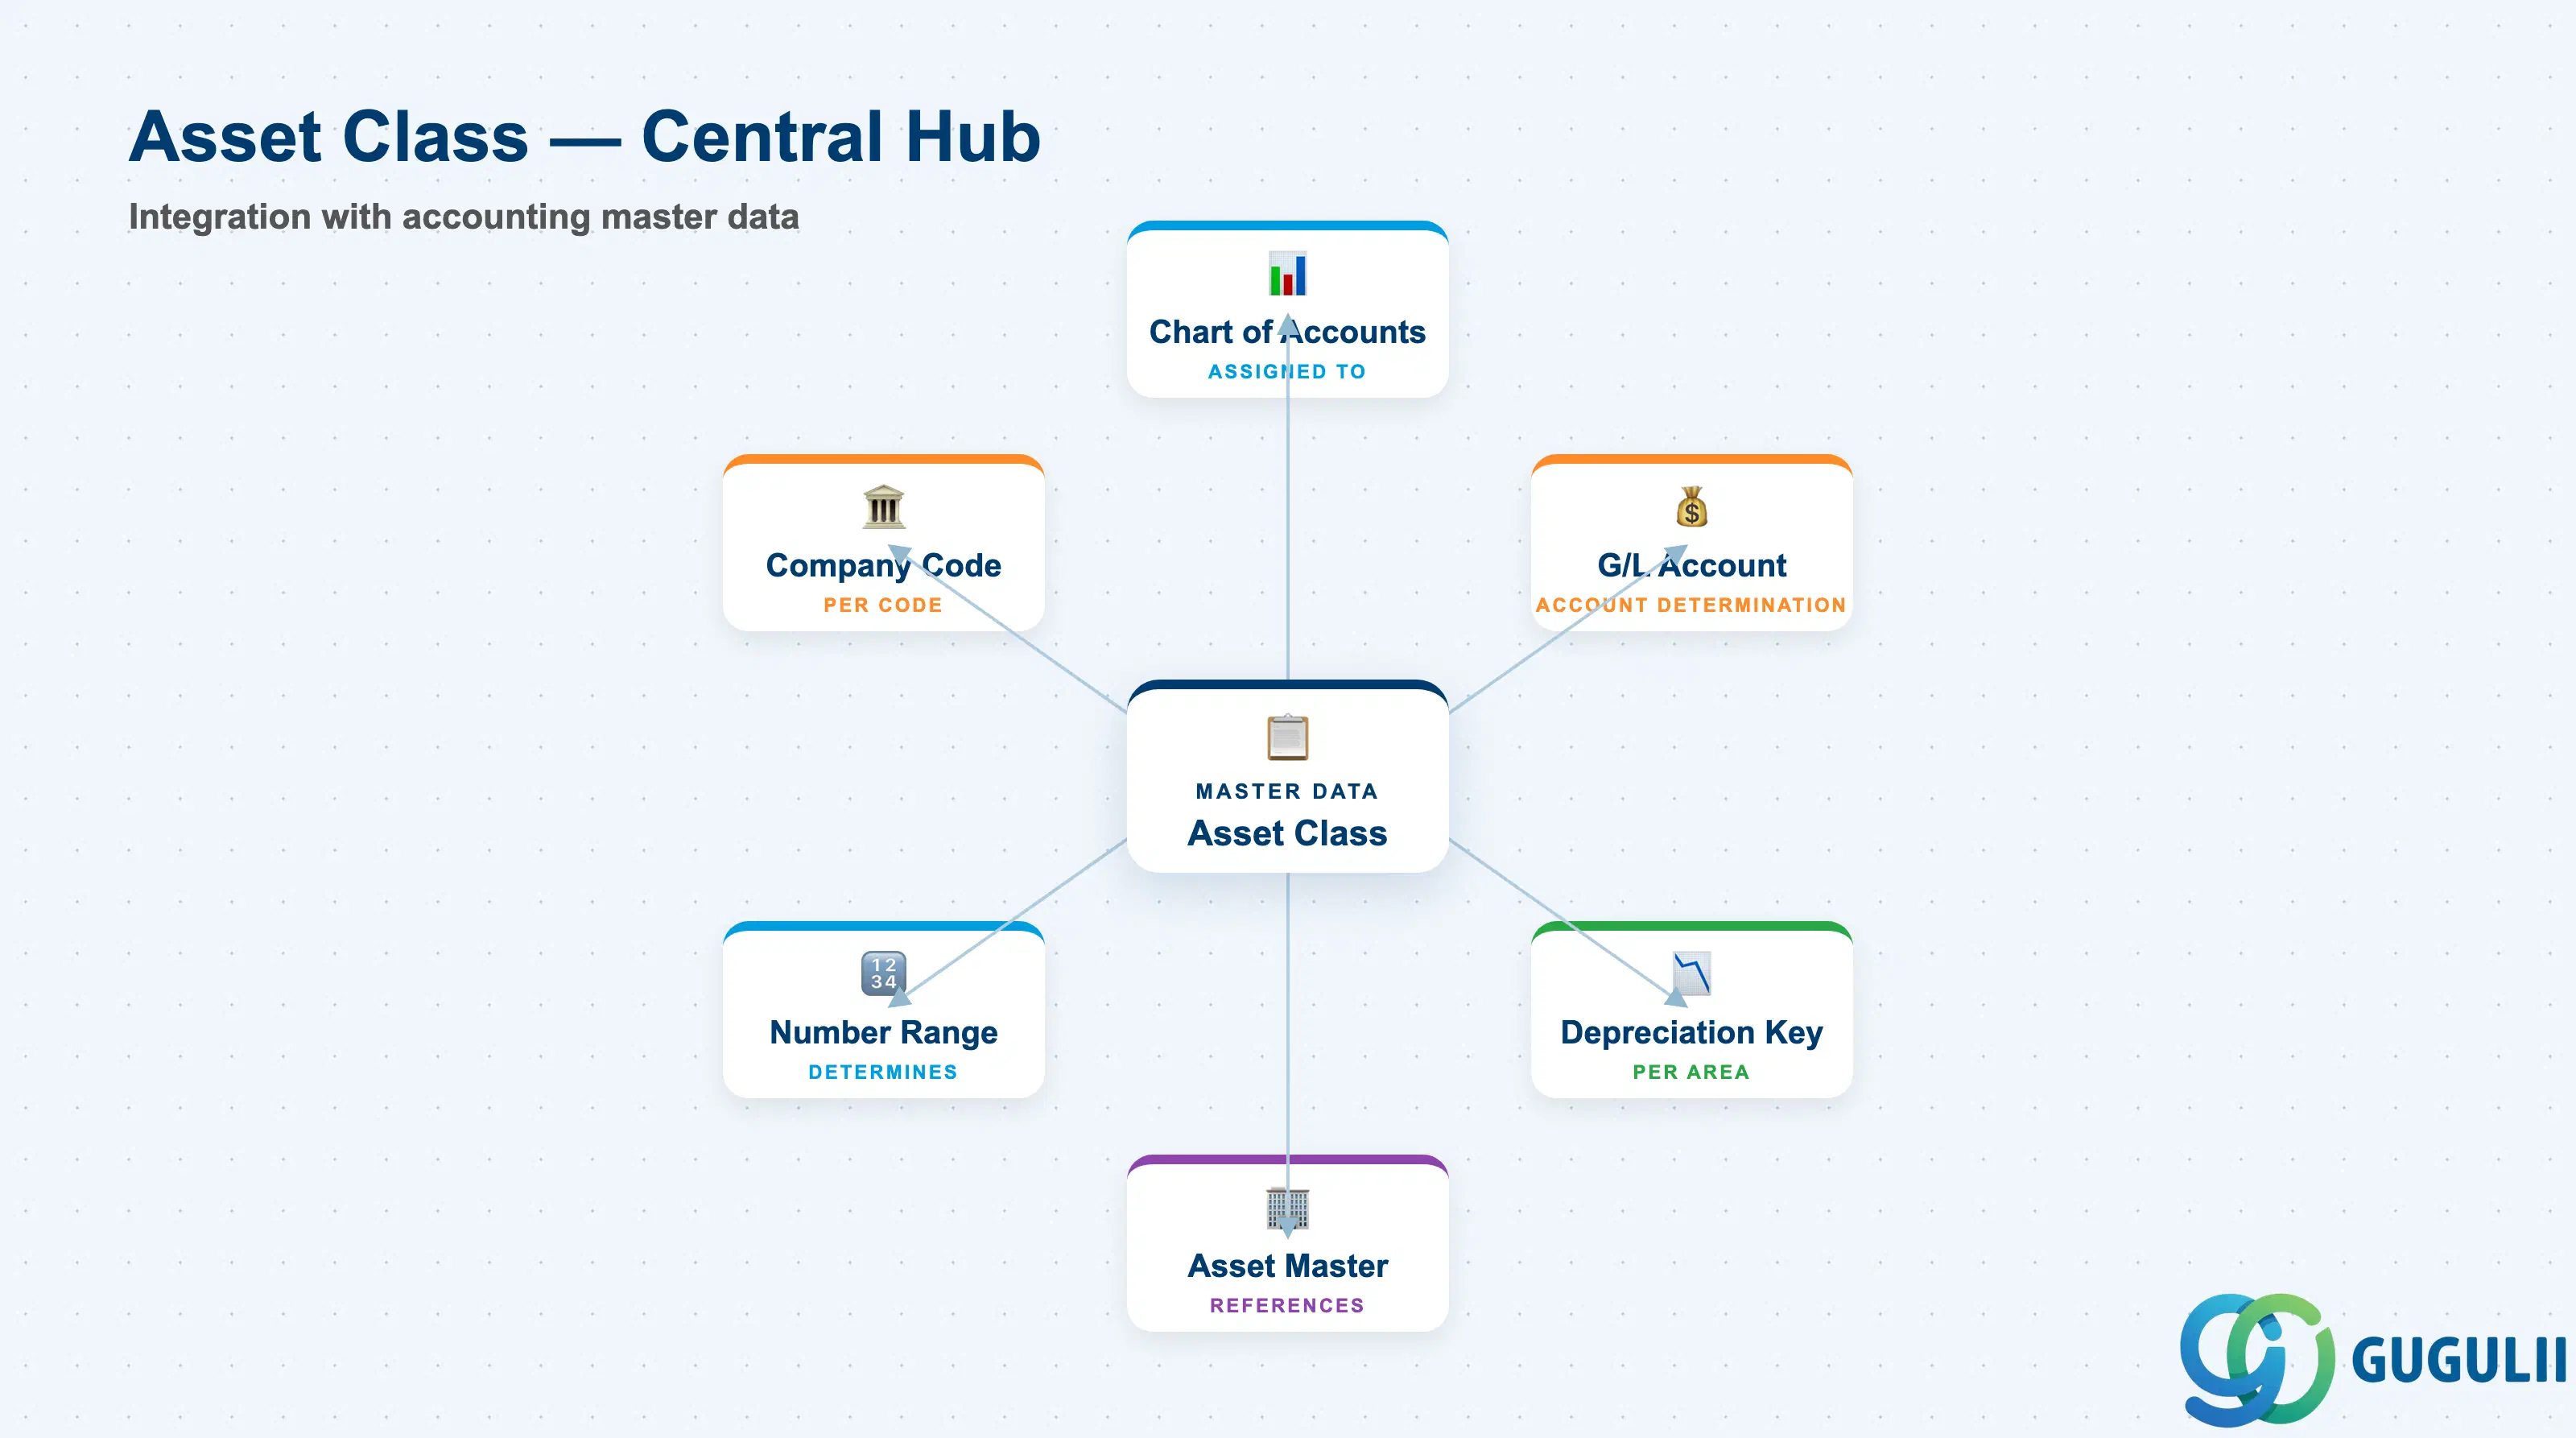
資産クラスは、類似した会計処理を持つ資産をグループ化する分類体系です。これは勘定科目表の構造と個々の資産マスタレコードの間の橋渡し役として機能し、これら2つのオブジェクトの交点において勘定設定と番号範囲ルールを保持します。
| 項目 | 詳細 | |
|---|---|---|
| 役割 | 資産マスタデータの資産カテゴリ、番号範囲、勘定設定、画面レイアウトを定義します | |
| 使用するモジュール | FI-AA(資産会計 — プライマリオーナー)、CO(内部指図の資産への決済)、PS(プロジェクトの資産への決済)、MM(資本化のための入庫)、PM(保全資産リンク) | |
| トランザクション | OAOA(資産クラスカスタマイジング)/ AS01(クラス選択による資産マスタ作成)/ AS03(資産マスタ表示)/ AO90(一括変更) | |
| 主要テーブル | T095(資産クラスヘッダ)/ T095B(減価償却エリア割当)/ T095T(資産クラス説明)/ ANLB(資産減価償却)/ ANLA(資産マスタデータ) | |
| S/4HANA 注記 | 資産クラス設定はECCから変更なし。Fioriアプリ「固定資産管理」は資産クラスをデータ検証とデフォルト設定に使用。ユニバーサルジャーナルはセグメント報告のために引き続き資産クラス(ANLA-ANLKL)を参照します。 |
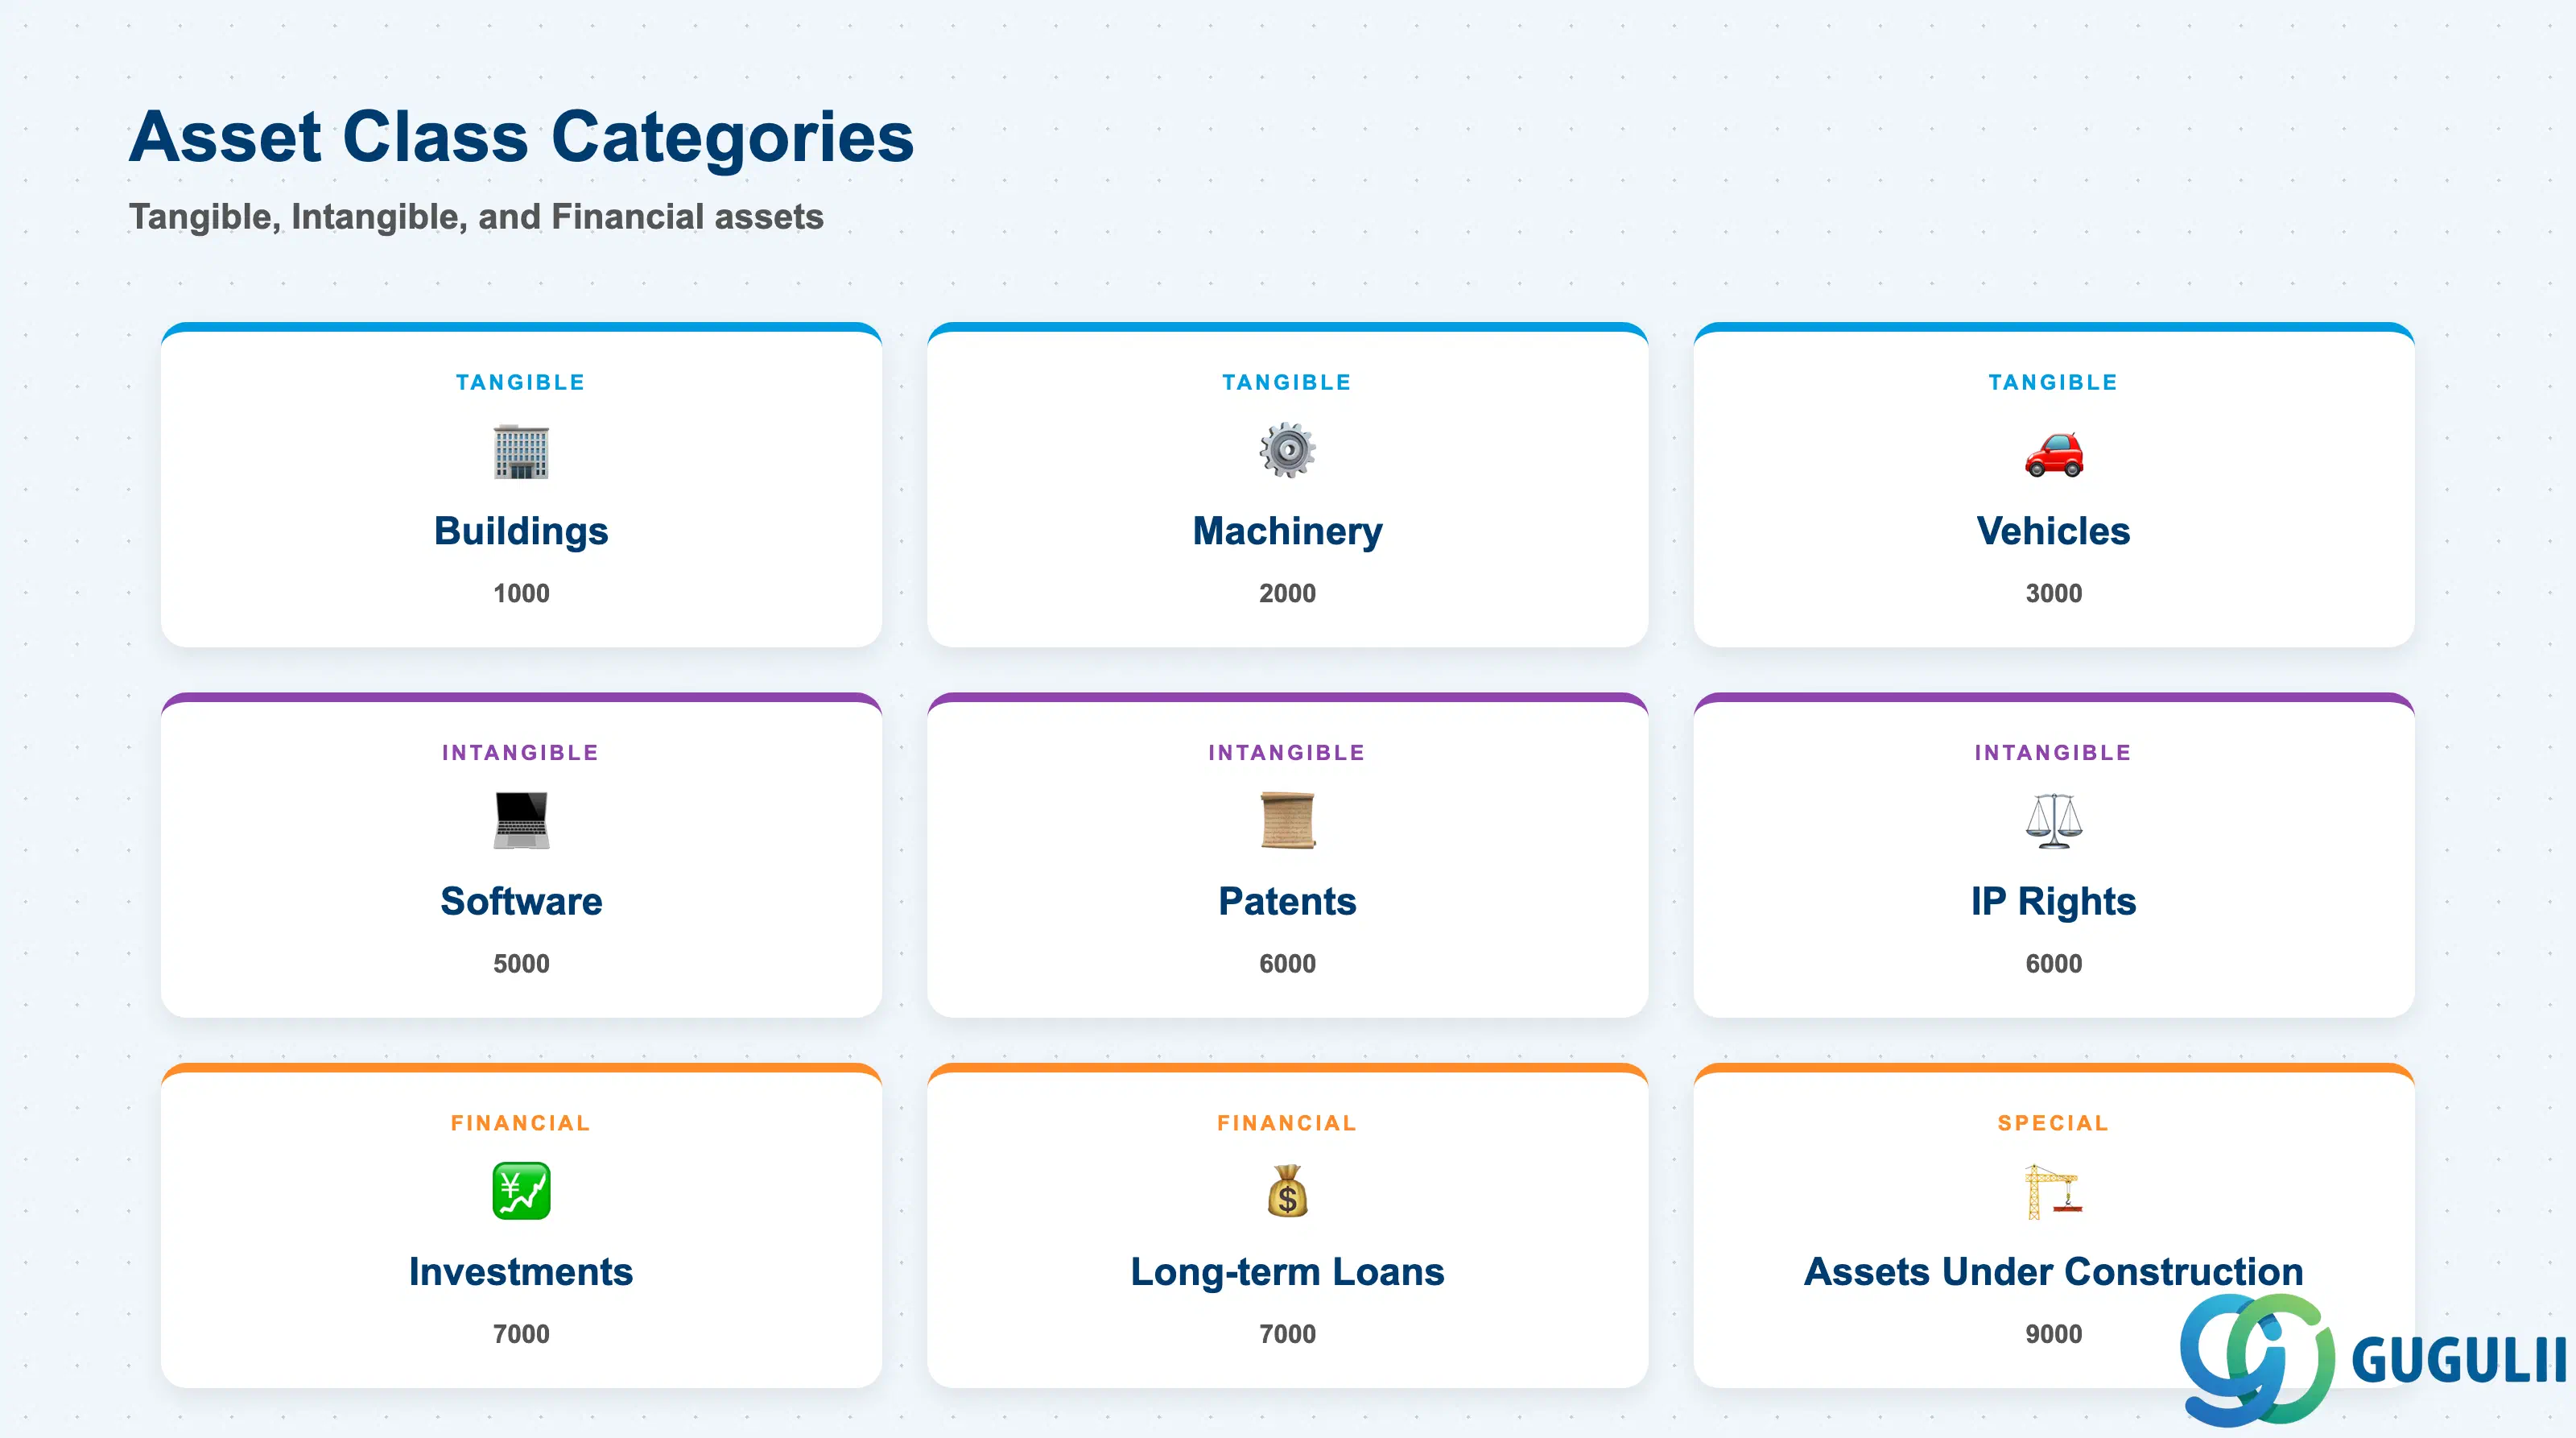
資産クラスのカテゴリは、資産がどの貸借対照表項目に表示されるか、およびどの減価償却処理が適用されるかを決定します。誤ったカテゴリを選択すると、財務諸表の誤りや税務不遵守につながる可能性があります。
| 資産タイプ | カテゴリ | ユースケース | 主要な動作 | |
|---|---|---|---|---|
| 有形 — 建物 | 1000 | 土地、オフィスビル、生産設備 | 通常は定額法による減価償却。土地は非償却。 | |
| 有形 — 機械装置 | 2000 | 生産設備、工作機械 | 定率法または生産高比例法による減価償却。 | |
| 有形 — 車両 | 3000 | 社用車、フォークリフト、配送トラック | 時間ベースまたは走行距離ベースの減価償却。 | |
| 有形 — IT機器 | 4000 | サーバー、PC、ネットワーク機器 | 短い耐用年数(3~5年)。閾値以下の場合は即時償却が一般的。 | |
| 無形 — ソフトウェア | 5000 | ライセンスソフトウェア、社内開発アプリケーション | ライセンス期間または推定耐用年数にわたって償却。 | |
| 無形 — 特許/知的財産 | 6000 | 特許、商標、のれん | 法的または経済的耐用年数にわたって償却。 | |
| 金融 — 投資 | 7000 | 持分投資、長期貸付金 | 非償却。取得原価または公正価値で報告。 | |
| 建設仮勘定 (AuC) | 9000 | 進行中の資本プロジェクト | プロジェクト完了時に最終資産クラスに振り替えられるまで減価償却なし。 |
設計原則: 固定資産クラスの番号付けは貸借対照表の構造に従う必要があります。財務報告と照合を簡素化するために、先頭桁で貸借対照表の明細項目を示します(1xxx = 建物、2xxx = 機械装置)。
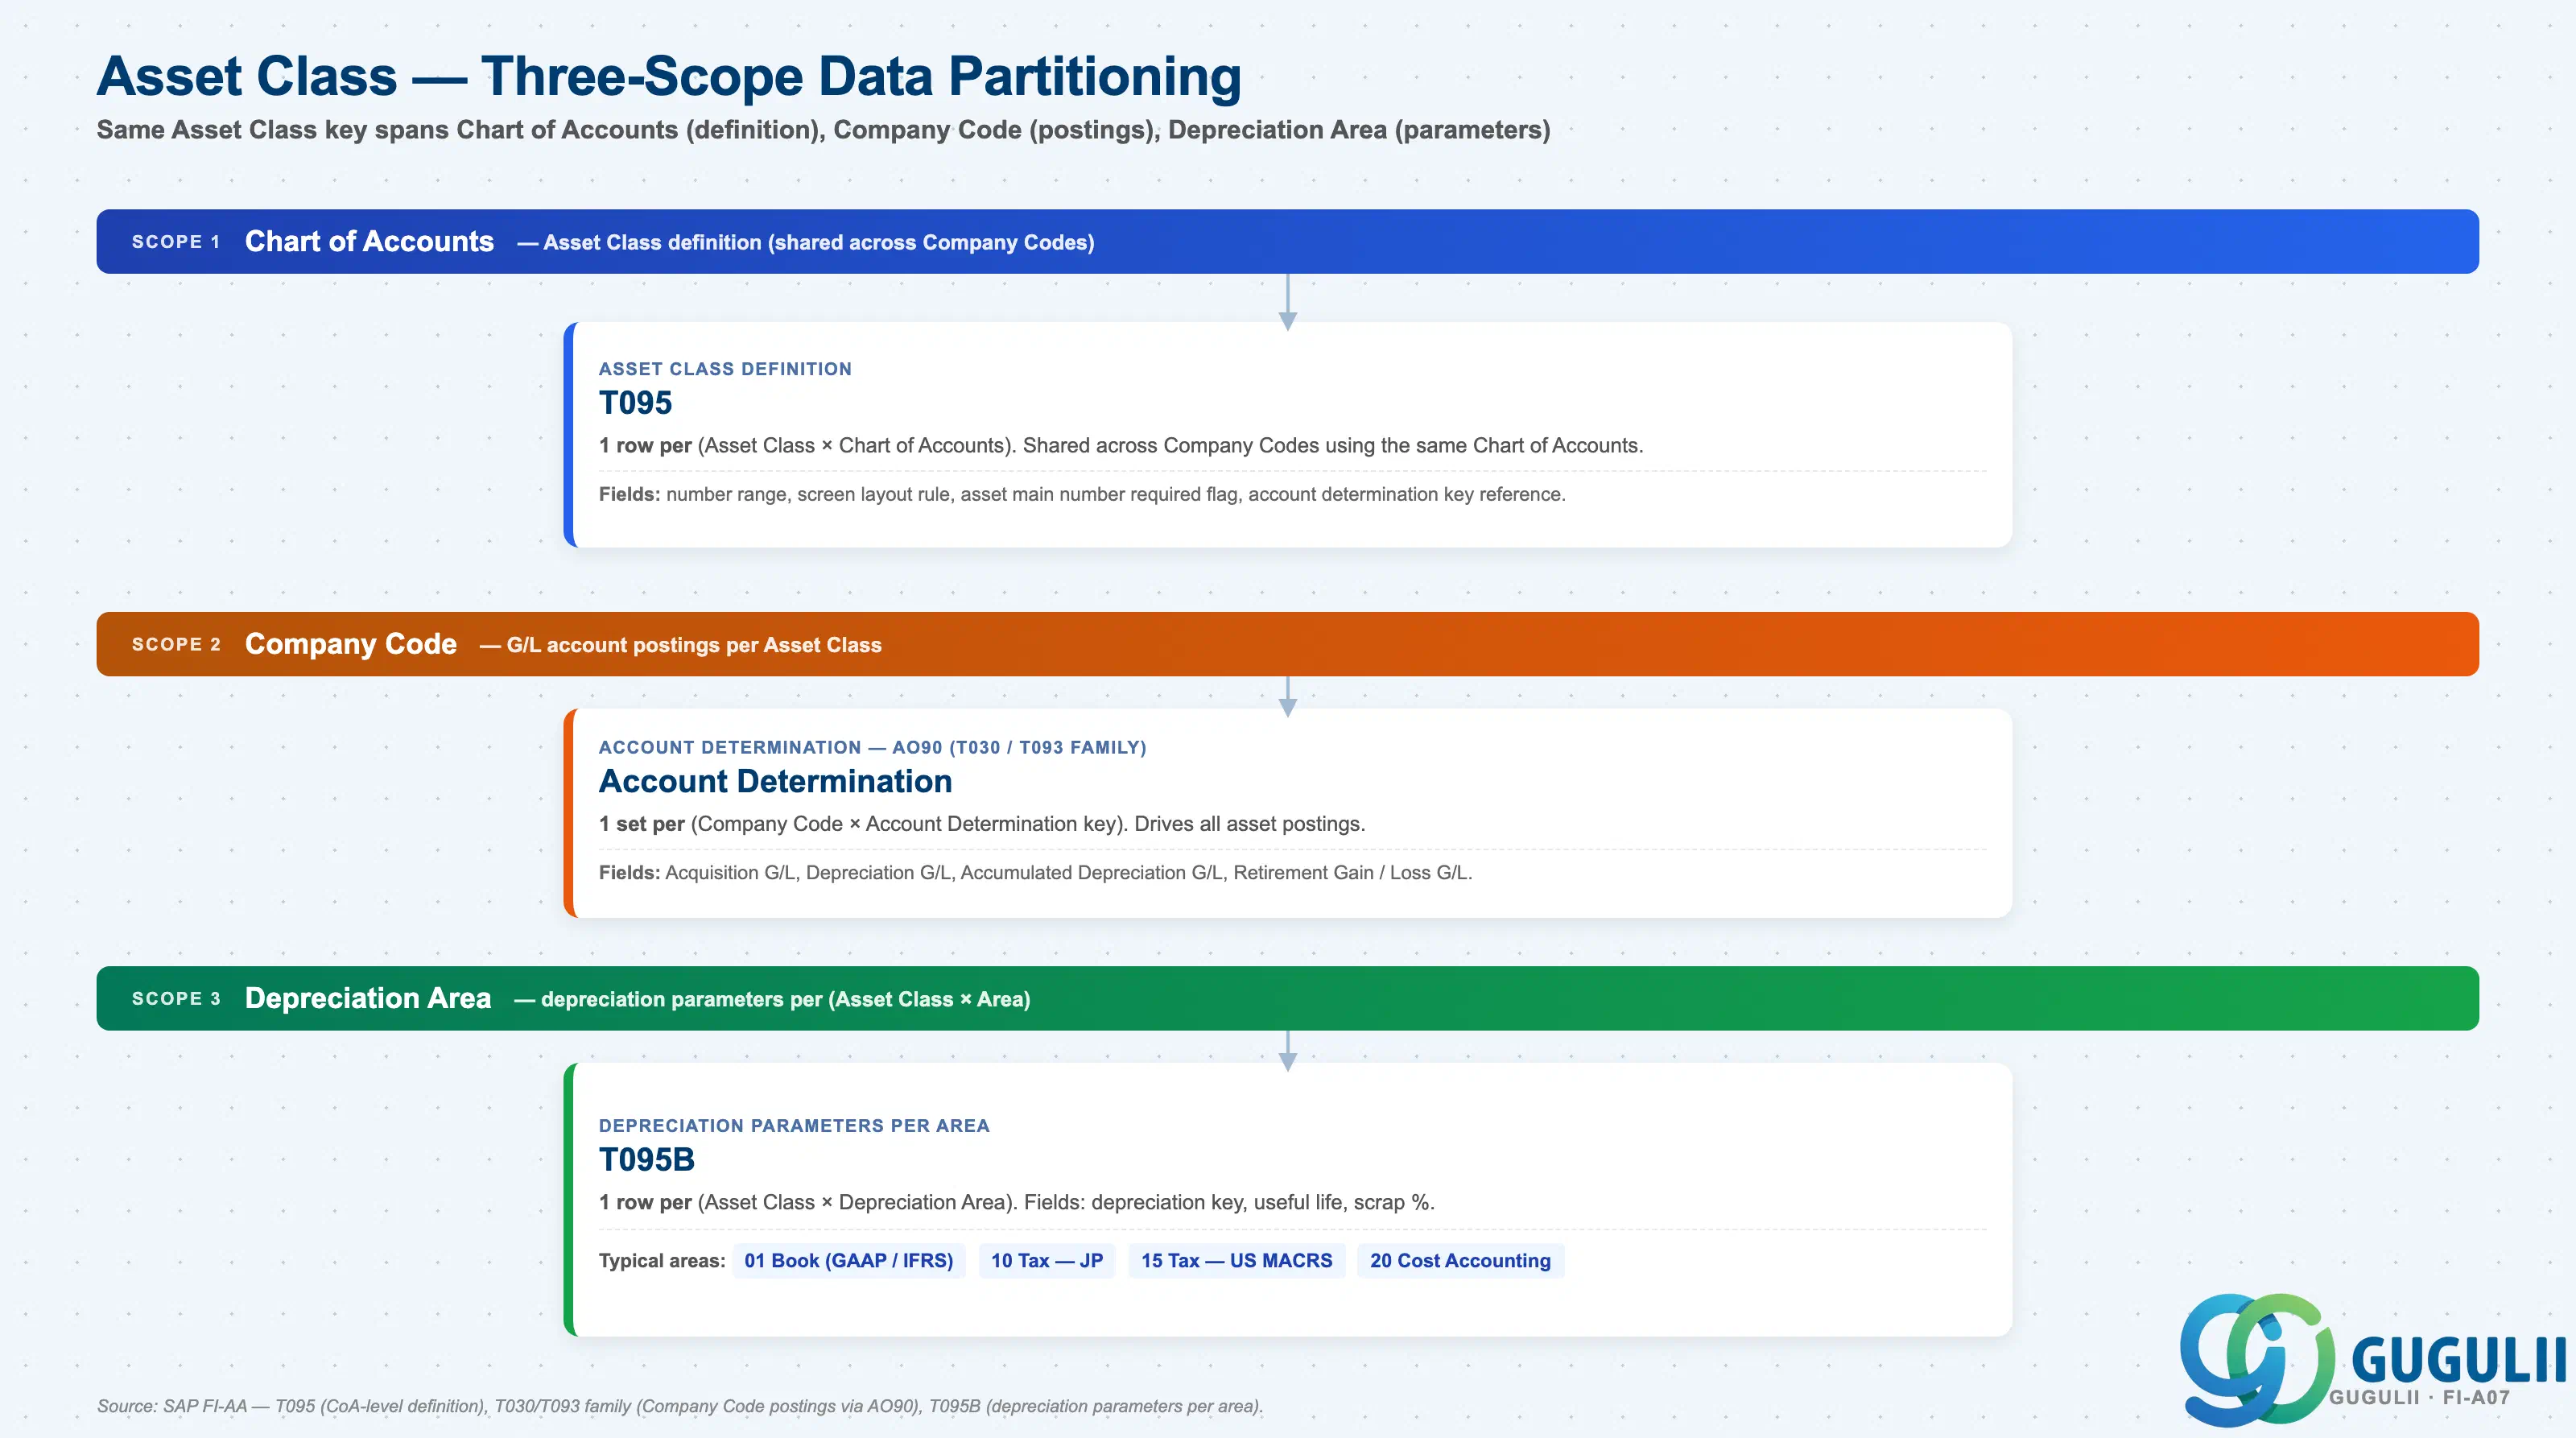
資産クラスのデータは、3つの組織スコープにわたって分割されており、各スコープが設定の異なる側面を保持しています。同じ資産クラスキーが3つすべてのスコープに存在しますが、異なる属性を持ちます。
Chart of Accounts scope (definition)
   │
   └── T095 — Asset Class Definition
          One row per (Asset Class × Chart of Accounts).
          Fields: number range, screen layout rule,
                  asset main number required flag,
                  account determination key reference.
          Shared across Company Codes using the same Chart of Accounts.

Company Code scope (G/L account postings)
   │
   └── Account Determination (configured via AO90 — stored in T093 family)
          One set per (Company Code × Account Determination key).
          Fields: Acquisition G/L, Depreciation G/L,
                  Accumulated Depreciation G/L,
                  Retirement Gain / Loss G/L.
          Drives all asset postings for that combination.

Depreciation Area scope (depreciation parameters)
   │
   └── T095B — Depreciation Parameters per Area
          One row per (Asset Class × Depreciation Area).
          Fields: depreciation key, useful life, scrap percentage,
                  net book value calculation method.
          Typical areas:
            01 Book (GAAP / IFRS — financial reporting)
            10 Tax — JP corporate tax
            15 Tax — US federal (MACRS)
20 Cost Accounting (managerial)| 組織範囲 | テーブル | 主キーフィールド | 備考 | |
|---|---|---|---|---|
| 勘定コード表 | T095 | 資産クラス、番号範囲間隔、画面レイアウトルール、勘定決定キー | (資産クラス × 勘定コード表) ごとに1行。同一の勘定コード表を使用する会社コード間で共有されます。 | |
| 会社コード | T030 / T093系 (AO90経由) | 取得総勘定元帳、減価償却総勘定元帳、減価償却累計額総勘定元帳、除却損益総勘定元帳 | (会社コード × 勘定決定キー) ごとに1セット。その組み合わせに対するすべての資産転記を制御します。 | |
| 減価償却領域 | T095B | 減価償却キー、耐用年数、スクラップ%、正味簿価計算方法 | (資産クラス × 減価償却領域) ごとに1行。例: 01 簿価 (GAAP/IFRS)、10 税務JP、15 税務US MACRS、20 原価会計。 |
主要な設計判断: 複数の会社コードを持つグローバルプロジェクトでは、資産クラスを共有(全会社コードで同一クラス)にするか、ローカライズ(国別クラス)にするかを早期に決定します。共有クラスは連結を簡素化しますが、標準化された勘定科目表が必要です。ローカライズされたクラス(例:米国MACRS用と日本税務減価償却用の別クラス)は柔軟性を提供しますが、保守コストが増加します。
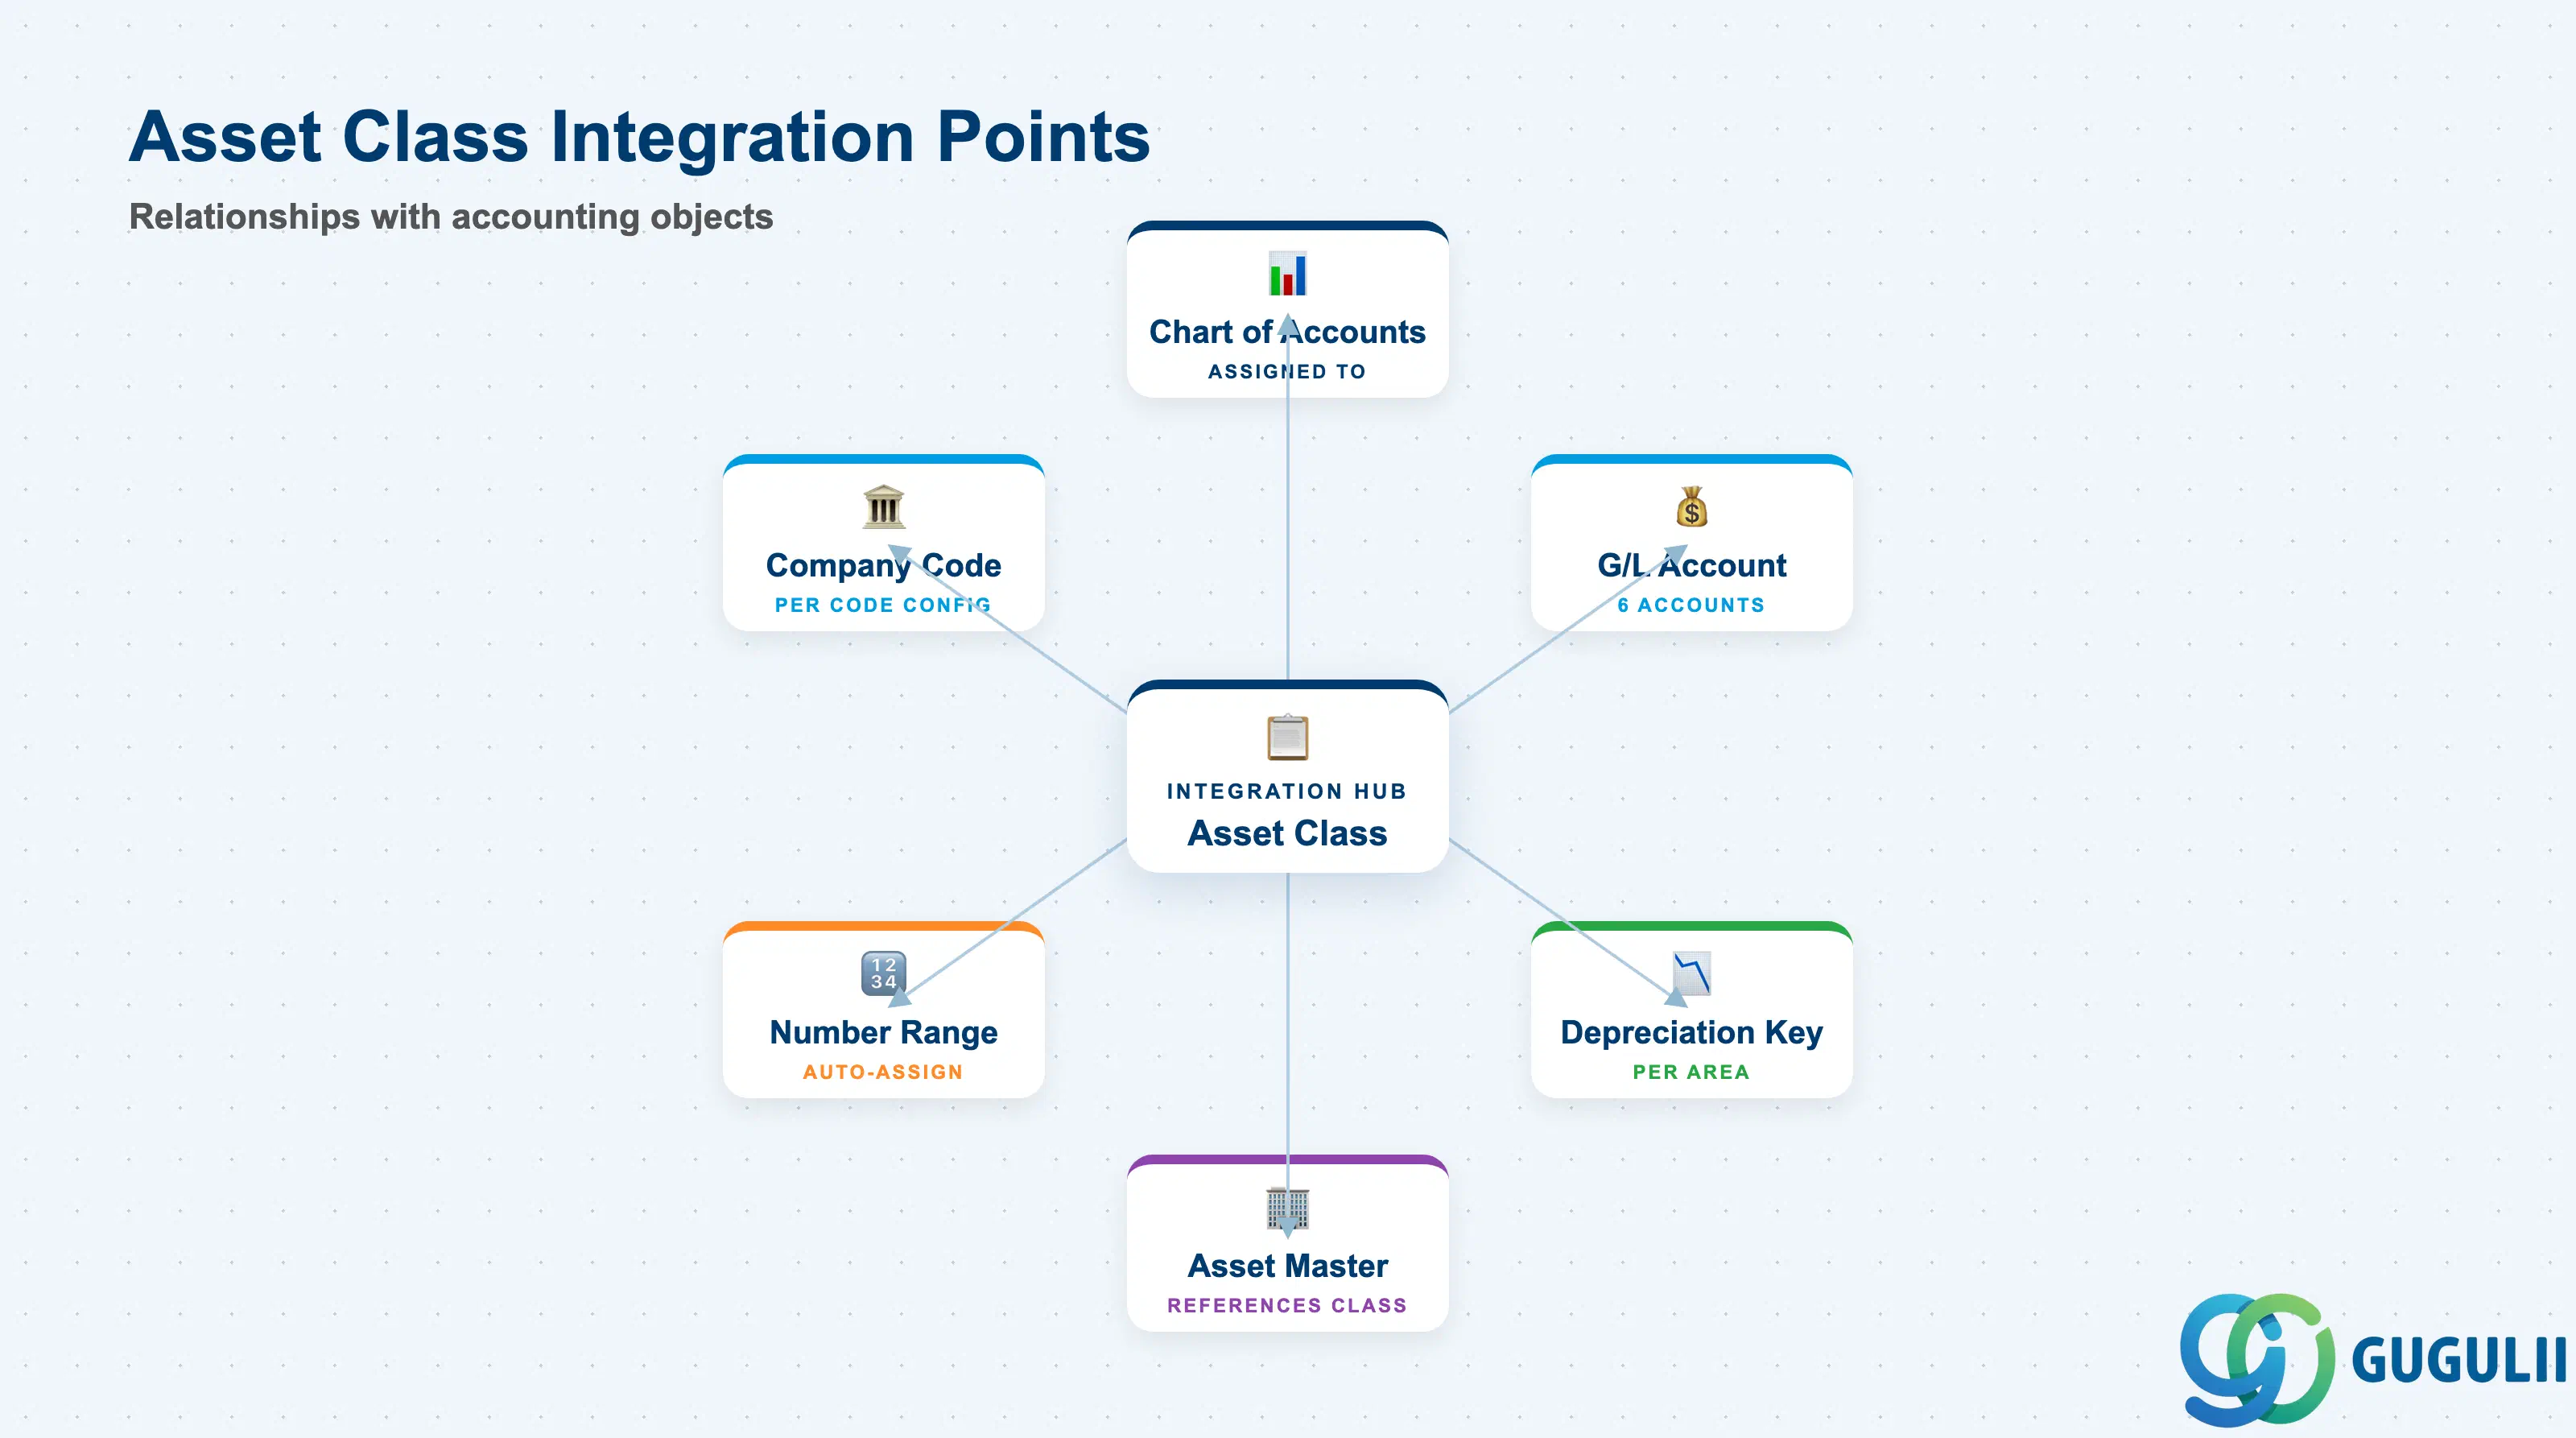
資産クラスは単独では存在しません。資産マスタレコードによって参照され、勘定科目表、総勘定元帳勘定、および減価償却キーとの統合を推進します。
| オブジェクト | 関係性 | 実務上の注意点 | |
|---|---|---|---|
| 勘定科目表 | 資産クラスは勘定科目表に割り当てられる | 資産クラスは、その勘定科目表を使用する会社コードでのみ利用可能です。資産クラスを新しい勘定科目表にコピーする場合、勘定決定を再設定する必要があります。 | |
| 総勘定元帳勘定 | 資産クラスは勘定決定ルールを保持する | 6つの総勘定元帳勘定(取得、減価償却、減価償却累計額、再評価、除却益、除却損)は、資産クラス設定の前に勘定科目表に存在している必要があります。勘定がない場合、資産取得時に転記エラーが発生します。 | |
| 減価償却キー | 資産クラスは減価償却エリアごとに減価償却キーを参照する | 減価償却キー(AFAMS)は計算方法と耐用年数を定義します。1つの資産クラスで、減価償却エリアごとに異なる減価償却キーを使用できます(例:簿上用定額法、税務上用定率法)。 | |
| 資産マスタ | 資産マスタ(AS01)は資産クラスを参照する | 資産クラスは資産作成時に必須です。一度割り当てられると、資産クラスは特別なトランザクション(ABAA)を使用し、厳格なガバナンスのもとでのみ変更可能です。遡及的に変更すると、すべての減価償却履歴に影響します。 | |
| 番号範囲 | 資産クラスは資産マスタの番号範囲を決定する | 各資産クラスに一意の番号範囲間隔(例:建物用1000000~1999999)を割り当てることができます。この区分により、資産レポートと照合が簡素化されます。 | |
| 会社コード | 資産クラスの勘定決定は会社コードごとに行われる | 複数会社プロジェクトの場合、資産クラスを有効化する前に、必要なすべての総勘定元帳勘定が各会社コードの勘定科目表に存在することを検証してください。 |
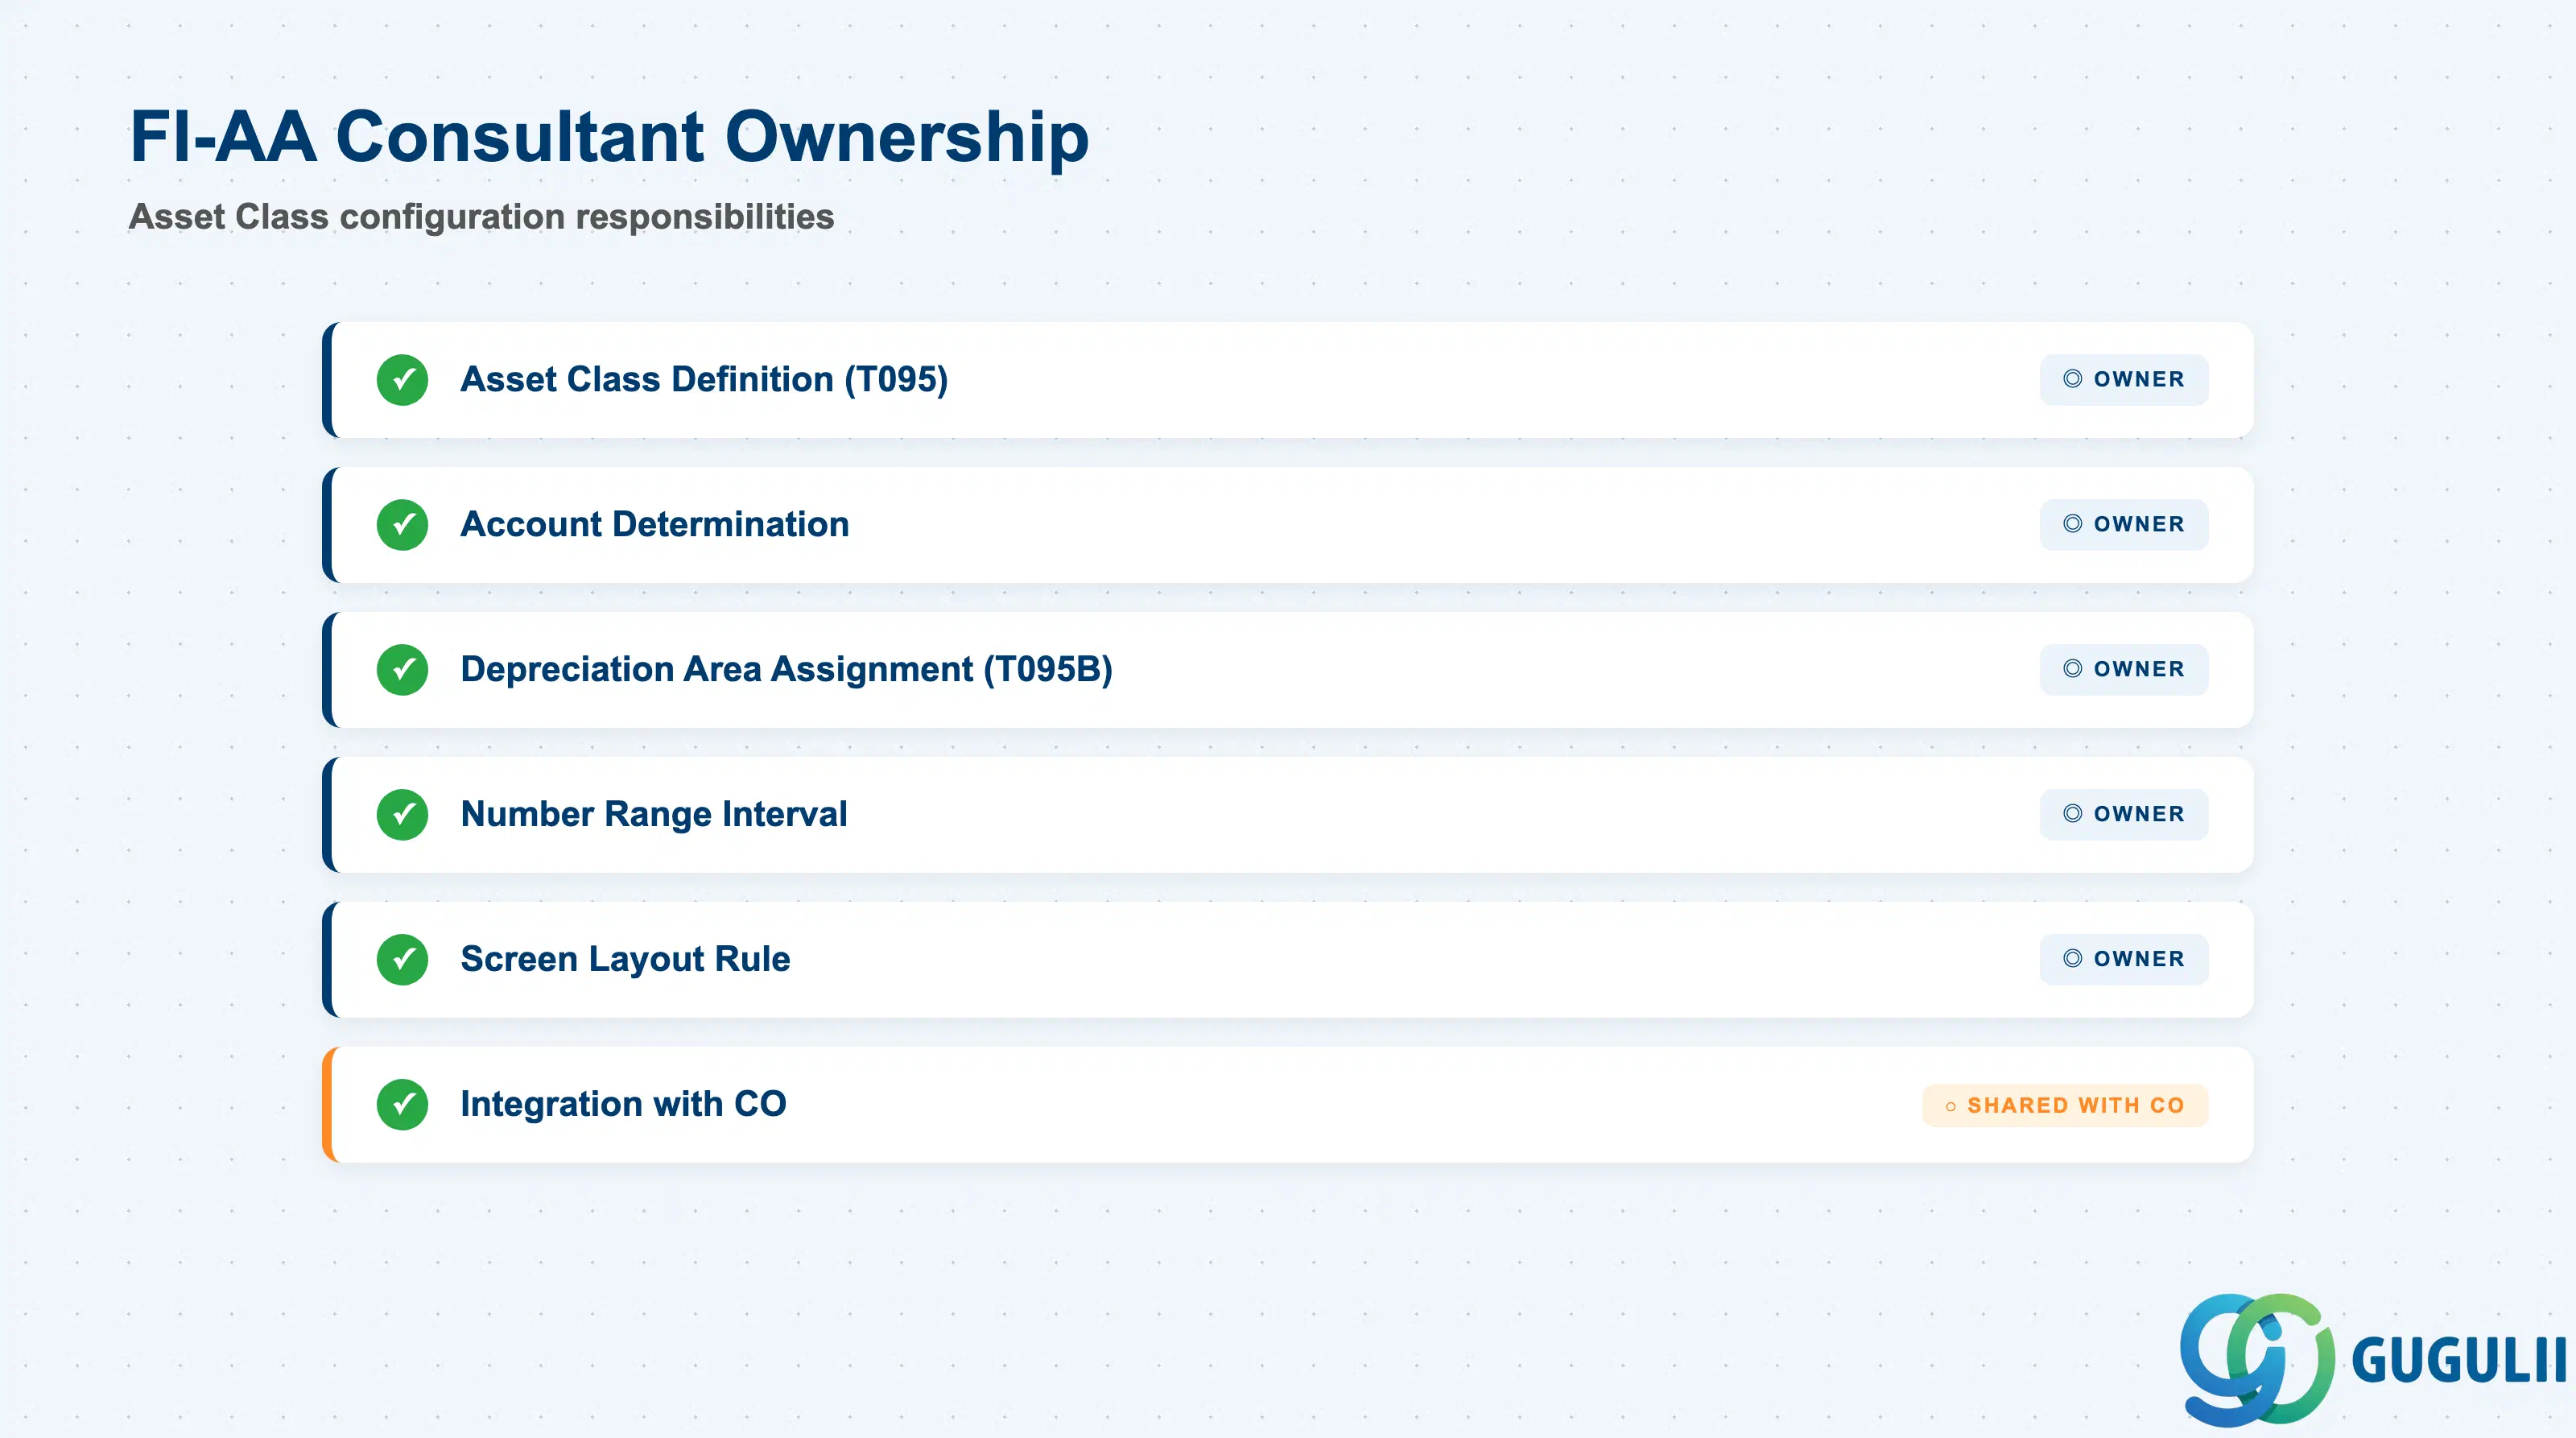
| データセクション | FIの関与 | 備考 | |
|---|---|---|---|
| 資産クラス定義 (T095) | ◎ オーナー | クラスキー、番号範囲、画面レイアウトルール | |
| 勘定決定 | ◎ オーナー | 6つの総勘定元帳勘定(取得、減価償却、減価償却累計額、再評価、除却損益) | |
| 減価償却領域割当 (T095B) | ◎ オーナー | 減価償却キー、耐用年数、領域ごとの残存価格率 | |
| 番号範囲間隔 | ◎ オーナー | 資産クラスごとに割り当て | |
| 画面レイアウトルール | ◎ オーナー | AS01/AS02における項目の表示有無および必須/任意ステータスを制御 | |
| COとの統合 | ○ COと共有 | 内部指図 / WBSの資産への決済 — COコンサルタントが決済プロファイルを検証 |
凡例: ◎ = オーナー/重要, ○ = 直接関与
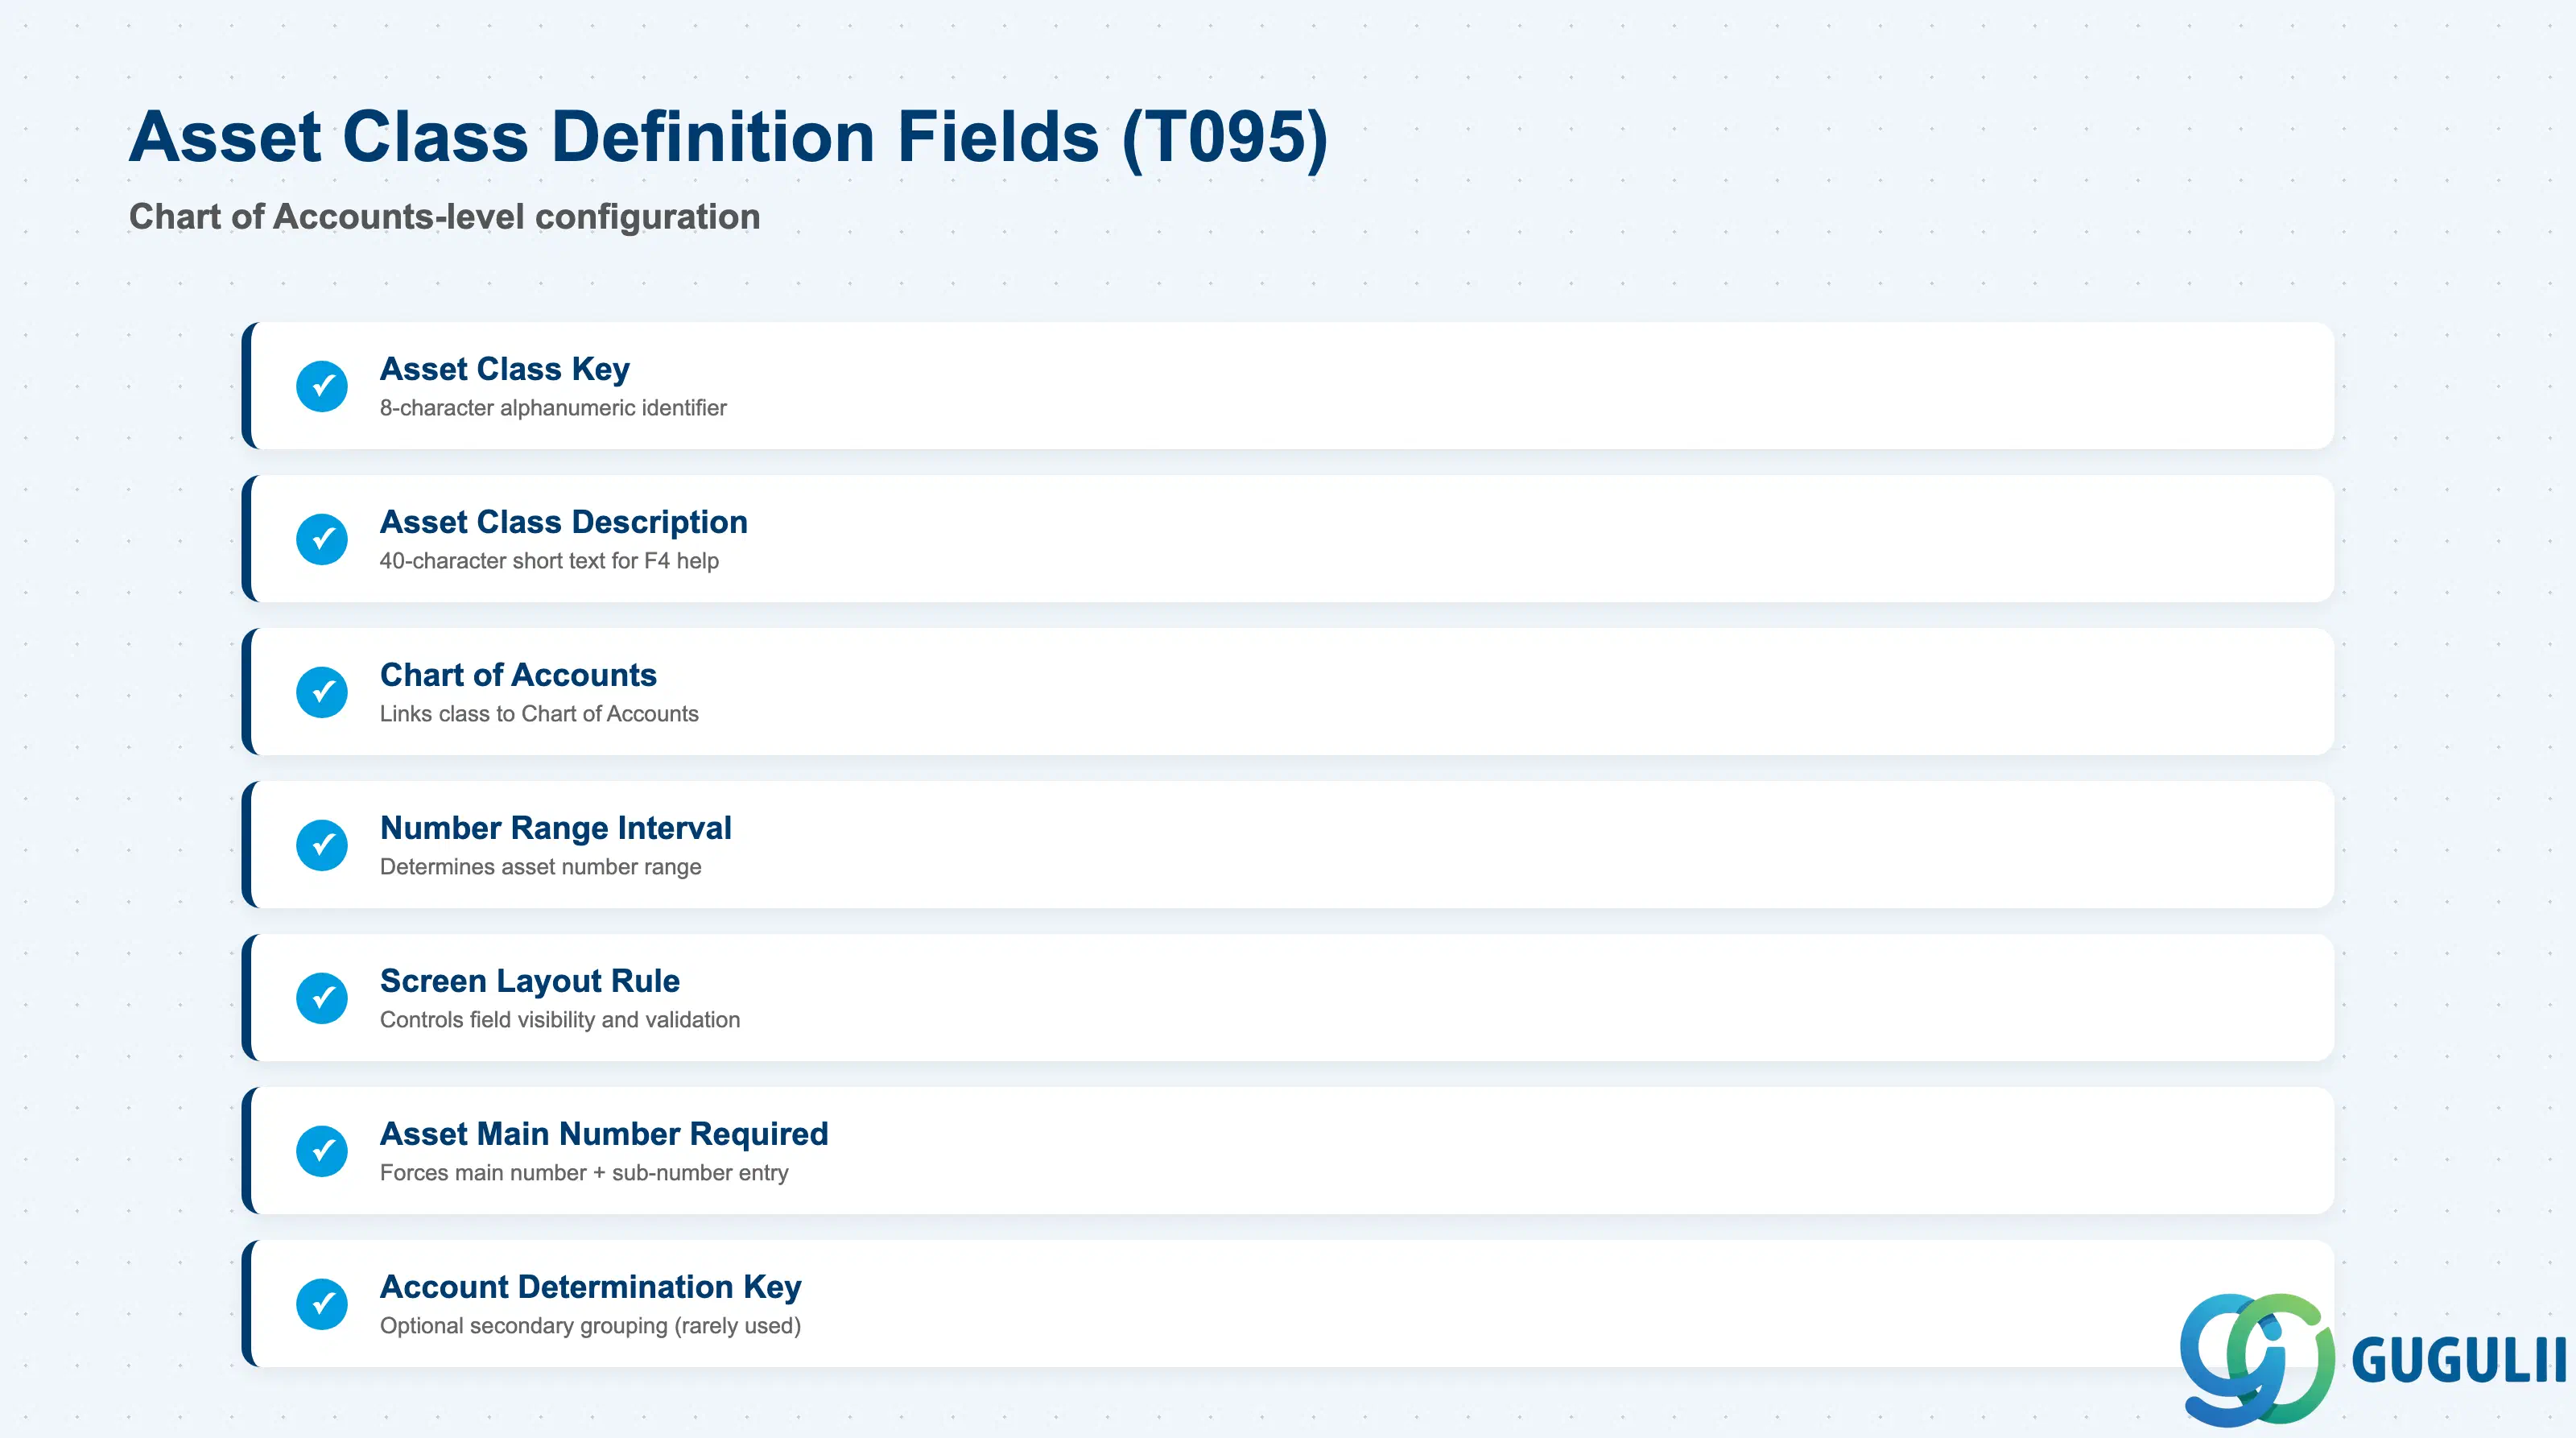
資産クラス定義セクションは、資産マスタデータ構造の基盤です。これにより、資産の番号付け、表示方法、および分類方法が決定されます。
| フィールド | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 資産クラス | 資産クラスキー(8桁、英数字) | 資産カテゴリの主要識別子。ベストプラクティス:貸借対照表の勘定科目項目に合わせた先頭桁を使用する(1000=建物、2000=機械装置)。これによりレポート作成や監査証跡が簡素化される。廃止された資産クラスコードは再利用しないこと。過去の資産はリンクされたままとなるため。 | |
| 資産クラス名称 | 短いテキスト(40文字) | F4ヘルプや資産マスタ作成画面に表示される。複数国プロジェクトでの混乱を避けるため、すべての会社コードで一貫した命名規則を使用すること。例:「1000 Buildings」ではなく「Bldgs」や「Real Estate」としない。 | |
| 勘定科目表 | 勘定科目表キー | 資産クラスを勘定科目表にリンクする。資産クラスは、この勘定科目表を使用する会社コードでのみ利用可能。勘定科目表間で資産クラスをコピーする場合は、参照されるすべての総勘定元帳勘定がコピー先の勘定科目表に存在することを確認すること。 | |
| 番号範囲間隔 | 番号範囲キー | この資産クラスで作成されるすべての資産の資産番号範囲を決定する。例:資産クラス1000(建物)は間隔01(1000000~1999999)を使用。資産クラス2000(機械装置)は間隔02(2000000~2999999)を使用。分離された間隔により、大量レポート作成が簡素化される(例:「すべての建物=1xxxxxxx」)。 | |
| 資産メイン番号必須 | チェックボックス | チェック時、ユーザーは単一のフラット番号ではなく、資産メイン番号と補助番号(例:1000000-0001)の入力を強制される。複数の構成要素を持つ複合資産(例:複数フロアを持つ建物で、各フロアを補助資産とする場合)に使用する。単純な資産(車両、PC)では、データ入力のオーバーヘッドを削減するため無効化する。 | |
| 画面レイアウトルール | 画面レイアウトキー | 画面レイアウト設定(トランザクションAS01 → 画面項目)を参照する。資産マスタ作成・保守時に、どのフィールドを表示、必須、オプション、非表示にするかを制御する。データガバナンス上重要。異なるユーザーロールに対して個別のレイアウトルールを使用すること(例:エンドユーザーにはより厳格な検証、移行チームには緩和された設定)。 | |
| 勘定設定キー | 勘定設定キー | 勘定設定のためのオプションの二次グループ化。使用頻度は低い。ほとんどのプロジェクトでは、この中間レイヤーを使用せずに、資産クラスに直接勘定を割り当てる。 |
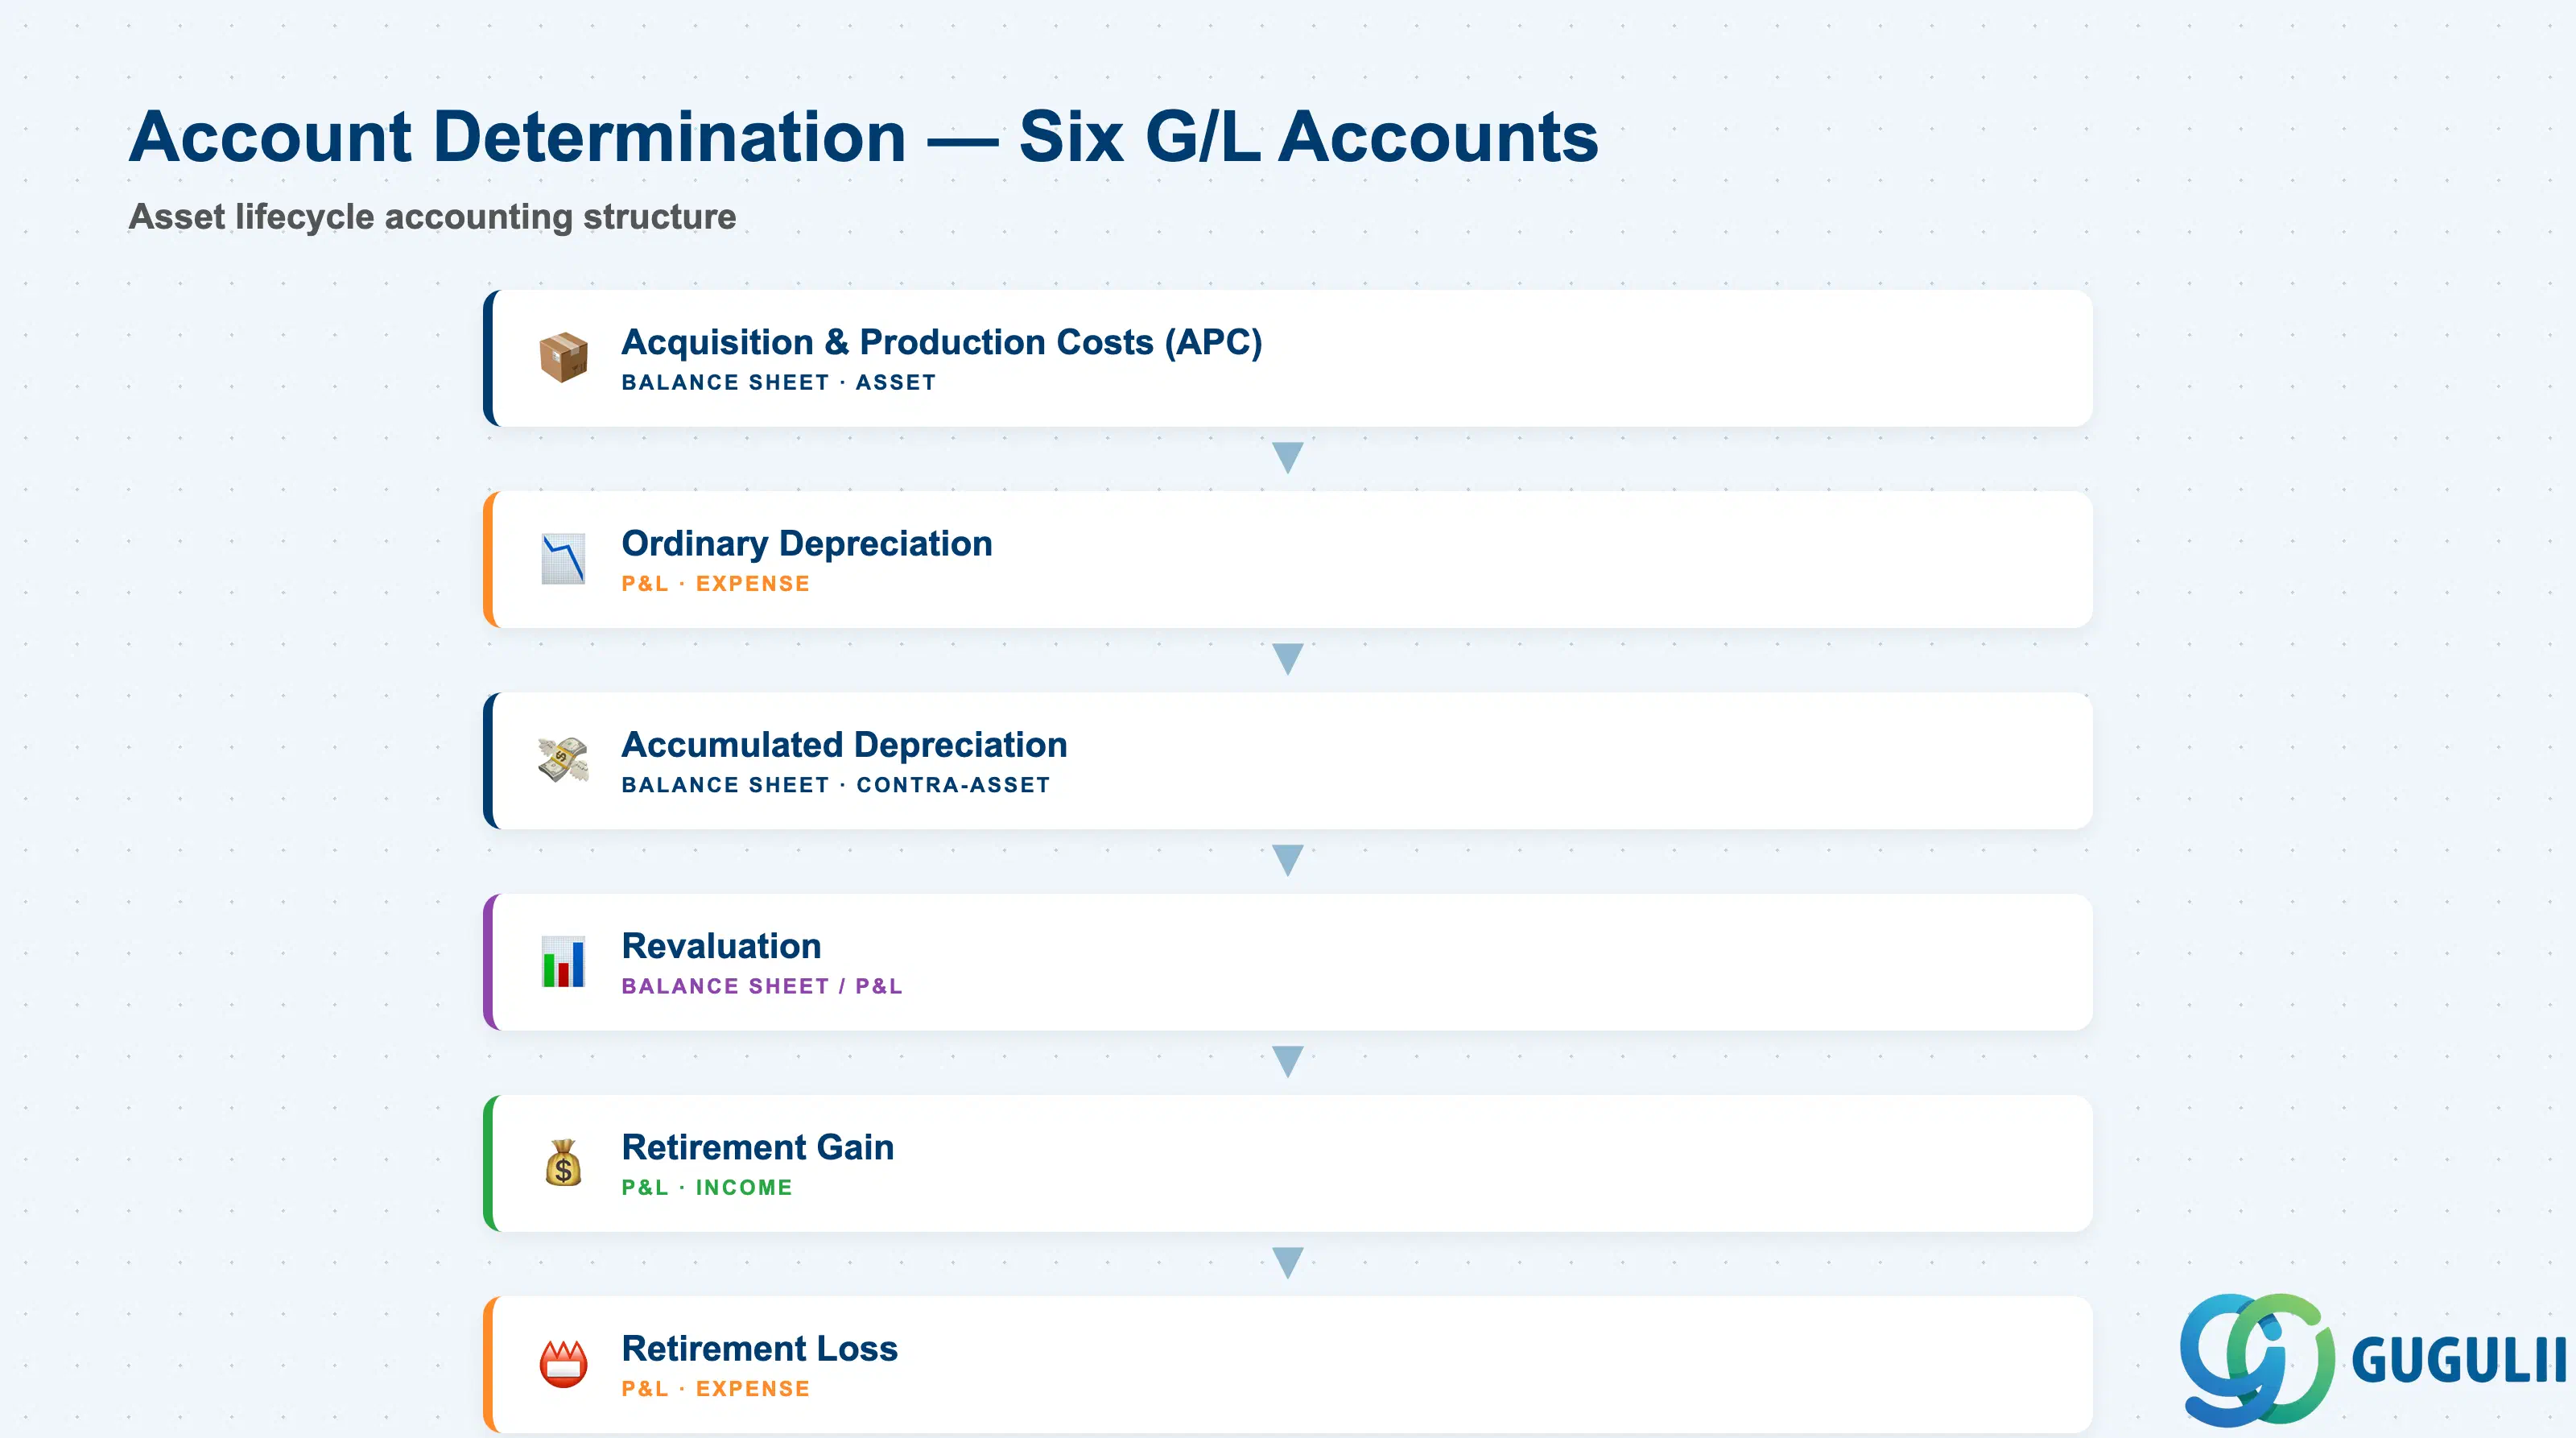
勘定決定セクションでは、各資産クラスを、資産の全ライフサイクル会計(取得から減価償却を経て除却まで)に必要な6つの総勘定元帳勘定にマッピングします。
| フィールド | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 取得・製作原価 (APC) 総勘定元帳 | 資産総額の貸借対照表勘定 | 資産の取得または製作時に資本化されます。取得時(MIRO、F-90、AS91経由)に借方記入され、除却時(ABAVN経由)に貸方記入されます。これは貸借対照表上の「資産総額」行です。貸借対照表勘定(損益計算書勘定ではない)である必要があります。 | |
| 通常減価償却費 総勘定元帳 | 減価償却の損益計算書費用勘定 | 減価償却が転記される際(AFAB経由)、毎月借方記入されます。これは損益計算書上の「減価償却費」行です。複数元帳プロジェクト(例:日本の場合、簿価償却+税務償却)では、この勘定がすべての有効な減価償却領域からの転記を受け入れることを検証してください。 | |
| 減価償却累計額 総勘定元帳 | 貸借対照表の控除対象資産勘定 | 減価償却が転記される際、毎月貸方記入されます。正味簿価 (NBV) = APC – 減価償却累計額 となります。資産の補助元帳レポートを使用する場合、この勘定は統制勘定としてフラグ設定される必要があります。 | |
| 再評価 総勘定元帳 | 再評価調整のための貸借対照表または損益計算書勘定 | 減損、公正価値再評価、または指数ベースの再評価(IAS 16)により資産価値が調整される場合に使用されます。日本では(取得原価が標準であるため)ほとんど転記されませんが、IFRS準拠の減価償却領域では必要です。 | |
| 除却益 総勘定元帳 | 除却益の損益計算書収益勘定 | 資産が売却または除却され、売却代金が正味簿価を上回る場合に貸方記入されます。例:資産NBV = 500,000円、売却代金 = 700,000円 → 除却益 = 200,000円がここに転記されます。 | |
| 除却損 総勘定元帳 | 除却損の損益計算書費用勘定 | 資産が売却または除却され、売却代金が正味簿価を下回る場合に借方記入されます。例:資産NBV = 500,000円、売却代金 = 300,000円 → 除却損 = 200,000円がここに転記されます。 |
前提条件: 資産クラス設定を保存する前に、6つの総勘定元帳勘定すべてが勘定科目表に存在し、会社コードに割り当てられている必要があります。勘定がない場合、資産取得転記(MIRO、F-90)で重大エラーが発生します。日本プロジェクトでは、通常減価償却勘定と減価償却累計額勘定が正しい税区分(非課税)で設定されていることを確認し、消費税転記エラーを防止してください。
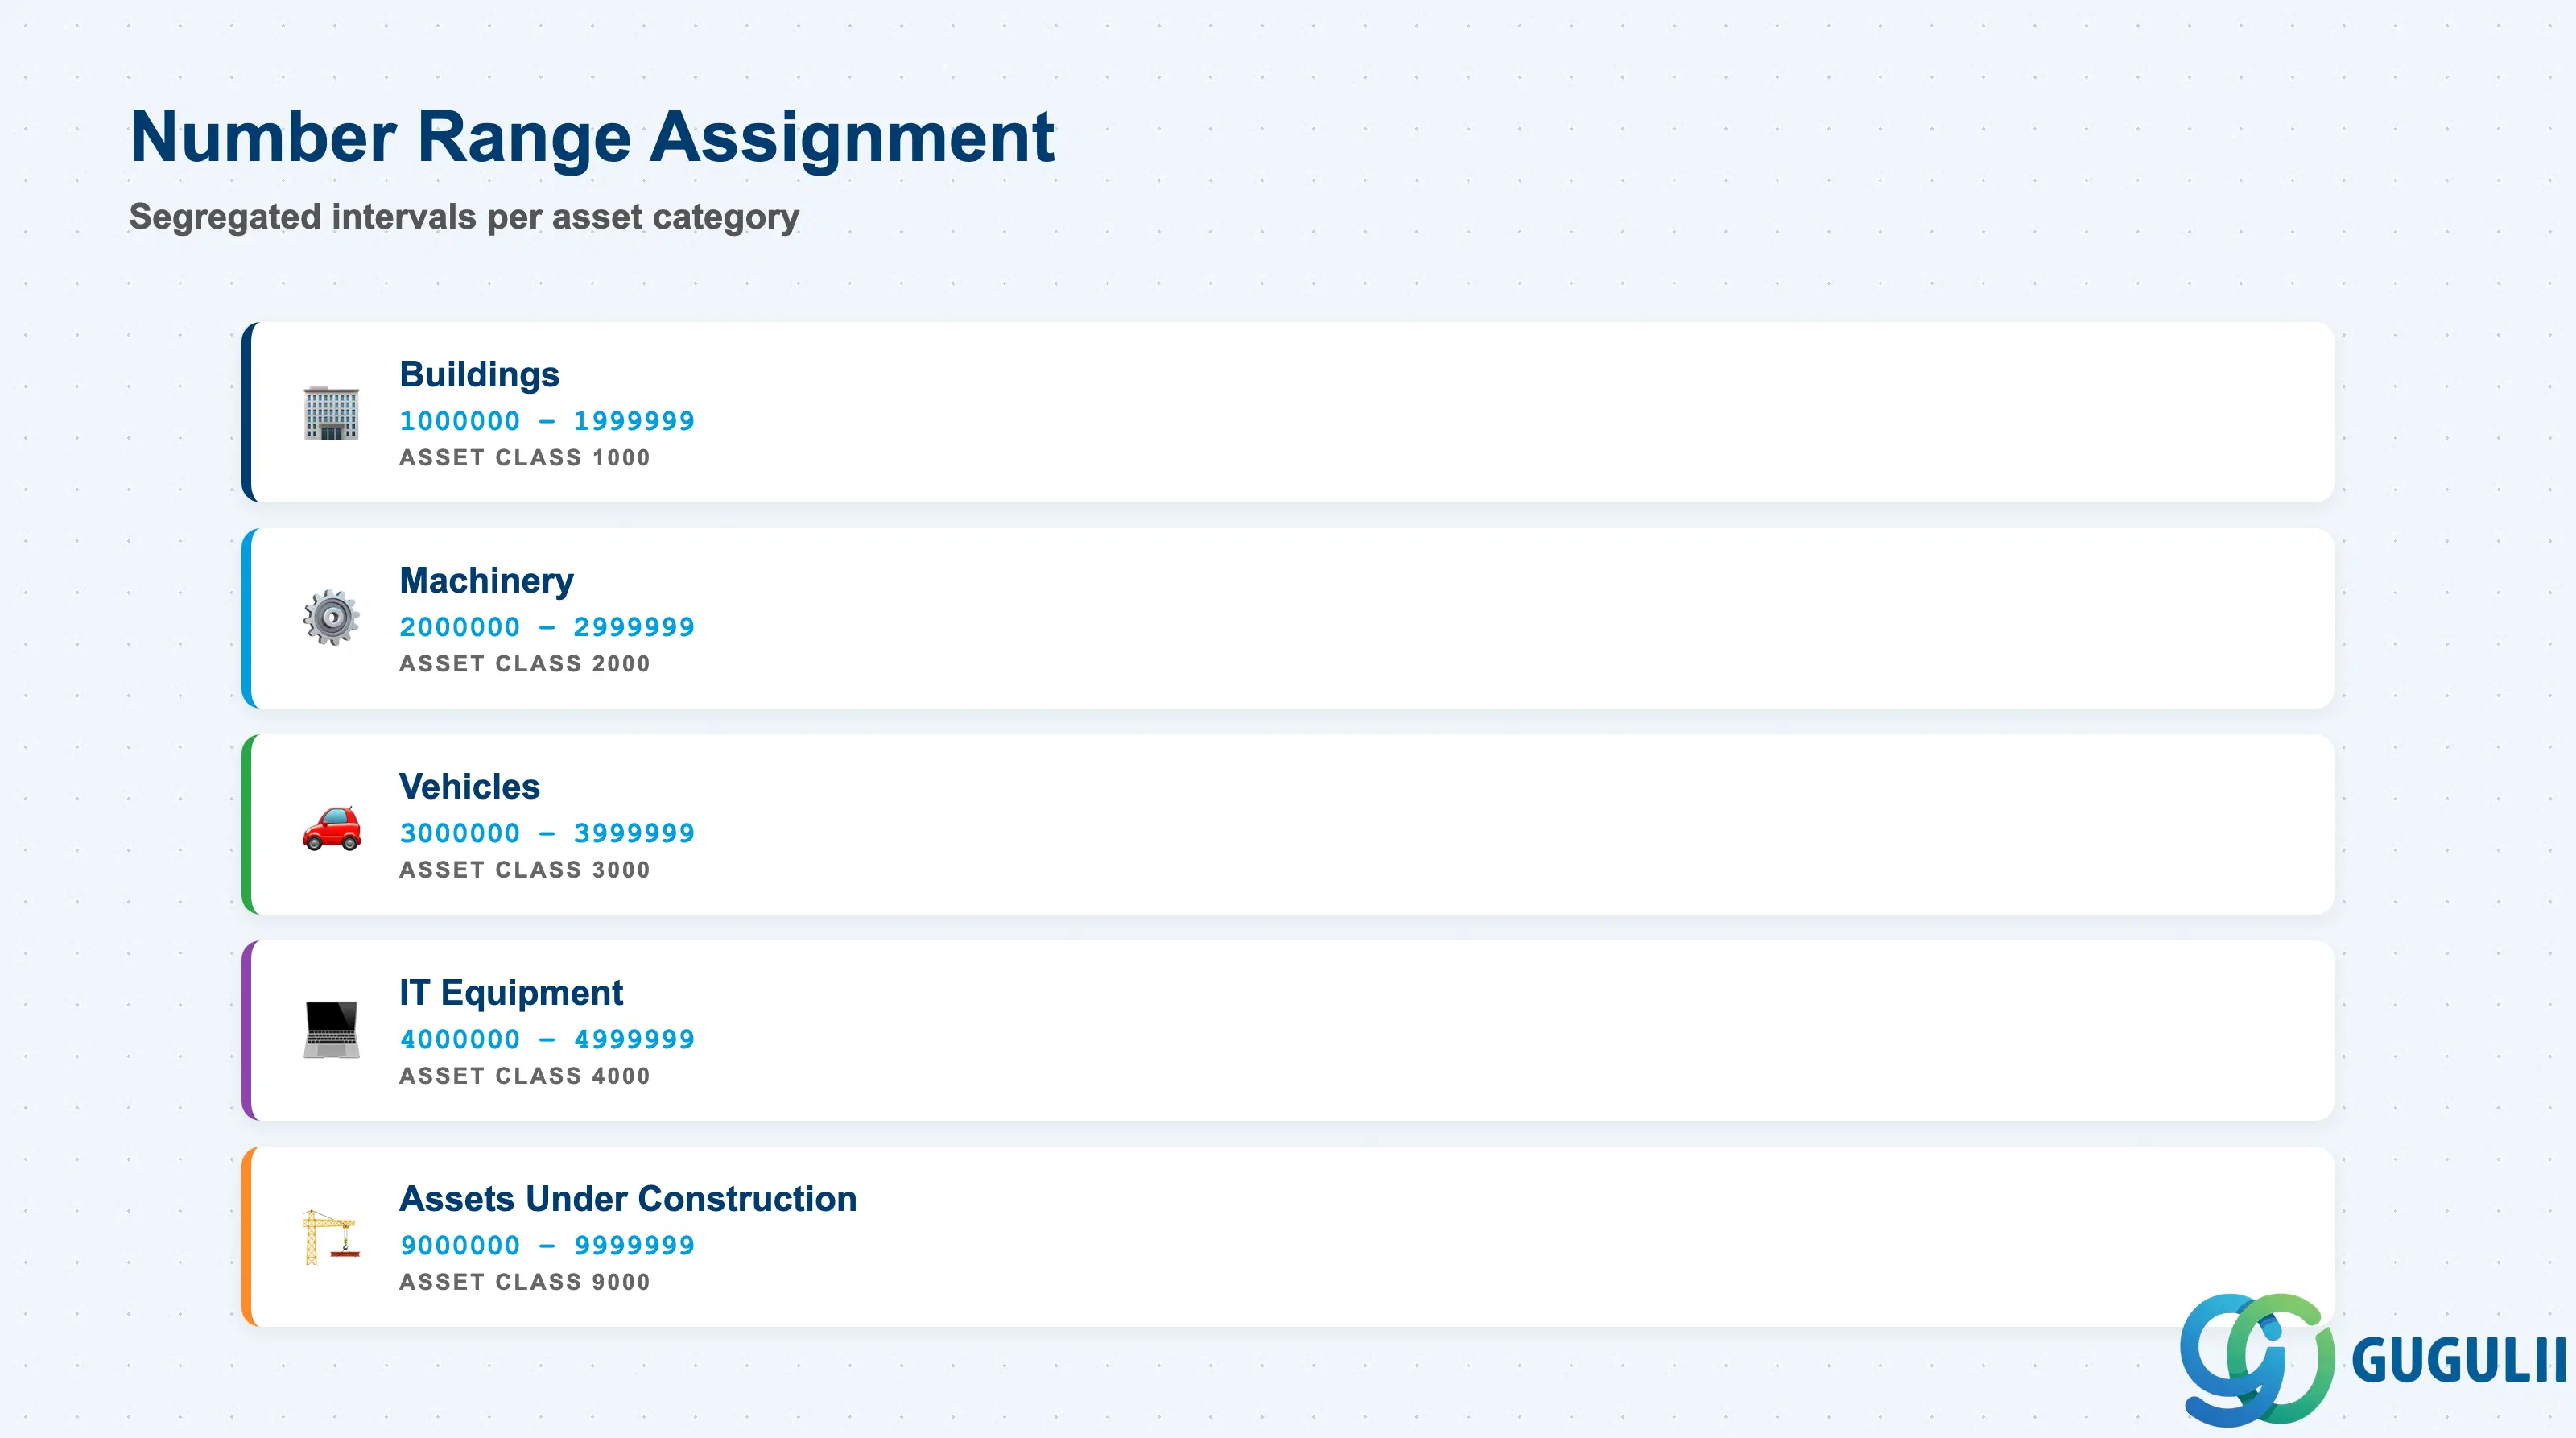
番号範囲割当は、新規の資産マスタレコード作成時に資産番号がどのように生成されるかを決定します。各資産クラスには、カテゴリごとに資産番号を区分するための固有のインターバルを割り当てることができます。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 番号範囲間隔 | 番号範囲キー | この資産クラスに割り当てられた間隔ID。トランザクションAS08で設定。例:間隔01 = 1000000~1999999(建物用)、間隔02 = 2000000~2999999(機械用)。資産クラス1000で資産を作成すると、システムは間隔01から次の利用可能な番号を自動割り当てします。 | |
| 外部番号付与 | チェックボックス(間隔ごと) | チェック時、ユーザーは作成時(AS01)に資産番号を手動で入力する必要があります。レガシー資産番号を移行するプロジェクトや、資産番号を物理的な資産タグと一致させる必要がある場合に使用します。グリーンフィールド導入では無効にし、自動番号付与を有効にして重複や範囲外エラーを防止します。 | |
| 現在の番号 | システム管理カウンタ | 間隔内で最後に割り当てられた番号。資産作成のたびに自動的に増加します。データ移行の切り替え時を除き、この項目を手動で調整しないでください。誤った値は番号の衝突や欠番を引き起こします。 | |
| 範囲開始 / 範囲終了 | 数値境界 | 間隔の最初と最後の番号。将来の資産増加に対応できる十分な範囲を確保してください。番号が枯渇すると、新しい間隔を作成して資産クラスを再割り当てする必要があり、混乱を招きます。大企業では、主要な資産クラスごとに100万番号を割り当ててください(例:1000000~1999999)。 |
設計上の注意: 資産番号を自己文書化するために、資産クラスコードと整合する先頭桁を使用します。例:資産クラス1000(建物)→番号範囲1000000~1999999。監査人やユーザーが資産番号1234567を見た場合、資産クラスフィールドを照会することなく、それが建物であることを即座に認識できます。
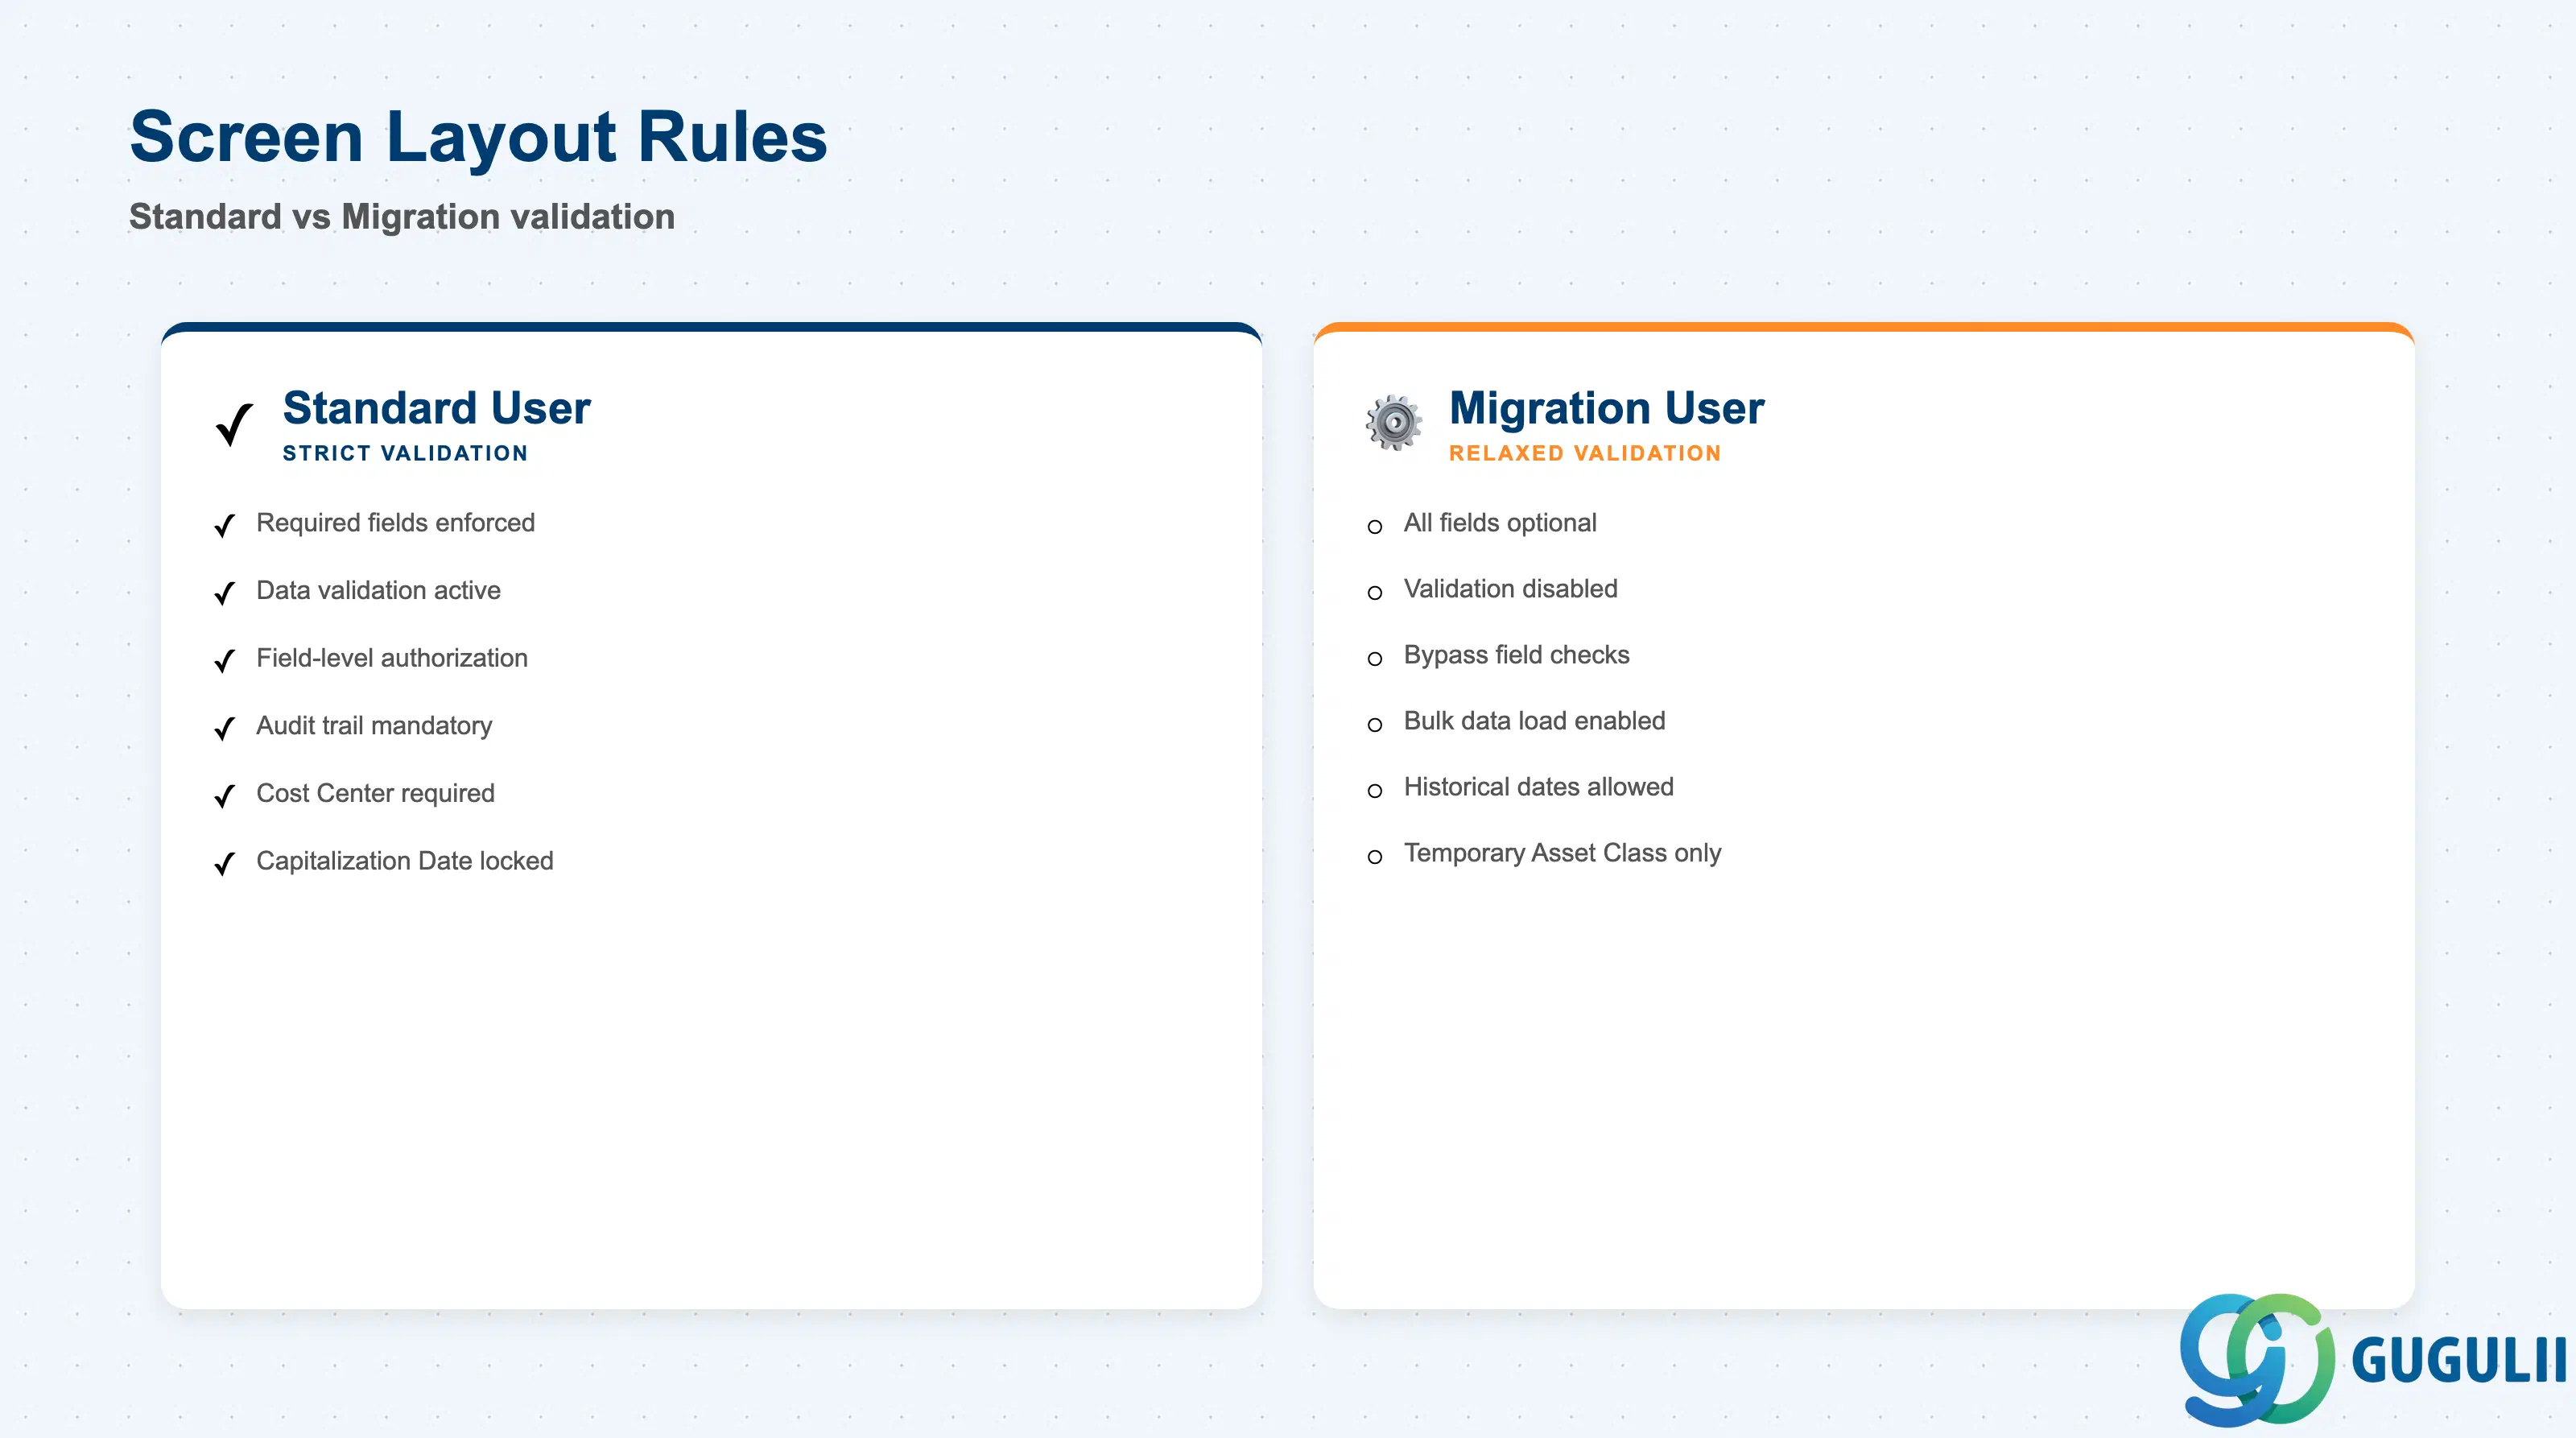
画面レイアウトルールは、資産マスタの作成および保守(AS01、AS02、AS03)において、どの項目を表示、必須、オプション、または非表示にするかを制御します。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 画面レイアウトルール | レイアウトルールキー | 画面レイアウト設定(トランザクションAS01 → 画面項目)を参照します。各資産クラスには1つのレイアウトルールが割り当てられます。例:標準資産用のレイアウトルール"0001"(すべての妥当性チェック有効)、移行資産用のレイアウトルール"MIGR"(妥当性チェック緩和、すべての項目が任意入力)。 | |
| 項目グループ | 項目の論理グループ | 標準の項目グループには、一般データ、配分、時間依存データ、取得、減価償却が含まれます。レイアウトルールは、各グループ内の各項目のステータス(必須/任意/非表示/表示のみ)を設定します。 | |
| 項目ステータス | 必須 / 任意 / 非表示 / 表示のみ | 必須:ユーザーは値を入力する必要があります(例:説明、原価センタに割り当てられた資産の原価センタ)。任意:ユーザーは値を入力してもよい。非表示:項目が画面に表示されません。表示のみ:項目は表示されますが編集できません(例:初回減価償却実行後の償却開始日)。 | |
| ユーザー固有レイアウト | ユーザーまたはロールごとの上書き | 高度なプロジェクトでは、個人設定(トランザクションAS01 → レイアウト → レイアウト保存)を使用して、個々のユーザーが項目の表示/非表示をカスタマイズできます。管理対象環境では推奨されません — 監査証跡にギャップが生じ、データ品質に一貫性がなくなるためです。 |
実用的なヒント: データ移行プロジェクトでは、すべての妥当性チェックを無効にした(すべての項目を任意入力とする)個別の画面レイアウトルールを作成し、移行専用の一時的な資産クラスに割り当ててください。カットオーバー後、厳格な妥当性チェックが設定された本番用資産クラスに一括変更します。これにより、データガバナンスを恒久的に弱めることなく、移行時の読み込みエラーを防止できます。
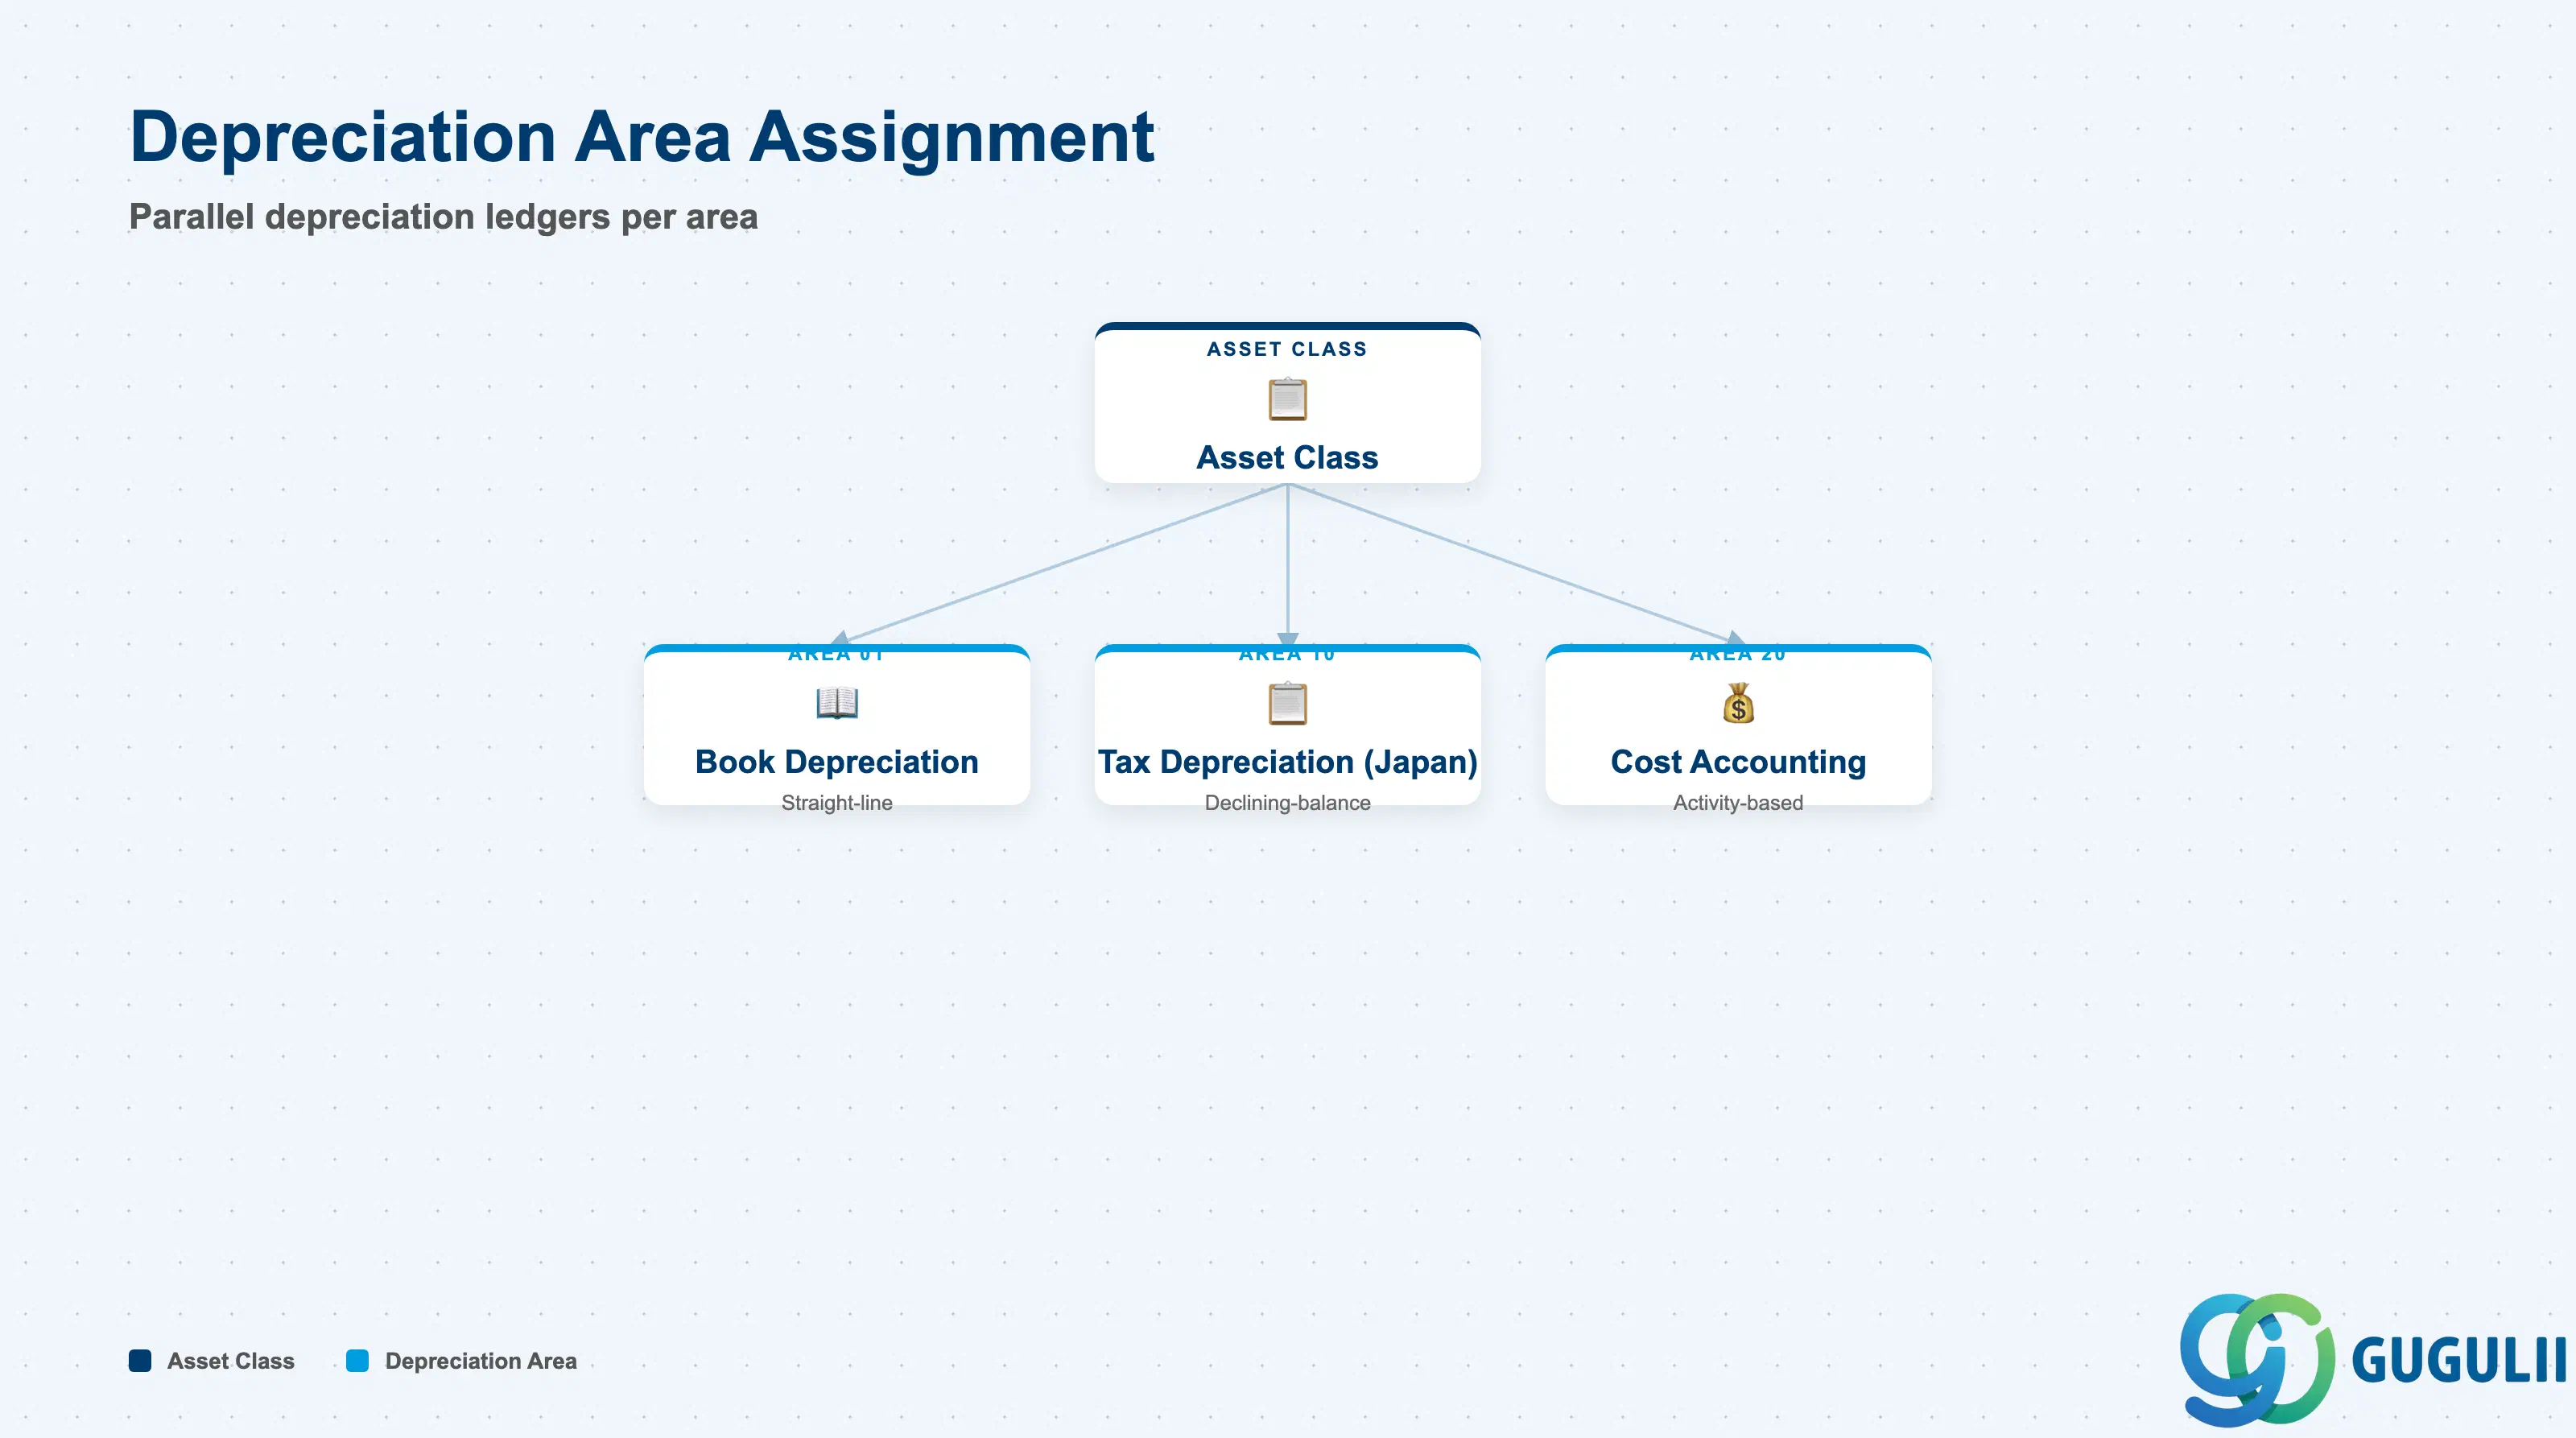
減価償却領域割当は、資産クラスごと、減価償却領域ごとに減価償却パラメータを定義します。各領域は、並行減価償却元帳(例:簿価、税務、IFRS)を表します。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 減価償却領域 | 領域キー | 標準領域: 01 = 簿価償却; 10 = 税務償却(日本固有); 20 = 原価計算償却; 30 = IFRS償却。各資産クラスには、少なくとも領域01を設定する必要があります。追加領域はオプションであり、規制または報告要件に依存します。 | |
| 償却キー | 償却計算方法キー | 償却キーマスタ(AFAMS)を参照します。償却方法(定額法、定率法、生産高比例法)と耐用年数を決定します。1つの資産クラスで、領域ごとに異なる償却キーを使用できます。例:簿価(領域01)には定額法、税務(領域10)には定率法。 | |
| 耐用年数(年) | デフォルトの耐用年数(年) | この資産クラスで資産が作成されるときに提案されます。資産レベルで上書き可能です(AS01 時間依存タブ)。税務コンプライアンス上重要: 日本では、耐用年数は資産カテゴリの法定耐用年数表と一致している必要があります。一致しない場合、システムは誤った税務償却額を計算します。 | |
| 耐用年数(期間) | デフォルトの耐用年数(転記期間) | 年数の代替。暦年と一致しない償却サイクルを持つ資産(例:季節生産設備)に使用します。 | |
| 残存価額率 | 残存価額% | 取得原価のうち償却されない割合。例:資産原価 = 1,000,000円、残存価額率 = 10% → 償却可能額 = 900,000円。ほとんどの資産クラスでは0%が一般的。既知の再販価値がある車両や設備では非ゼロ。 | |
| 正味簿価計算 | チェックボックス | チェック時、システムはこの領域の正味簿価(NBV)を計算します。財務金額を転記しない統計領域(例:数量のみの追跡)では無効にします。 | |
| 償却転記 | チェックボックス | チェック時、この領域の償却が総勘定元帳に転記されます。すべての財務報告領域(01、10、30)で有効にします。転記しない領域(例:領域40 = 管理報告、資産では値が追跡されるが転記はされない)では無効にします。 |
主要な設計判断: 日本プロジェクトでは、エリア01(簿価)とエリア10(税務)に異なる減価償却キーを設定し、財務会計と税務会計の差異に対応する必要があります。エリア01は通常定額法を使用し、エリア10は税法で認められている場合に定率法を使用します。エリア10がないと、年度末決算時に税務申告エラーが発生します。
| ID | Category | Title |
|---|---|---|
| fi-001 | Overview | SAP FIとは何ですか? |
| ID | Category | Title |
|---|---|---|
| fi-a01 | Overview | SAP FI マスタデータ:概要、階層、および関係性 |
| fi-a02-01 | Master Data | SAP FI 品目マスタ |
| fi-a03-01 | Master Data | SAP FI 勘定科目表 |
| fi-a03-02 | Master Data | SAP FI 総勘定元帳 |
| fi-a04-01 | Master Data | SAP FI 支払条件 |
| fi-a04-02 | Master Data | SAP FI 税コード |
| fi-a06-01 | Master Data | SAP FI 銀行マスタ |
| fi-a06-02 | Master Data | SAP FI 仕向銀行 |
| fi-a07-01 | Master Data | SAP FI 資産クラス 📍 |
| fi-a07-02 | Master Data | SAP FI 減価償却キー |
| fi-a07-03 | Master Data | SAP FI 資産マスタ |
| ID | Category | Title |
|---|---|---|
| fi-b01 | Overview | SAP FIトランザクション:プロセスフロー、階層、関係性 |