Title here
Summary here

減価償却キーは、SAPが固定資産の減価償却を計算する方法を決定するマスタデータオブジェクトです。減価償却方法(定額法、定率法、生産高比例法)、耐用年数、および減価償却の開始・終了ルールを指定します。各資産マスタレコードは、減価償却エリアごとに減価償却キーを参照し、企業が法定、税務、管理用の簿価を異なる計算ルールで同時に管理できるようにします。
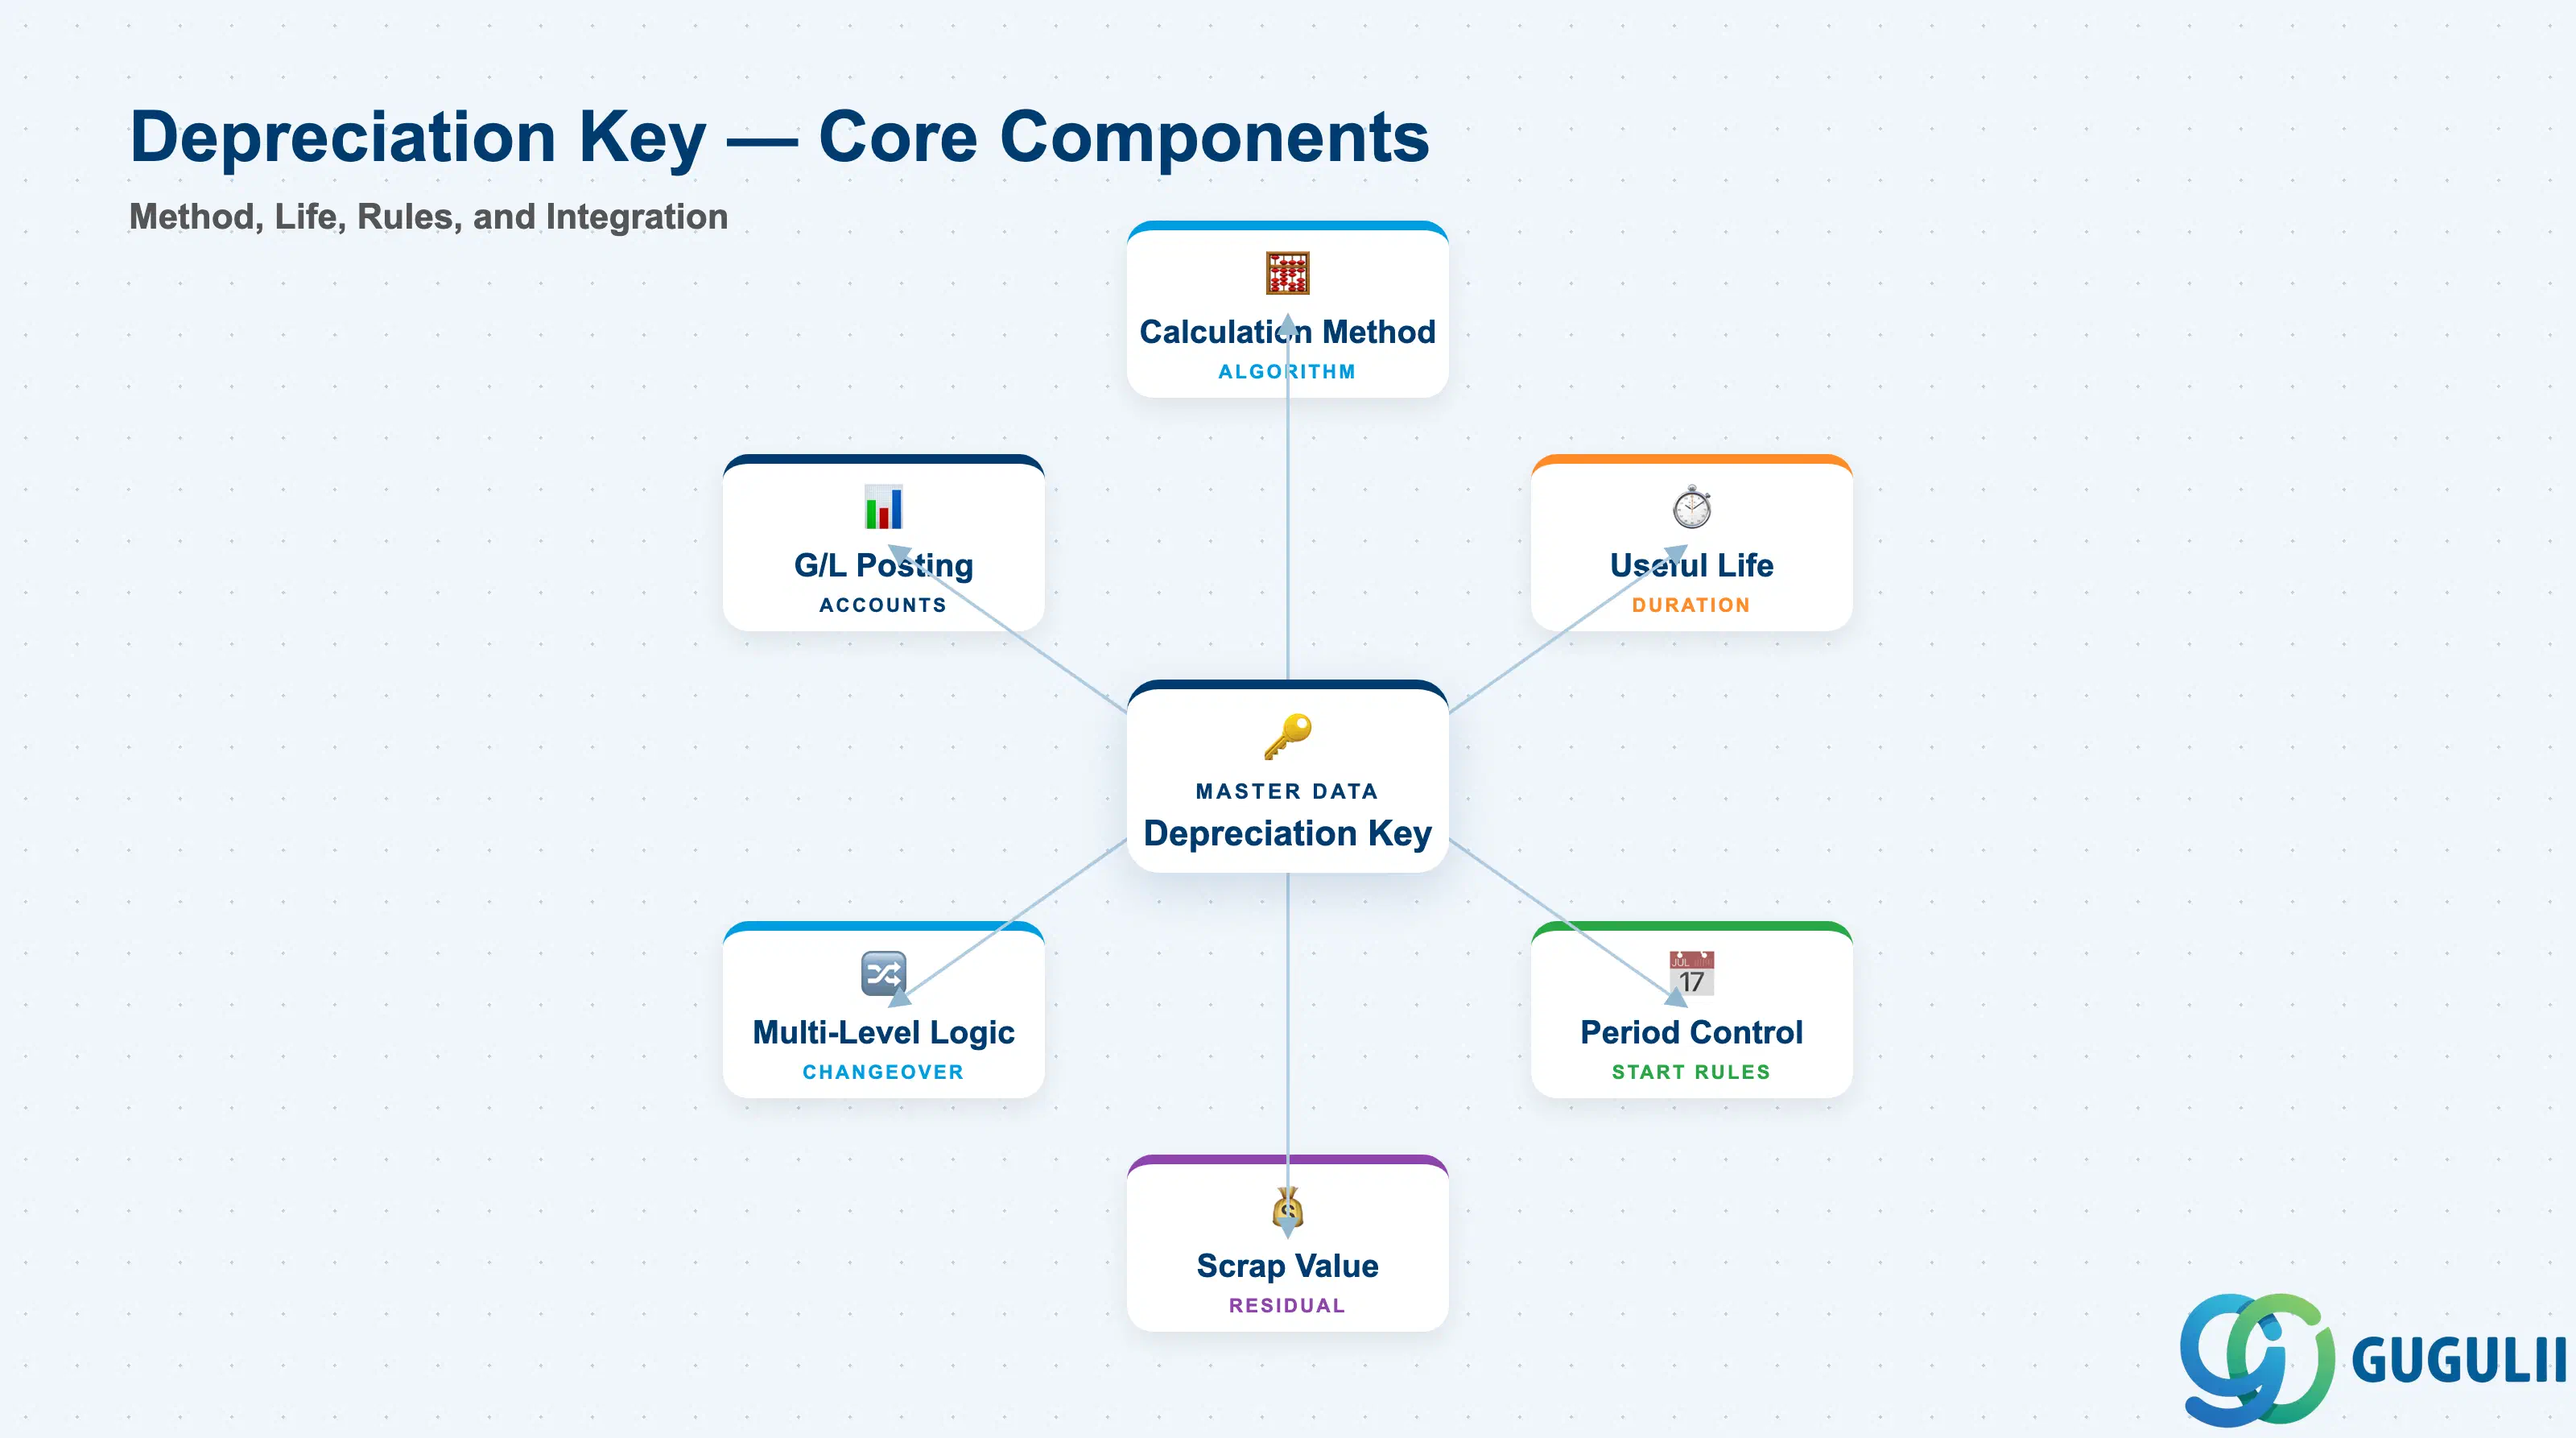
減価償却キーは、定期的な減価償却を計算するために必要なすべてのルール(計算方法、資産の経済的耐用年数、減価償却開始月と開始年、初年度および最終年度に按分計算を使用するか通年ルールを使用するか)をカプセル化した設定オブジェクトです。
| 項目 | 詳細 |
|---|---|
| ロール | 固定資産の減価償却方法とパラメータを定義する |
| 使用するモジュール | FI-AA(主な所有者);CO(間接費配分による振替);PS(WBS資本化資産);RE-FX(不動産減価償却) |
| トランザクション | AFAMS(減価償却キー管理)、AFAMA(減価償却台帳への割当)、AS01/AS02(資産マスタ作成/変更時にキーを参照) |
| 主要テーブル | T5A4A(減価償却キーマスタ — 方法と基本耐用年数)、T5A5D(期間管理ルール)、ANLA(資産マスタ — 減価償却エリア割当) |
| S/4HANA 注意点 | 減価償却キーはS/4HANAでもほぼ変更なし;資産マスタ用Fioriアプリ(固定資産管理)は同じバックエンドカスタマイジングを参照。簡易資産会計(2LT — 新資産)は中小規模向けに利用可能だが、同じ減価償却キー構造を使用する。 |
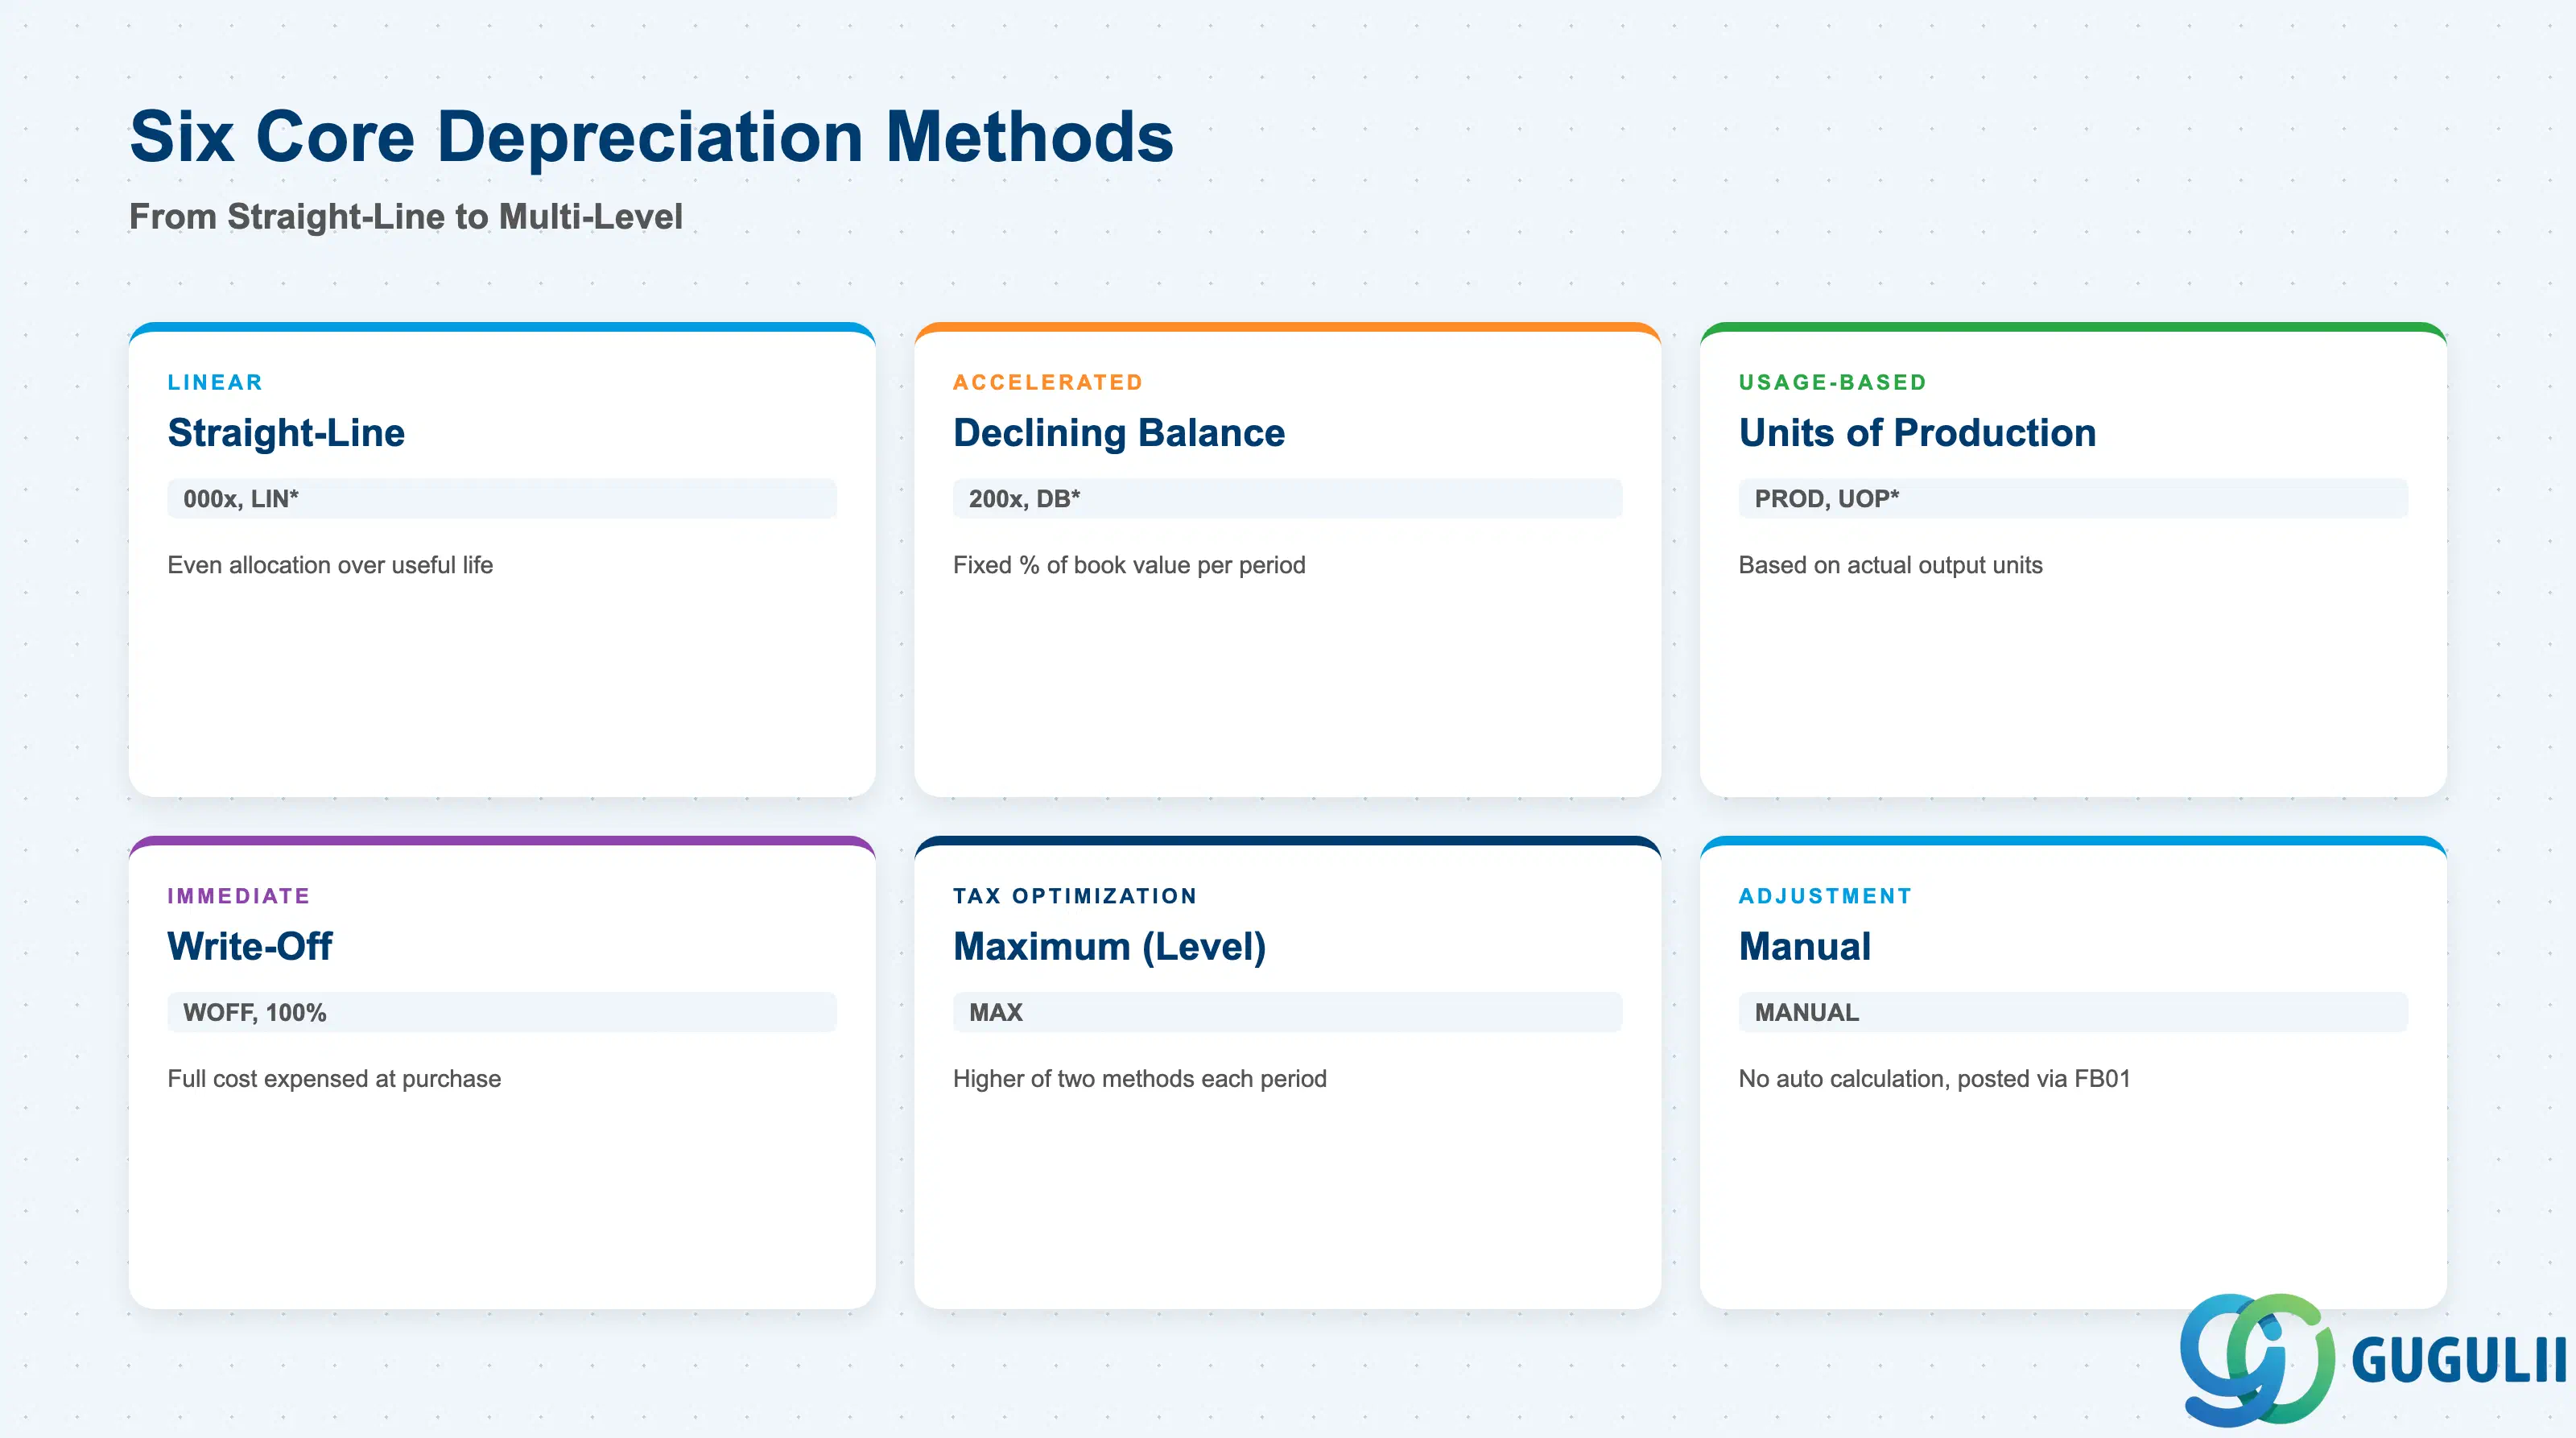
間違った方法を選択すると、財務諸表の誤表示や税務罰則につながる可能性があります。例えば日本の税法では、機械設備には定率法、建物には定額法が義務付けられており、これらを混同すると監査で指摘を受けることになります。
| 方法 | コードパターン | ユースケース | 主な動作 | |
|---|---|---|---|---|
| 定額法(線形) | 000x, 001x, LIN* | 建物、長期インフラ、無形資産 | 耐用年数にわたって均等に費用配分。各期の減価償却費 = (取得価額 − 残存価額) ÷ 耐用年数 | |
| 定率法 | 200x, 250x, DB* | 機械、車両、生産設備 | 各期の簿価に固定の償却率を適用。初期に多く償却し、後期に少なくなる | |
| 生産高比例法 | PROD, UOP* | 採掘設備、生産量が測定可能な生産ライン | 減価償却費 = (当期生産量 ÷ 総予想生産量) × (取得価額 − 残存価額)。定期的な生産データの入力が必要 | |
| 即時償却 | WOFF, 100% | 低価額資産(例:重要性の基準以下の事務用品)、販促品 | 購入期に取得原価全額を費用処理。簿価は即座にゼロになる | |
| 最大償却(レベル) | MAX | 税務最適化シナリオ(例:日本の特別償却制度) | 各期に定額法と定率法を比較し、高い方の金額を計上。並行して設定された2つのサブキーが必要 | |
| 手動償却 | MANUAL | 単発の調整、修正転記 | 減価償却費は自動計算されず、ABAAまたはFB01で手動転記される |
設計原則: 減価償却キーは資産クラスレベルでデフォルトとして割り当てますが、個別の資産で異なる処理が必要な場合(例:元の建物よりも残存耐用年数が短い増築部分)は、資産マスターレベルでの上書きを許可します。
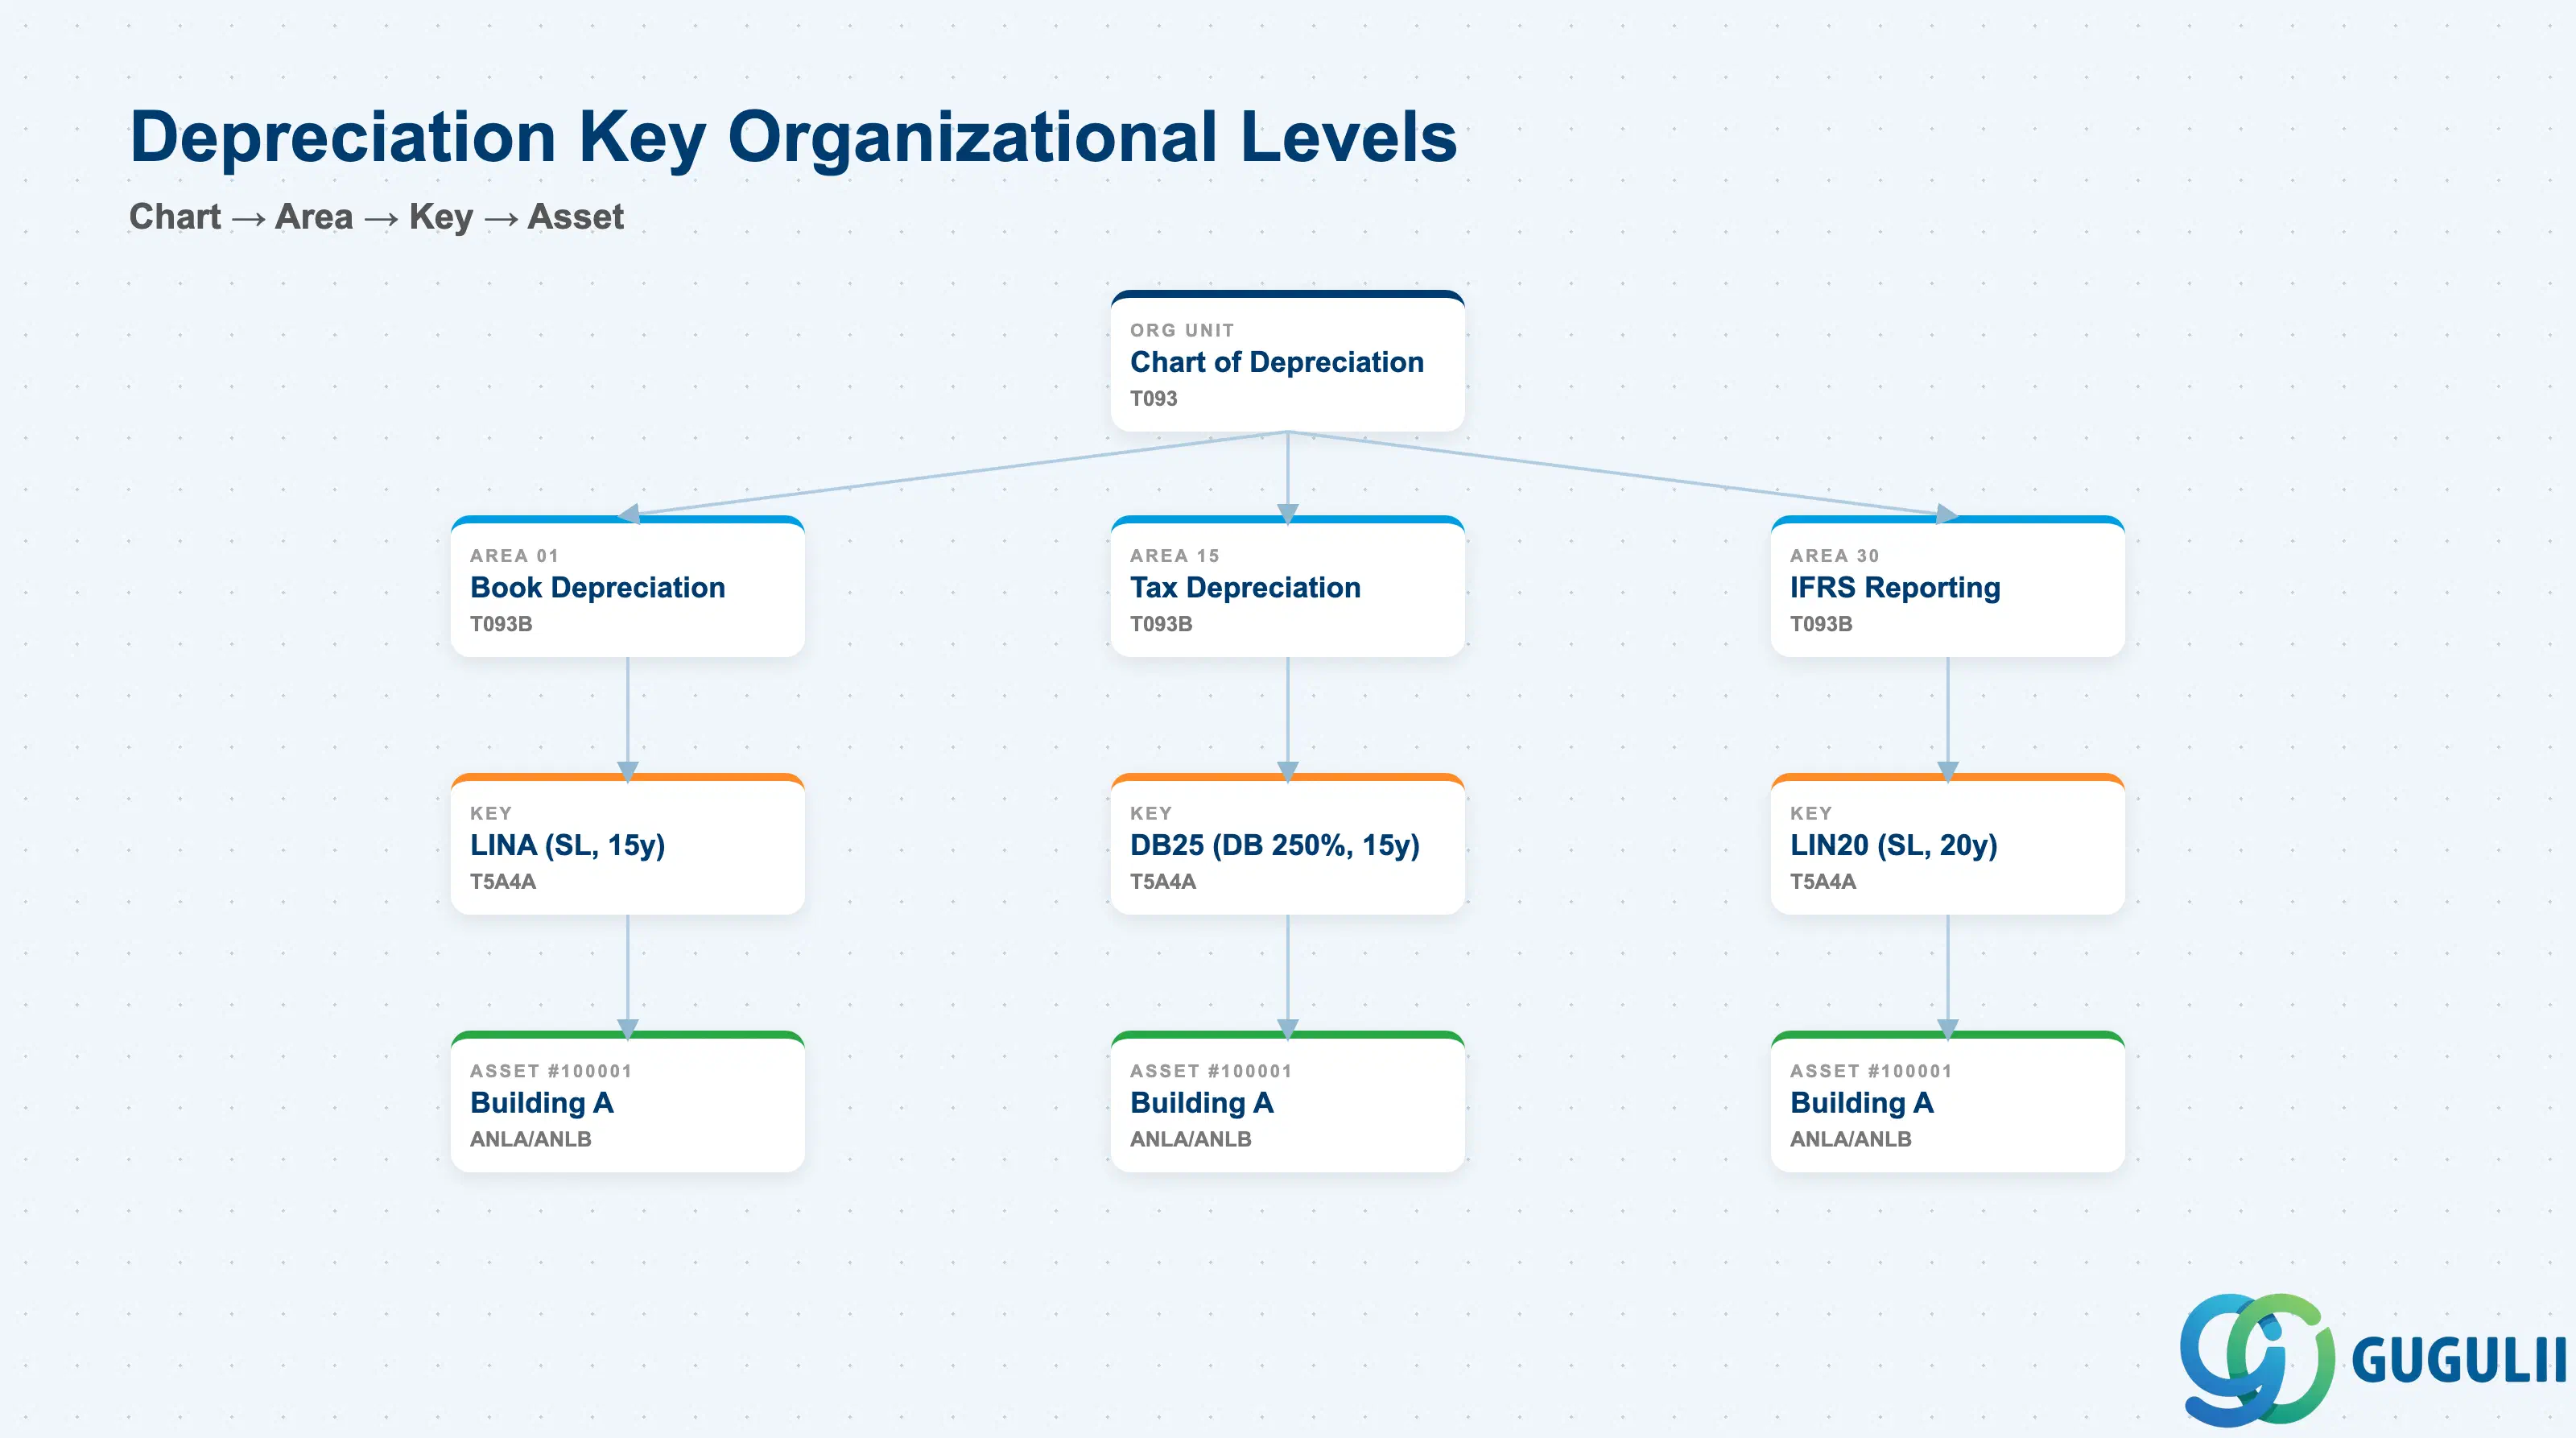
減価償却キーは、減価償却コード表内の減価償却領域ごとに定義されます。単一の会社コードは1つの減価償却コード表を使用しますが、各資産は複数の減価償却領域(簿価償却、税務償却、グループ報告、IFRS、原価計算)を持つことができます。各領域は独自の減価償却キーを参照し、同一資産が異なる目的に対して異なる率で減価償却されることを可能にします。
Chart of Depreciation (e.g., 1000 = Japan CoA)
  ├─ Depreciation Area 01 (Book Depreciation — JGAAP)
  │    └─ Asset Master #100001 → Depreciation Key LINA (Straight-line, 15 years)
  ├─ Depreciation Area 15 (Tax Depreciation — Japan Tax)
  │    └─ Asset Master #100001 → Depreciation Key DB25 (Declining-balance 250%, 15 years)
  └─ Depreciation Area 30 (IFRS Reporting)
└─ Asset Master #100001 → Depreciation Key LIN20 (Straight-line, 20 years)| 組織レベル | テーブル | 主キー項目 | 備考 | |
|---|---|---|---|---|
| 減価償却コード | T093 | AFABER(減価償却コードID、例:1000) | 会社コードごと、または同一の資産会計ルールを持つ会社コードグループごとに1つ | |
| 減価償却領域 | T093B | AFABER、AFBNR(領域番号01~99)、XBILK(貸借対照表フラグ)、XGKRE(総勘定元帳連携フラグ) | 領域01~15は通常実領域(総勘定元帳に転記)、16~99は派生領域または計画領域 | |
| 減価償却キー | T5A4A | AFABER、AFBNR、AFASL(減価償却キーコード、例:LINA)、BMETH(ベース方式)、NDJAR(耐用年数) | 領域ごとに割り当てられ、同一キーコード(例:LINA)でも領域によって異なるパラメータを持つ | |
| 資産マスタ(領域別) | ANLA、ANLB | ANLN1(資産番号)、AFABE(減価償却領域)、AFASL(当該領域の減価償却キー)、ND(耐用年数の上書き) | ANLBは時系列データ(取得価額、簿価、減価償却累計額)を保持 |
主要な設計判断: 組織が並行して簿価減価償却と税務減価償却を実行する場合、同じ資産クラスに対して異なる減価償却キーを使用して2つの減価償却領域(01と15)を設定します。システムは別々の総勘定元帳勘定に転記し、法定基準と税務基準を明確に分離します。
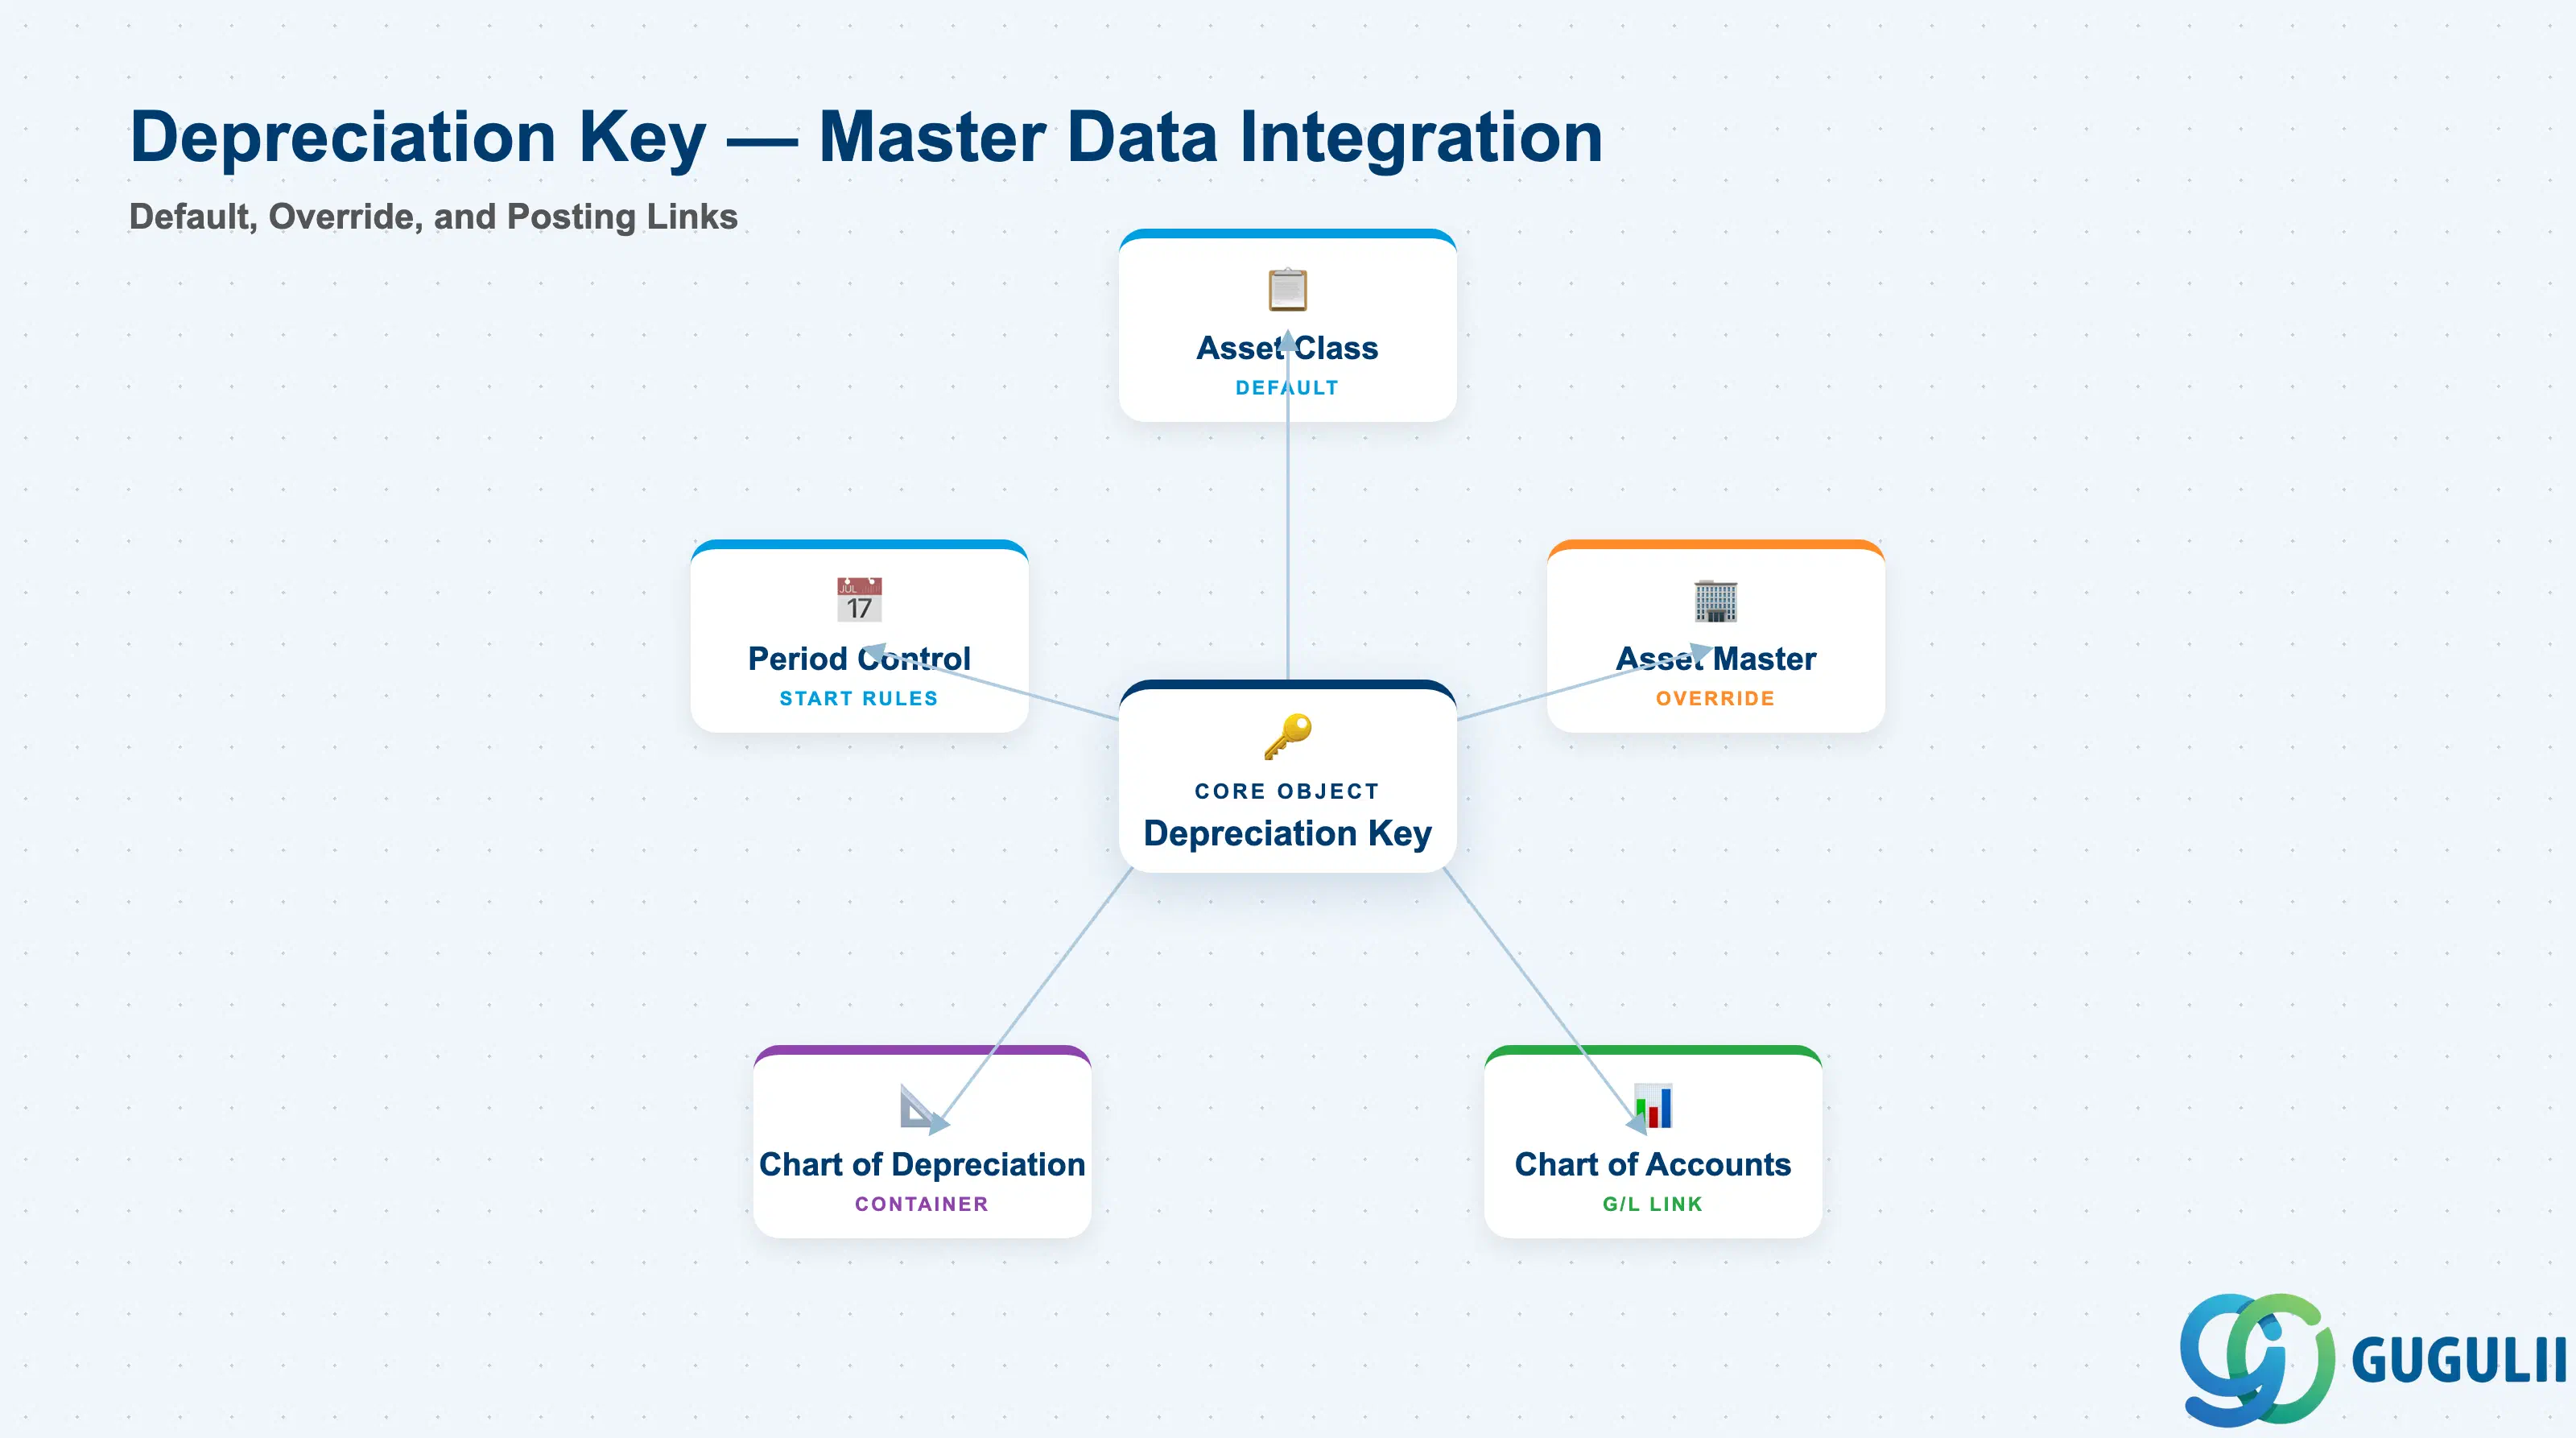
減価償却キーは単独で存在するわけではなく、資産クラス(デフォルト値を提供)や個別の資産マスタ(デフォルト値を上書き可能)から参照されます。また、減価償却転記を受け取るG/L勘定を決定し、勘定科目表と密接に連携します。
| オブジェクト | 関係性 | 実務上の注意点 | |
|---|---|---|---|
| 資産クラス | 資産クラス → デフォルト減価償却キー(エリア別) | 新規資産マスタ作成時に資産クラスを選択すると、OAYZで設定された減価償却キーがシステムから提案されます。この提案は資産作成時(AS01)に上書き可能ですが、デフォルト設定により時間を節約し、ポリシーを徹底できます。 | |
| 資産マスタ | 資産マスタ(エリア別) → 減価償却キー | 資産マスタ(ANLB)の各減価償却エリアには、異なる減価償却キーを設定できます。これは、法定償却と税務償却に差異がある企業(例:日本で建物は定額法、機械装置は定率法)にとって不可欠です。 | |
| 勘定科目表 | 減価償却範囲 → 勘定設定 → 総勘定元帳科目 | 減価償却キーは直接総勘定元帳科目を参照しませんが、減価償却エリアの勘定設定(AO90)は取引タイプ(例:AFAB=通常償却、AIAB=計画外償却)を使用して総勘定元帳に転記します。異なる減価償却キーは、設定に応じて異なる取引タイプをトリガーできます。 | |
| 減価償却範囲 | 減価償却キーと1対Nの関係 | 1つの減価償却範囲(例:日本拠点向け1000)には、数十の減価償却キー(建物定額法用LINA、機械装置定率法用DB25、生産高比例法用PRODなど)を含めることができます。 | |
| 期間管理(減価償却開始ルール) | 減価償却キー → T5A5D(開始/終了ルール) | 減価償却が取得月から開始されるか、翌月からか、会計年度開始時からかを決定します。日本では、税務ルールにより月中取得の場合の月額按分(15日以降取得の場合は半月償却)が一般的に必要です。 |
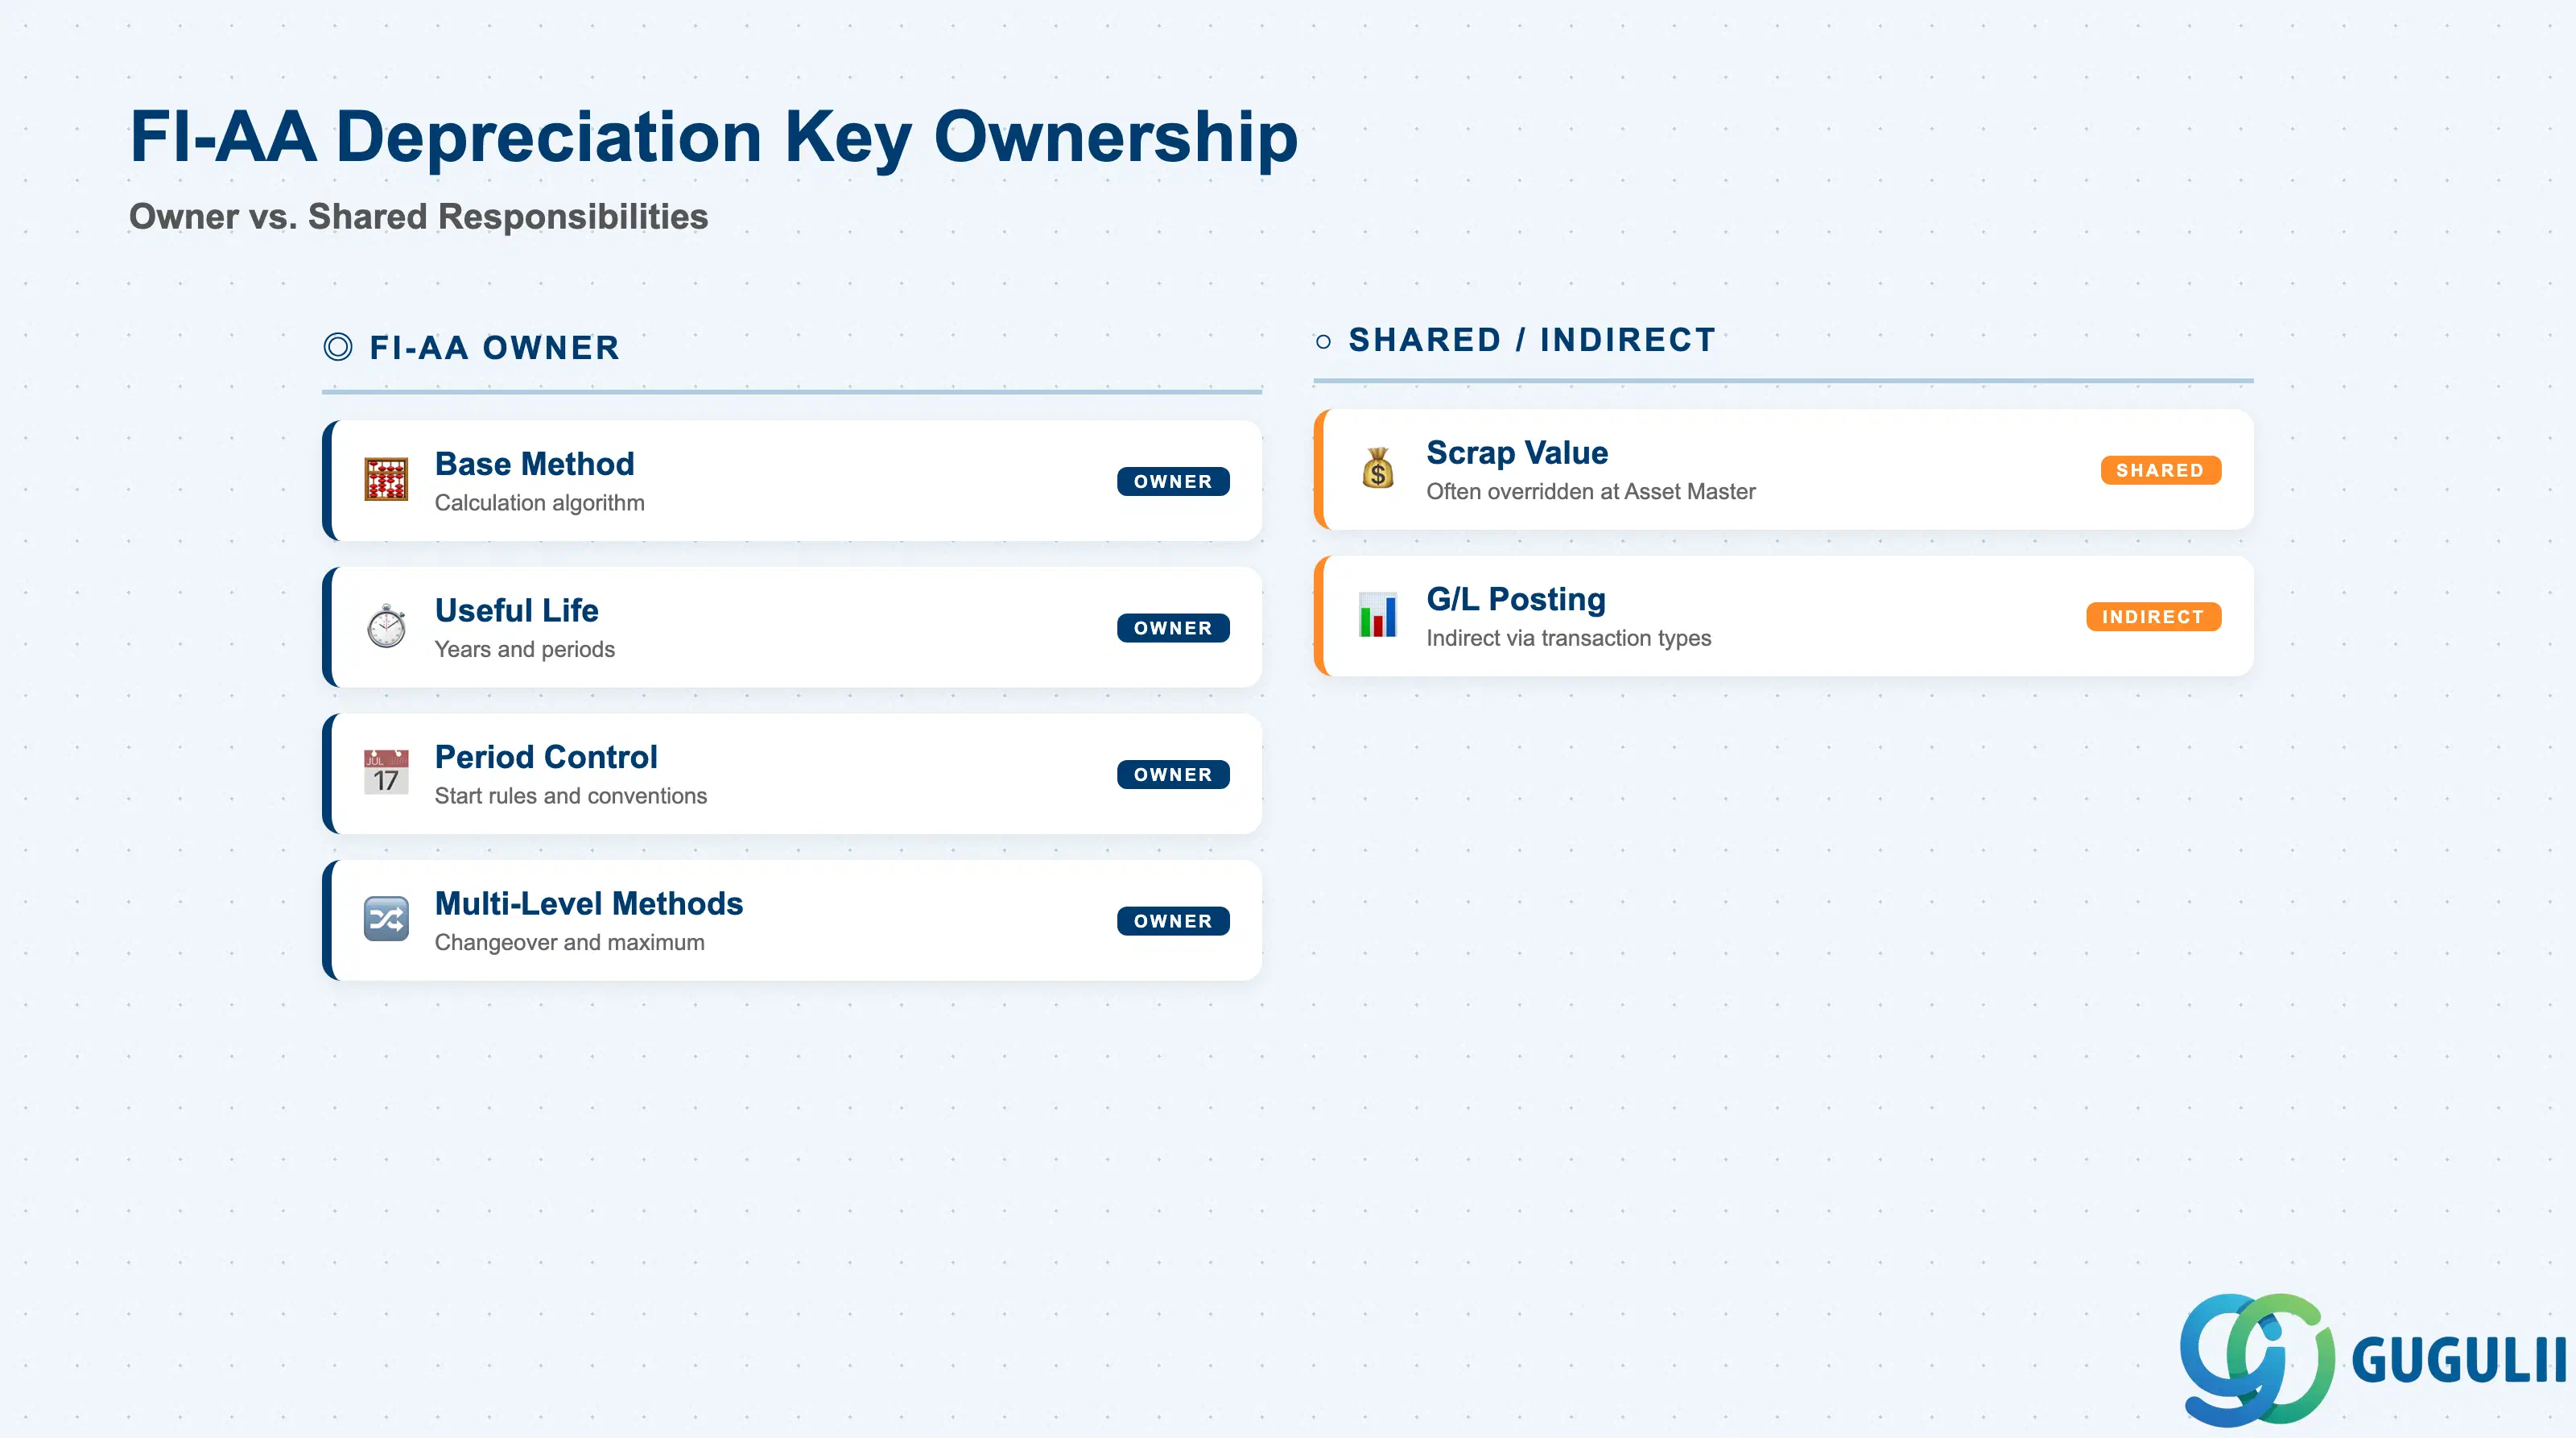
| データ区分 | FIの関与 | 備考 | |
|---|---|---|---|
| 基本方式と計算方法 | ◎ 責任者 | FI-AAカスタマイジング(AFAMS、AFAMA)により、減価償却キーが使用する計算アルゴリズム(定額法、定率法、生産高比例法)を定義します。これがオブジェクトの中核です。 | |
| 耐用年数と期間管理 | ◎ 責任者 | 耐用年数(年、期間、または単位)は減価償却キーごとに設定します。期間管理ルール(T5A5D)により、減価償却開始月、期中の慣例、最終期間が按分計算か全額計上かを決定します。 | |
| 複数レベル方式 | ◎ 責任者 | 最大法(各期間で定額法と定率法のうち高い方を選択する方式)などの方式では、FI-AA設定によりプライマリキーと比較キーをリンクします。日本税制では、特別償却のインセンティブとしてこれが必要となることがよくあります。 | |
| 残存価額と切替ルール | ○ 共有 | 残存価額の割合や切替ルール(例:定率法から定額法への切替えで、後者の減価償却額が高くなった場合に切り替える)は減価償却キーのパラメータですが、個別資産の資産マスタレベルで上書きされることが一般的です。 | |
| 総勘定元帳(G/L)転記との統合 | ○ 間接的 | 減価償却キー自体はG/L勘定を指定しませんが、減価償却領域の勘定設定(AO90)では、方式によって異なる取引タイプ(例:通常償却と特別償却)を使用します。 |
凡例: ◎ = オーナー/クリティカル、○ = 直接関与
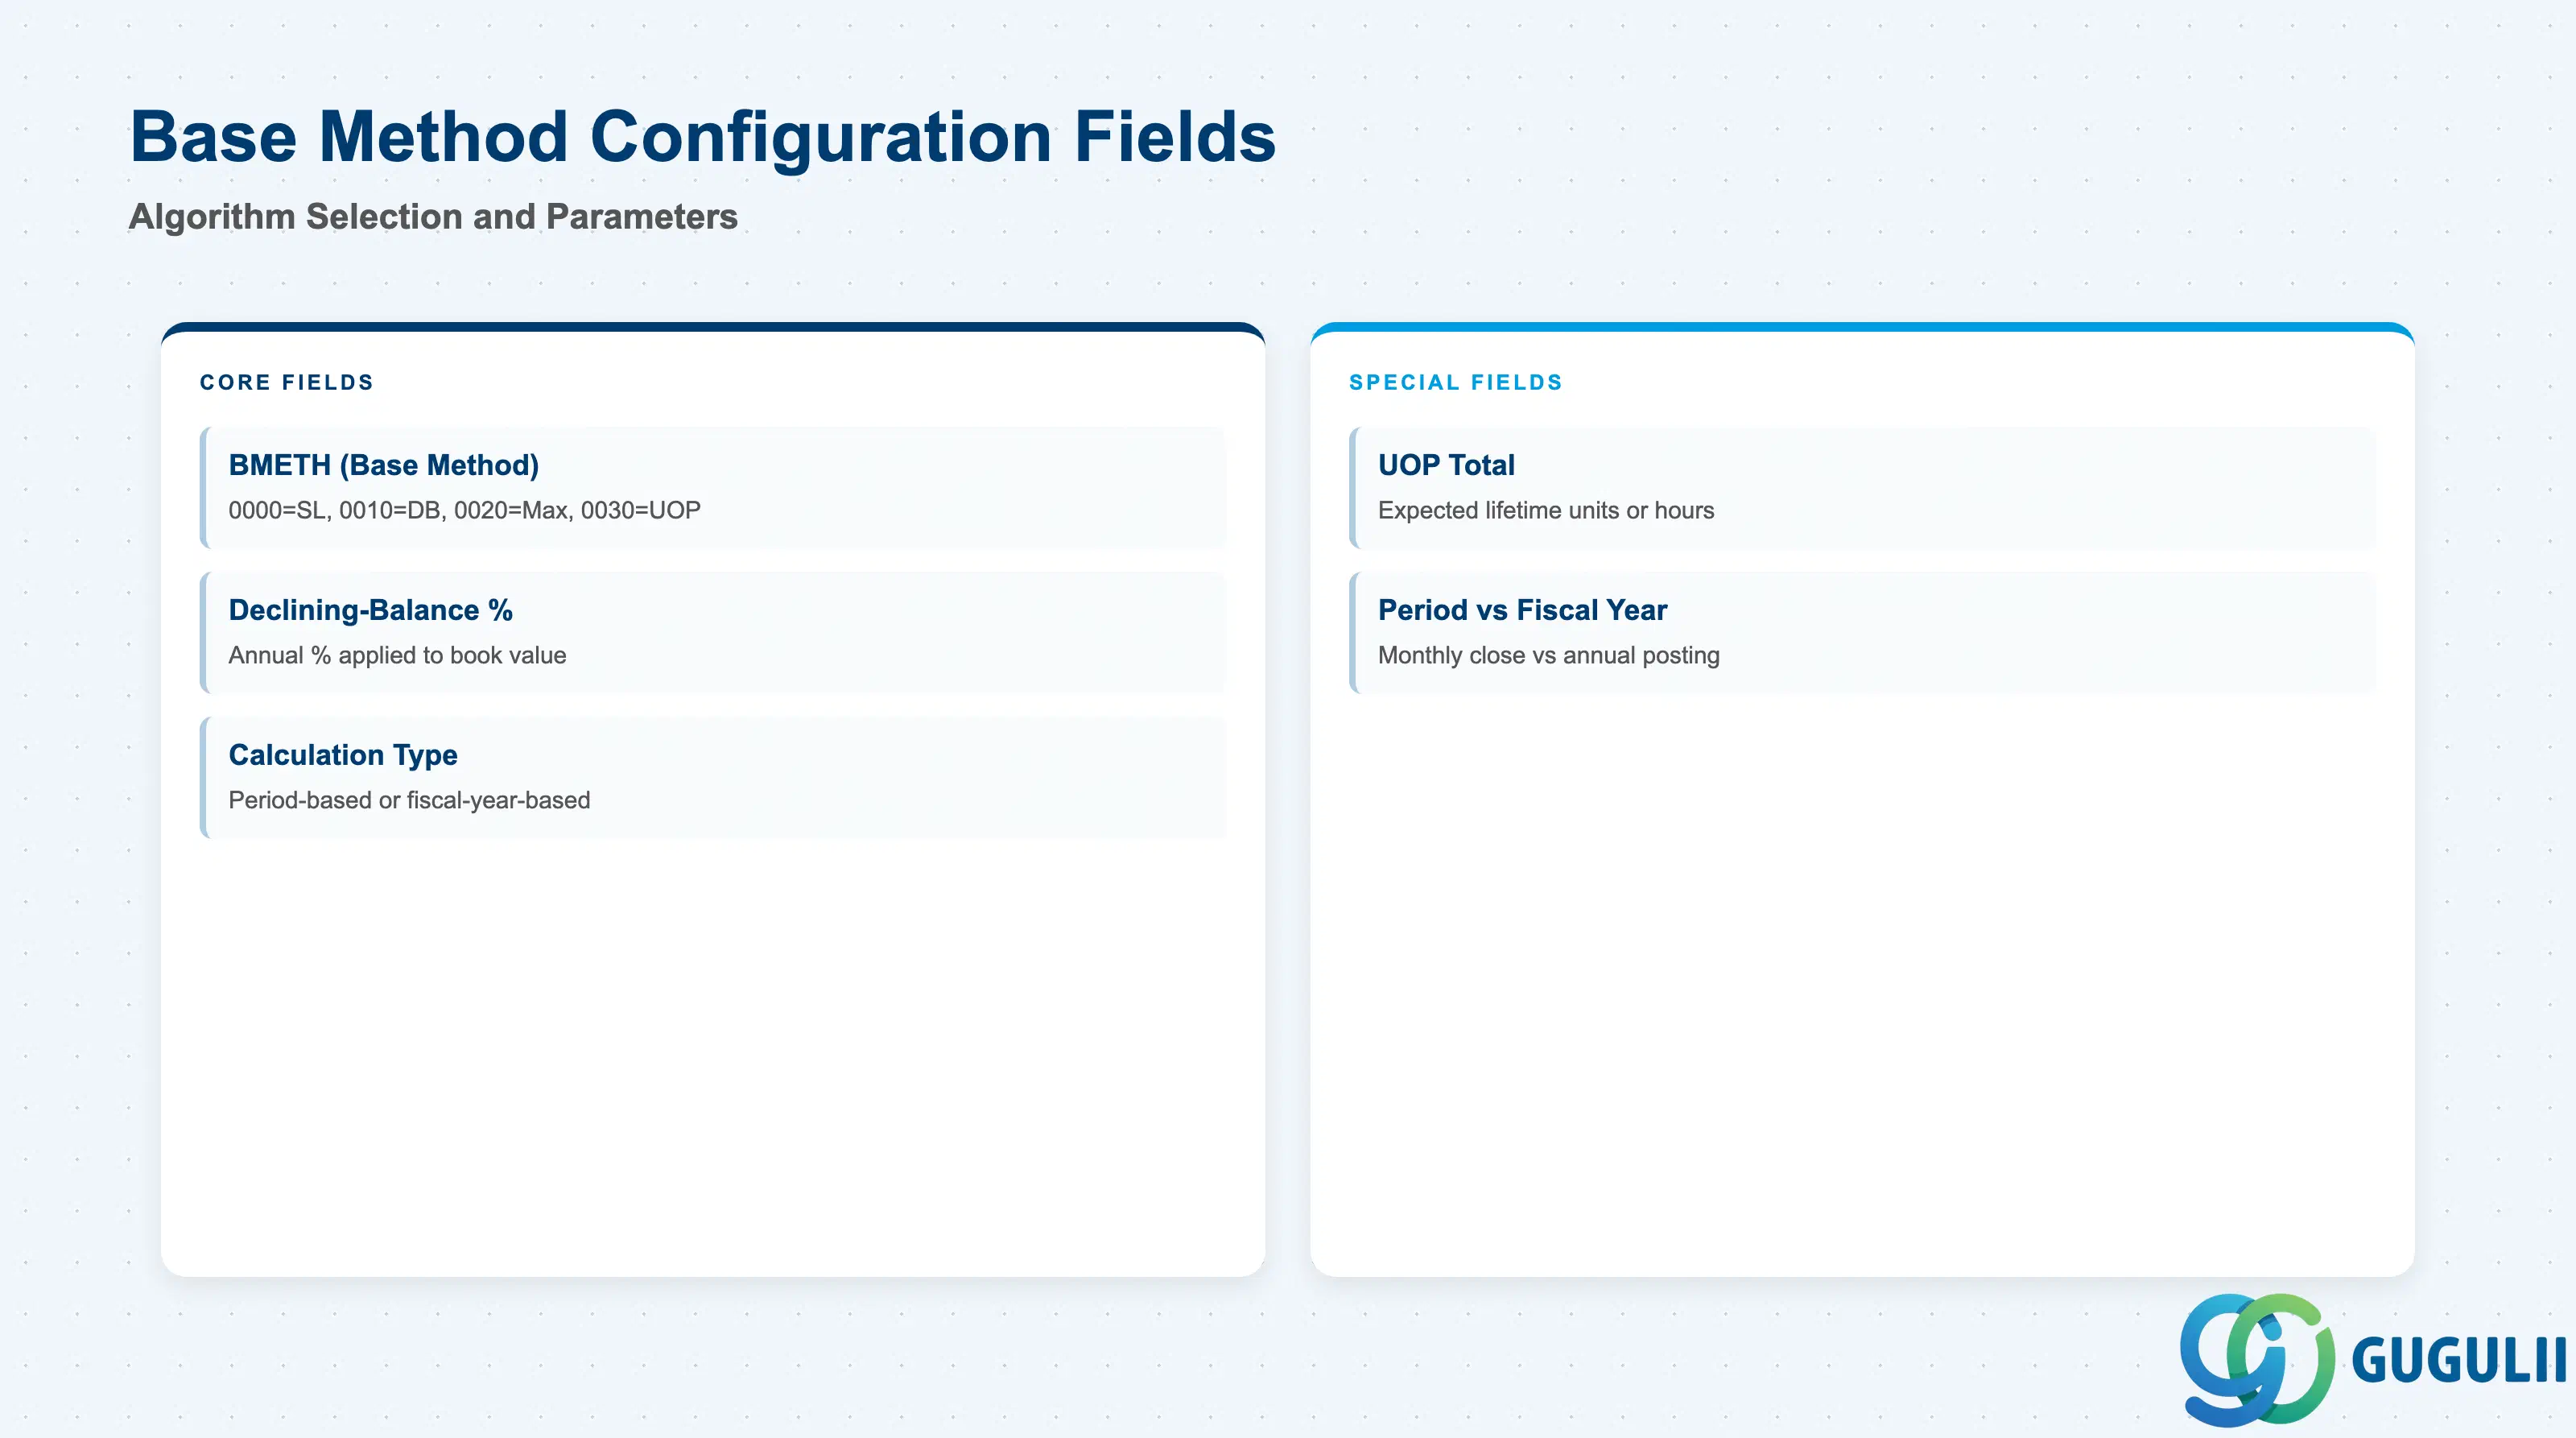
このセクションでは、システムが各期の減価償却額を計算するために使用する数学的アルゴリズムを定義します。
| フィールド | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 基本方式 (BMETH) | 減価償却の計算アルゴリズム:0000 = 定額法(線形)、0010 = 定率法、0020 = 最大(均等)法、0030 = 生産高比例法、0040 = 多段階(切替)法、0050 = 即時償却 | 日本の実装では、建物には0000(税法上の定額法)、機械装置には0010(定率法250%)が一般的に使用されます。基本方式を誤って選択すると、減価償却スケジュール全体が不正となり、ABAAによる手動修正や資産のリセットが必要になります。本番稼働前に、必ず基本方式を現地の税法規制に照らして検証してください。 | |
| 定率法償却率 | 簿価に適用される年間パーセンテージ(例:250%定率法の場合は25.0%) | 日本では、税務当局が資産区分ごとに定率法償却率を公表しています(例:耐用年数8年の特定機械装置では0.250)。法律で25%が要求されている場合に20%を設定すると、税務上の減価償却が過少となり、課税所得の増加や罰則が発生する可能性があります。このフィールドは、公式の耐用年数表と照らし合わせて再確認してください。 | |
| 計算タイプ(期間または会計年度) | システムが転記期間(01~12)ごと、または会計年度ごとに減価償却を計算するかどうか | 期間ベースは月次決算の標準です。会計年度ベースは、減価償却が年1回のみ転記される場合に使用されます(S/4HANAでは稀)。これを会計年度に設定した状態で月次減価償却(AFAB)を実行すると、システムは期間01~11ではゼロを転記し、期間12で全額を転記するため、月次の損益計算書が崩れます。 | |
| 生産高比例法 総生産量 | UOP方式の場合、予想される総生涯生産量(例:1,000,000ユニット、500,000時間) | 鉱山会社が、予想稼働時間10,000時間の掘削機に対して減価償却キーを設定する場合があります。各期間において、システムは資産マスタから実績時間を読み取り(手動入力またはPM統合経由)、減価償却額 = (実績時間 ÷ 10,000) × 取得原価 を計算します。総生産量が誤って設定されると、減価償却スケジュールが早すぎる、または遅すぎるタイミングで終了します。 |
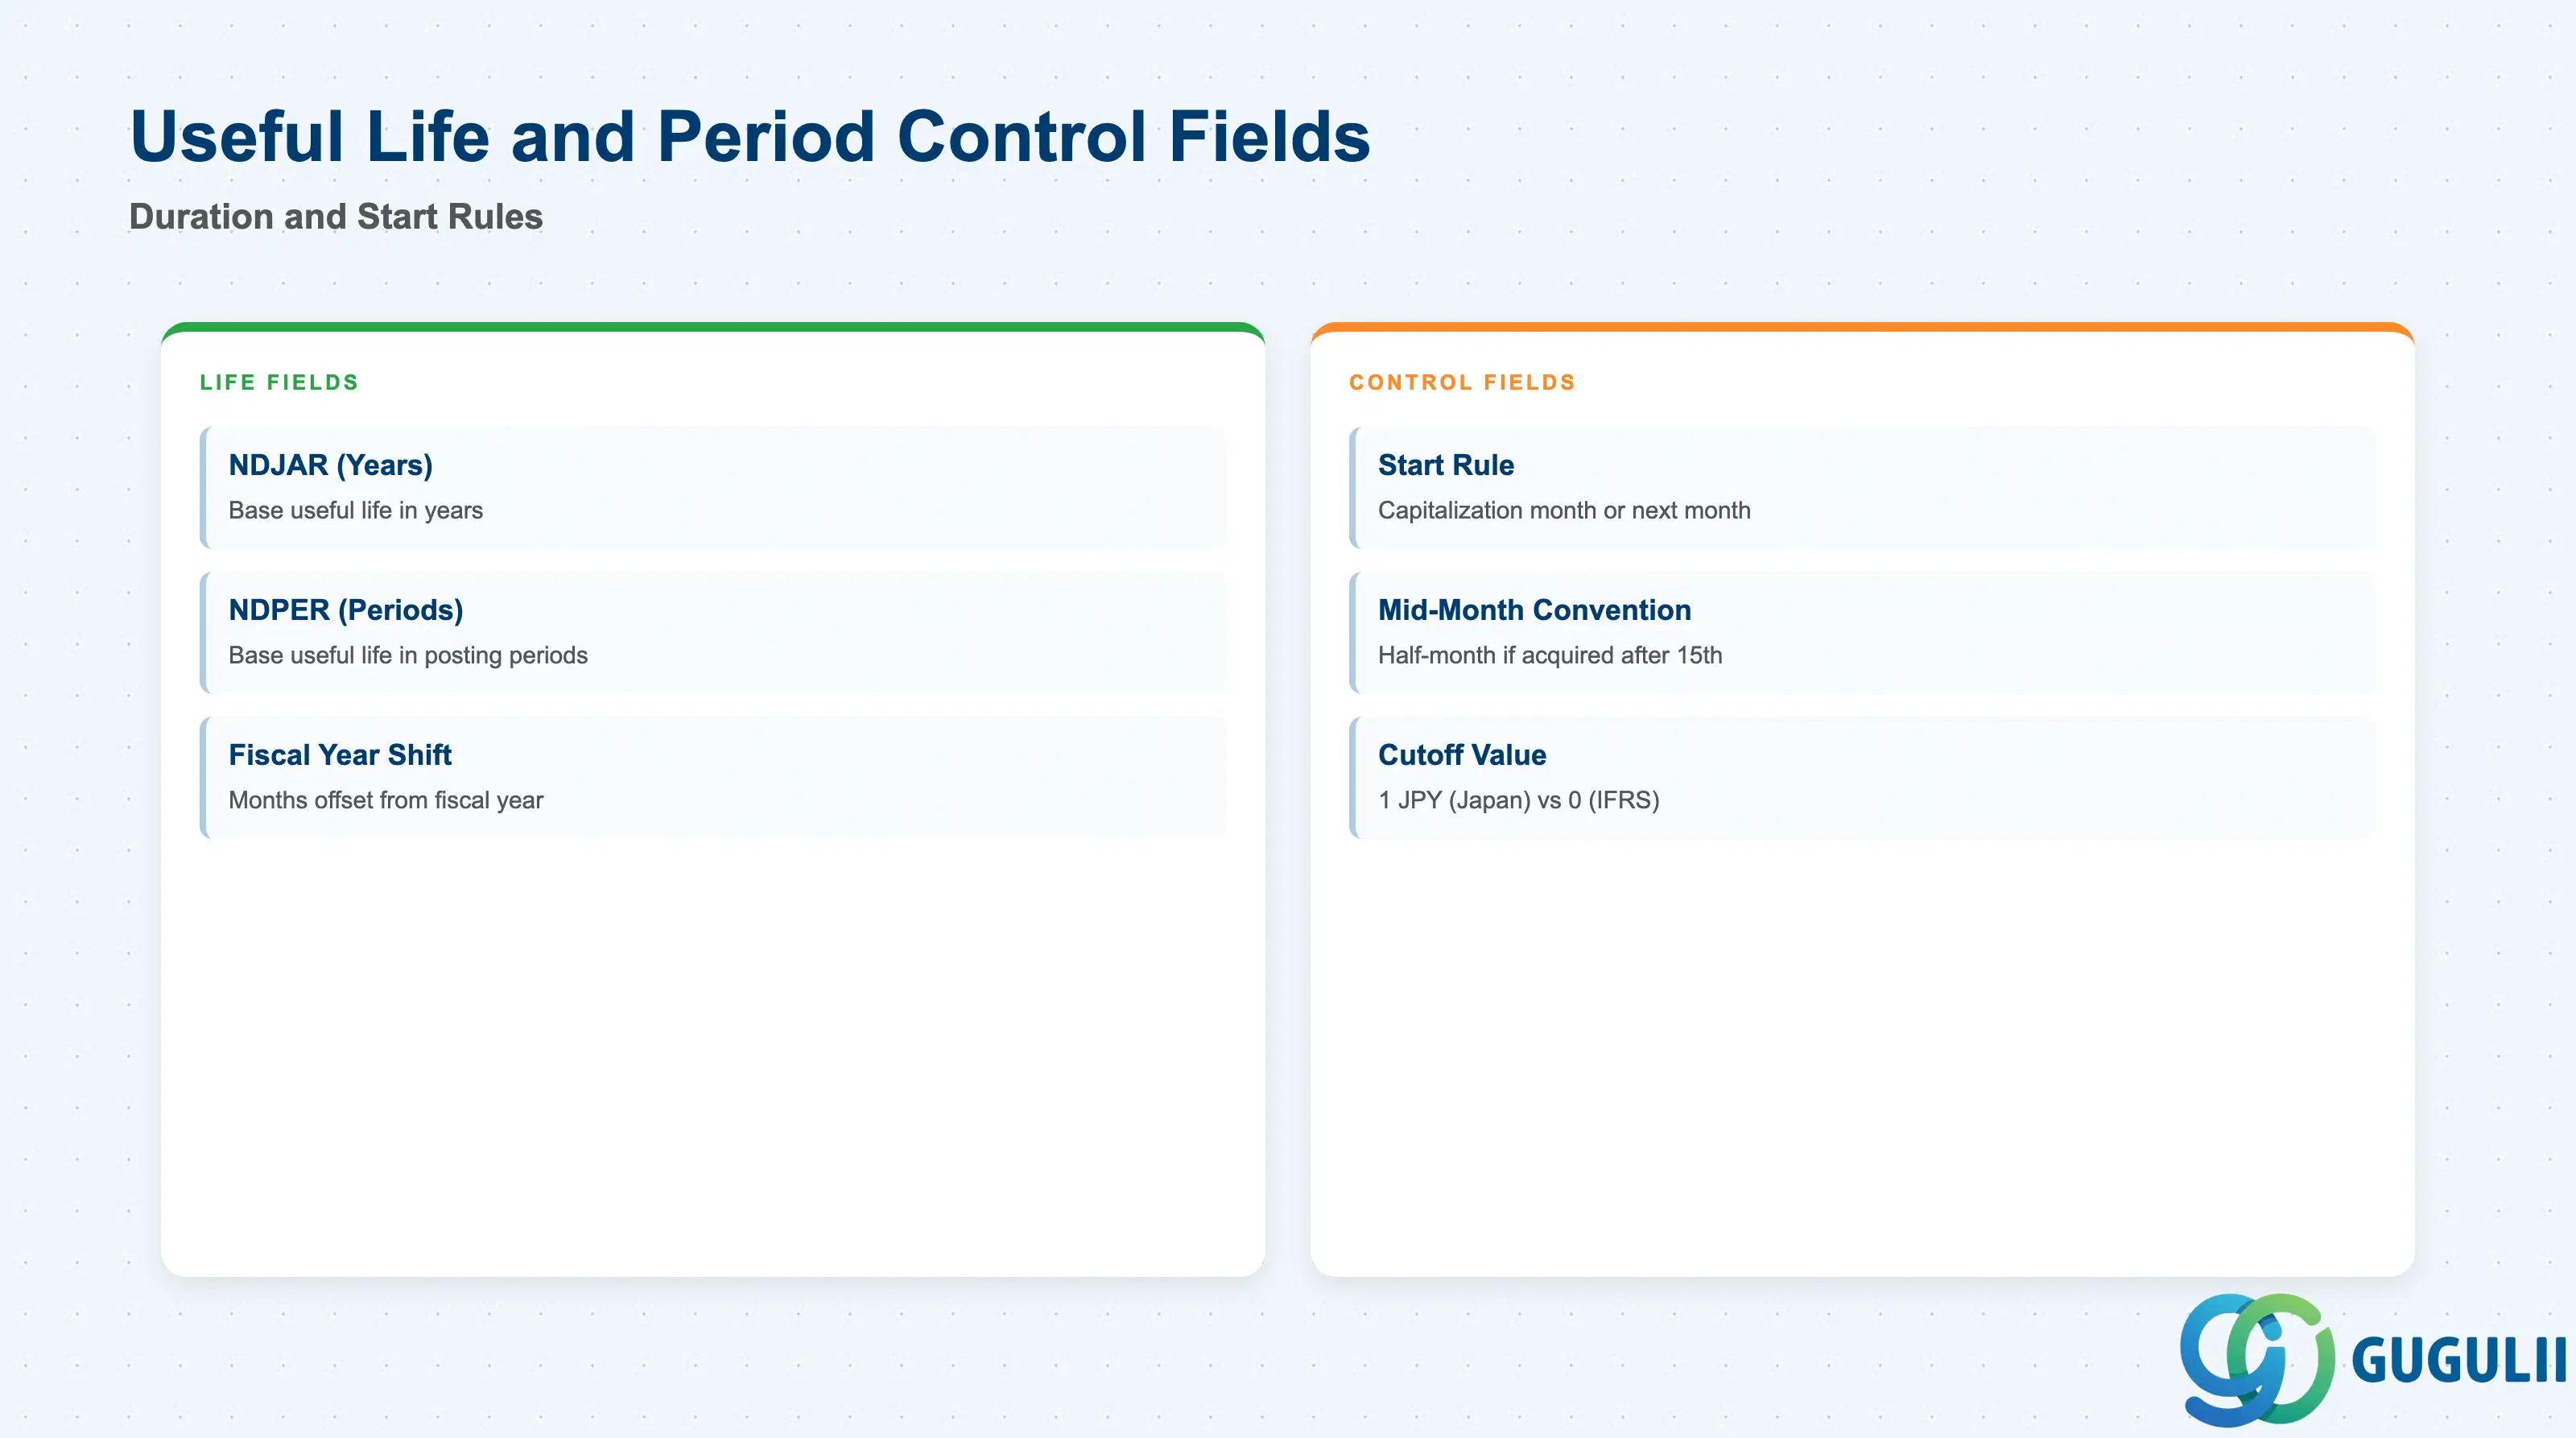
耐用年数は資産が減価償却される期間を決定し、期間管理は減価償却の開始時期や端数期間の適用有無を決定します。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 基本耐用年数 (NDJAR, NDPER) | 年数(NDJAR)または転記期間数(NDPER)で指定するデフォルトの減価償却期間。NDJARがより一般的(例:建物は15年)。 | 日本の税法では、資産カテゴリごとに法定耐用年数が定められている(例:鉄筋コンクリート建物は15年、乗用車は6年)。NDJARを法定耐用年数表に合わせて設定する。法律で15年と定められているところを10年と設定すると、早期に過大償却され、税務調整が発生する。なお、個別資産は資産マスタ(AS02 → 減価償却タブ → 耐用年数フィールド)で上書き可能なため、減価償却キーの値はデフォルトであり、固定値ではない。 | |
| 減価償却開始ルール(期間管理キー) | 減価償却を資産計上月、翌月、会計年度開始時、または月中按分のいずれから開始するかを制御する。 | 日本の税法では、原則として取得月から減価償却を開始するが、取得日が15日以降の場合は半月分の償却のみ認められる(月中按分)。これをT5A5D(期間管理)で設定する。「翌月開始」を設定し、法律で「当月開始」が求められる場合、1期間分の償却不足が生じ、最終年度の償却が16年目に繰り越されるため、除却処理が複雑化する。 | |
| 会計年度シフト | 減価償却年度を会計年度に対してシフトさせる月数(ほとんど使用されない)。 | 4月~3月の会計年度の会社で、グループ報告のために資産を暦年ベースで償却する必要がある場合、+3ヶ月のシフトを設定することがある。これは稀であり、ほとんどの導入では複数のカレンダーを処理するために減価償却領域を使用する。 | |
| 切捨額(残存価額/簿価最低限度額) | 減価償却を停止する簿価の下限値(例:日本税務では1円、IFRSでは0)。 | 日本の税法では、完全償却後も資産に1円の備忘価額を残すことが求められる。切捨額を0と設定すると、資産はゼロまで償却されるが、これは簿価上は許容されるものの、税務上は不正確となる。IFRSではゼロが許容される。このフィールドは常に減価償却領域の報告基準に合わせて設定すること。 |
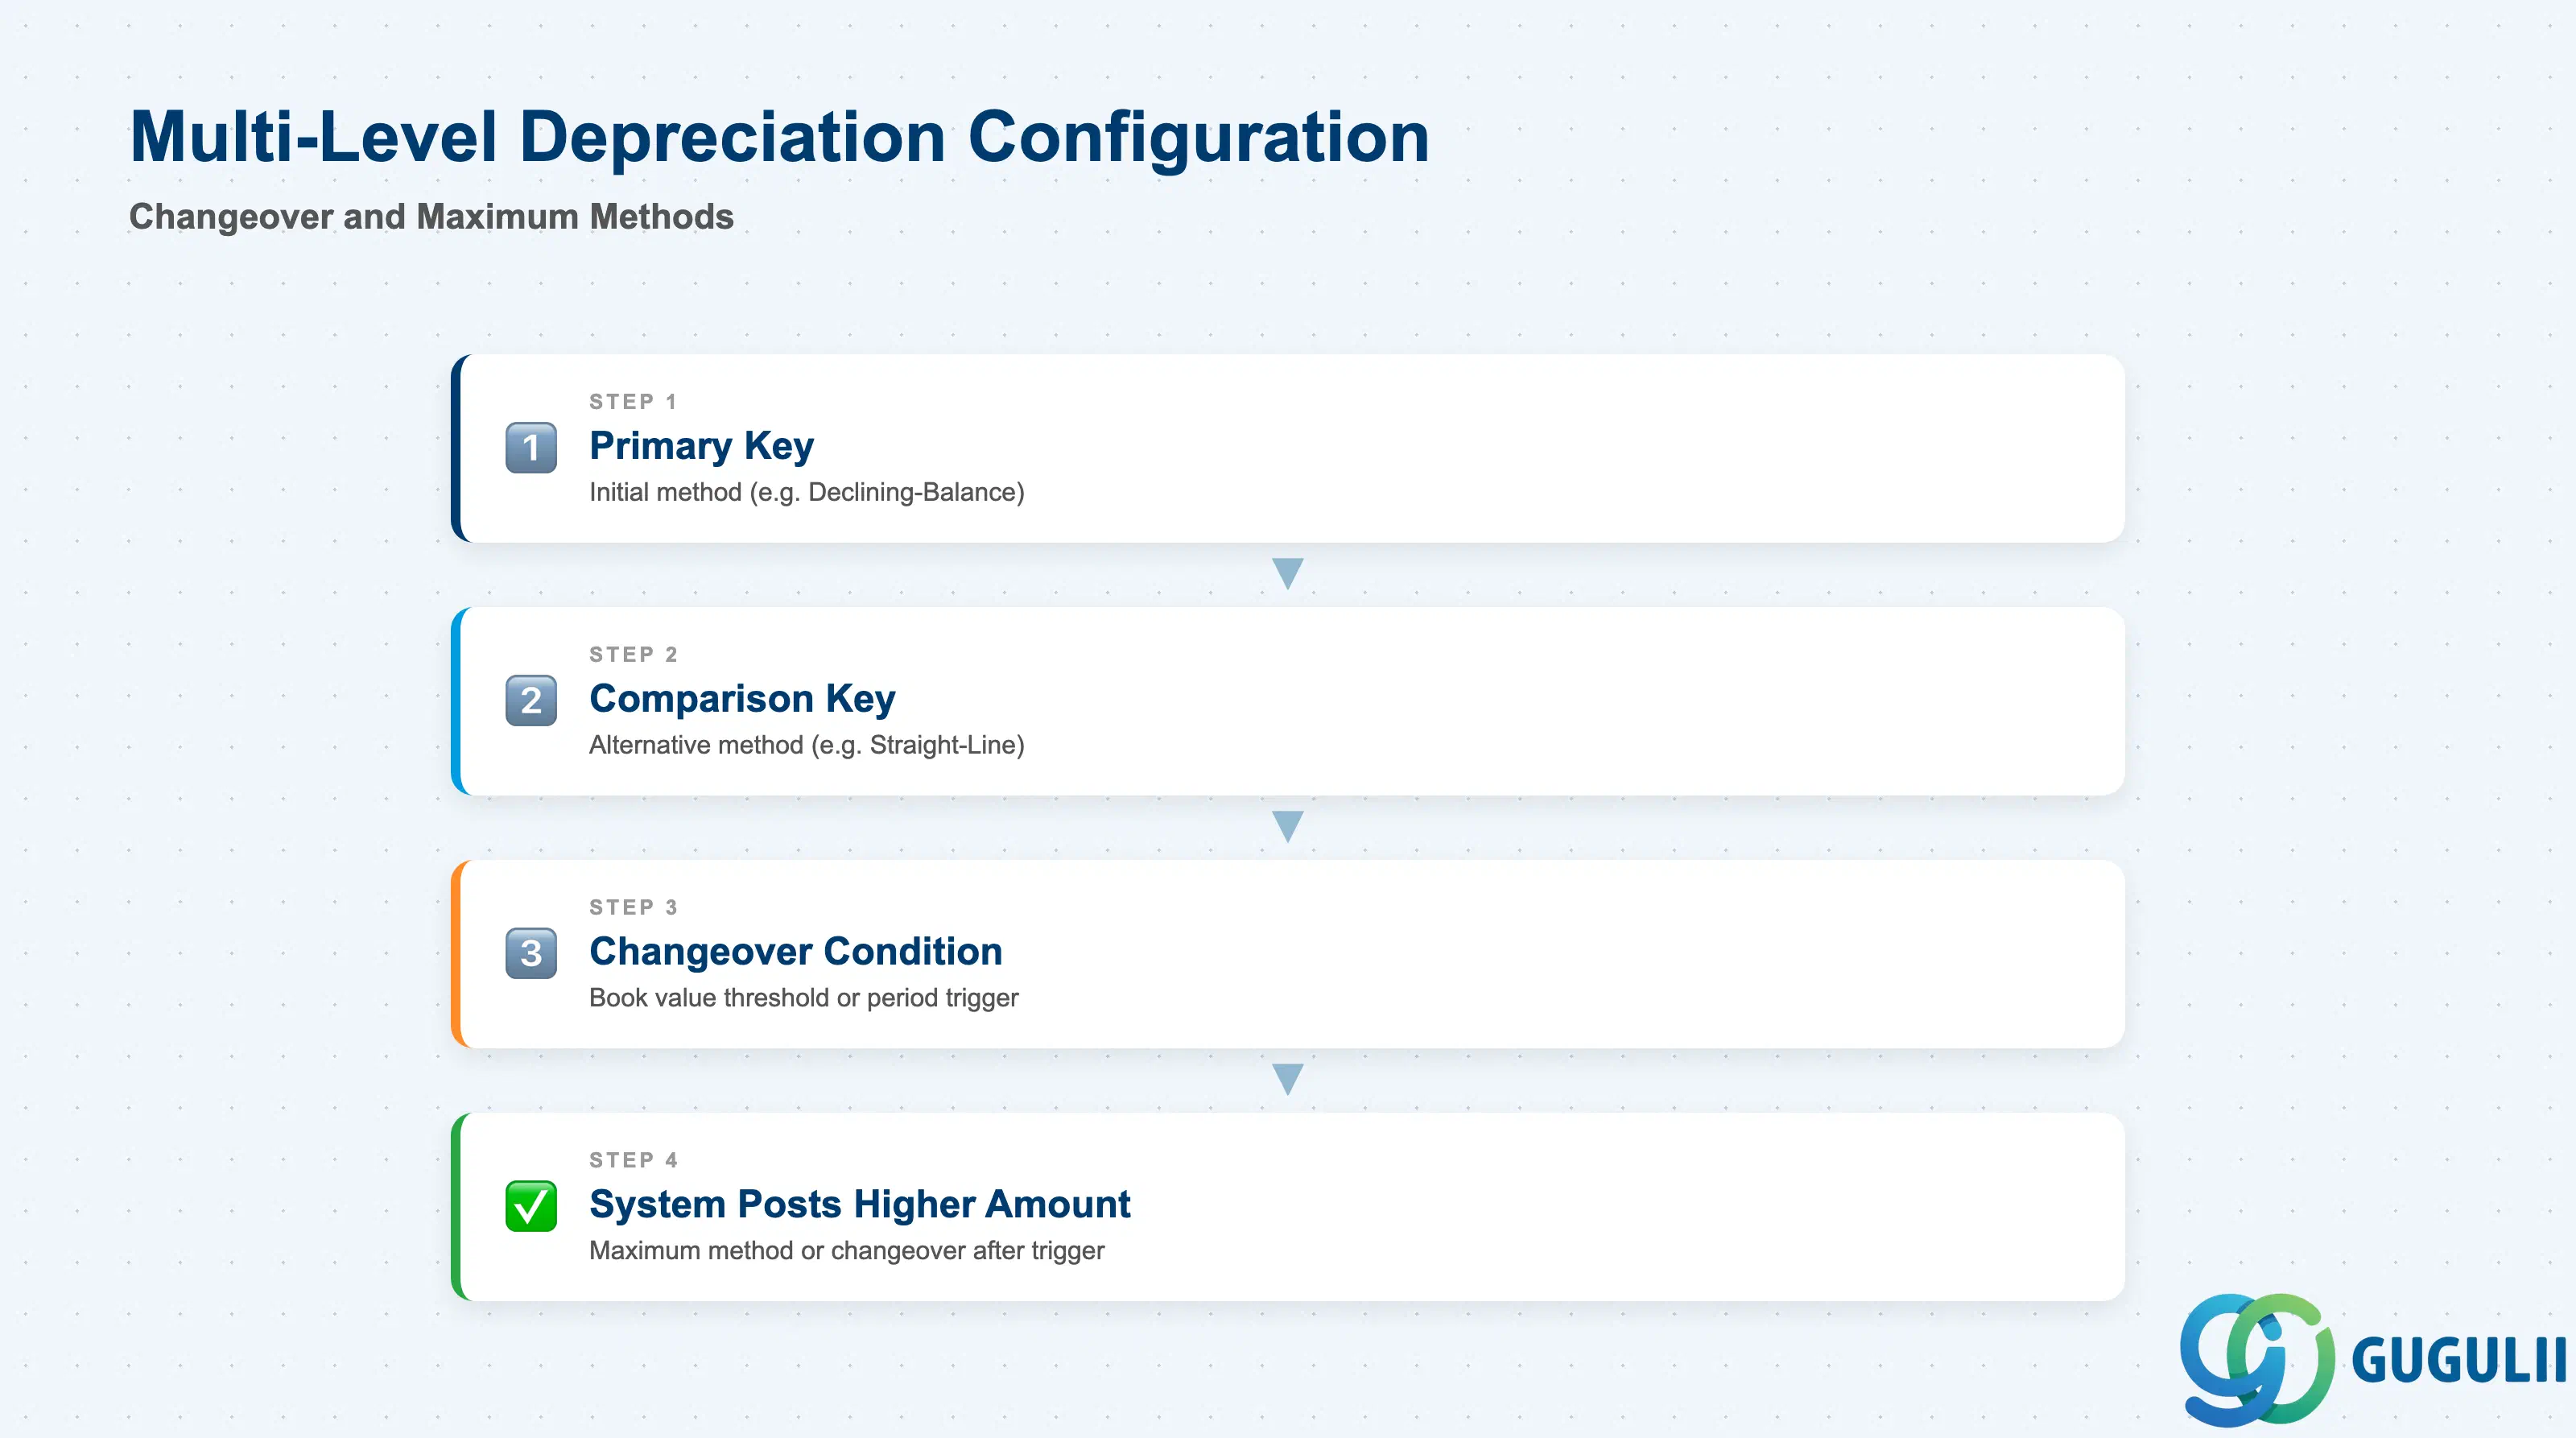
マルチレベル方式により、システムは資産の耐用年数中に計算方法を切り替えたり、各期において2つの方法のうち高い方を選択することができます。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 切替方法(プライマリキーと比較キー) | ベース方式0040(マルチレベル)の場合、最初の減価償却キー(例:定率法)と切替キー(例:定額法)を指定します。比較方式の減価償却額が大きくなった時点でシステムが切り替えます。 | 日本の特別償却では、企業は取得価額の一定割合を即時に償却し、その後定率法に戻すことができます。即時償却キーをプライマリ、定率法キーを比較キーとして設定します。切替ロジックが誤っていると、システムが早すぎる、または遅すぎるタイミングで切り替わり、不正確な財務数値が生じます。確定前にAFAR(資産エクスプローラ)で償却計画をテストしてください。 | |
| 切替条件(簿価または期間) | 簿価がしきい値を超えた時点、またはN期間経過後に切替をトリガーするかどうか | 期間ベース:「5年後に定額法に切り替える」。簿価ベース:「簿価が50%を下回ったら定額法に切り替える」。定率法から定額法への移行では、簿価ベースのロジックがより一般的です。資産の取得日が不規則な場合に期間ベースを設定すると、年度途中で切替が発生し、損益計算書が複雑化する可能性があります。 | |
| 最大(レベル)方式サブキー | ベース方式0020(最大値)の場合、2つの減価償却キー(例:定額法LINAと定率法DB25)を指定します。各期ごとにシステムが両方を計算し、より高い金額を計上します。 | これは一部の法域(例:日本の旧定額法・旧定率法選択)で法的に要求されています。両方のキーに同一の耐用年数で異なる方式を設定します。サブキーの耐用年数が一致しない場合(例:LINA=15年、DB25=10年)、10年経過後にロジックが破綻します。常に同一のNDJARを持つキーをペアにしてください。 |
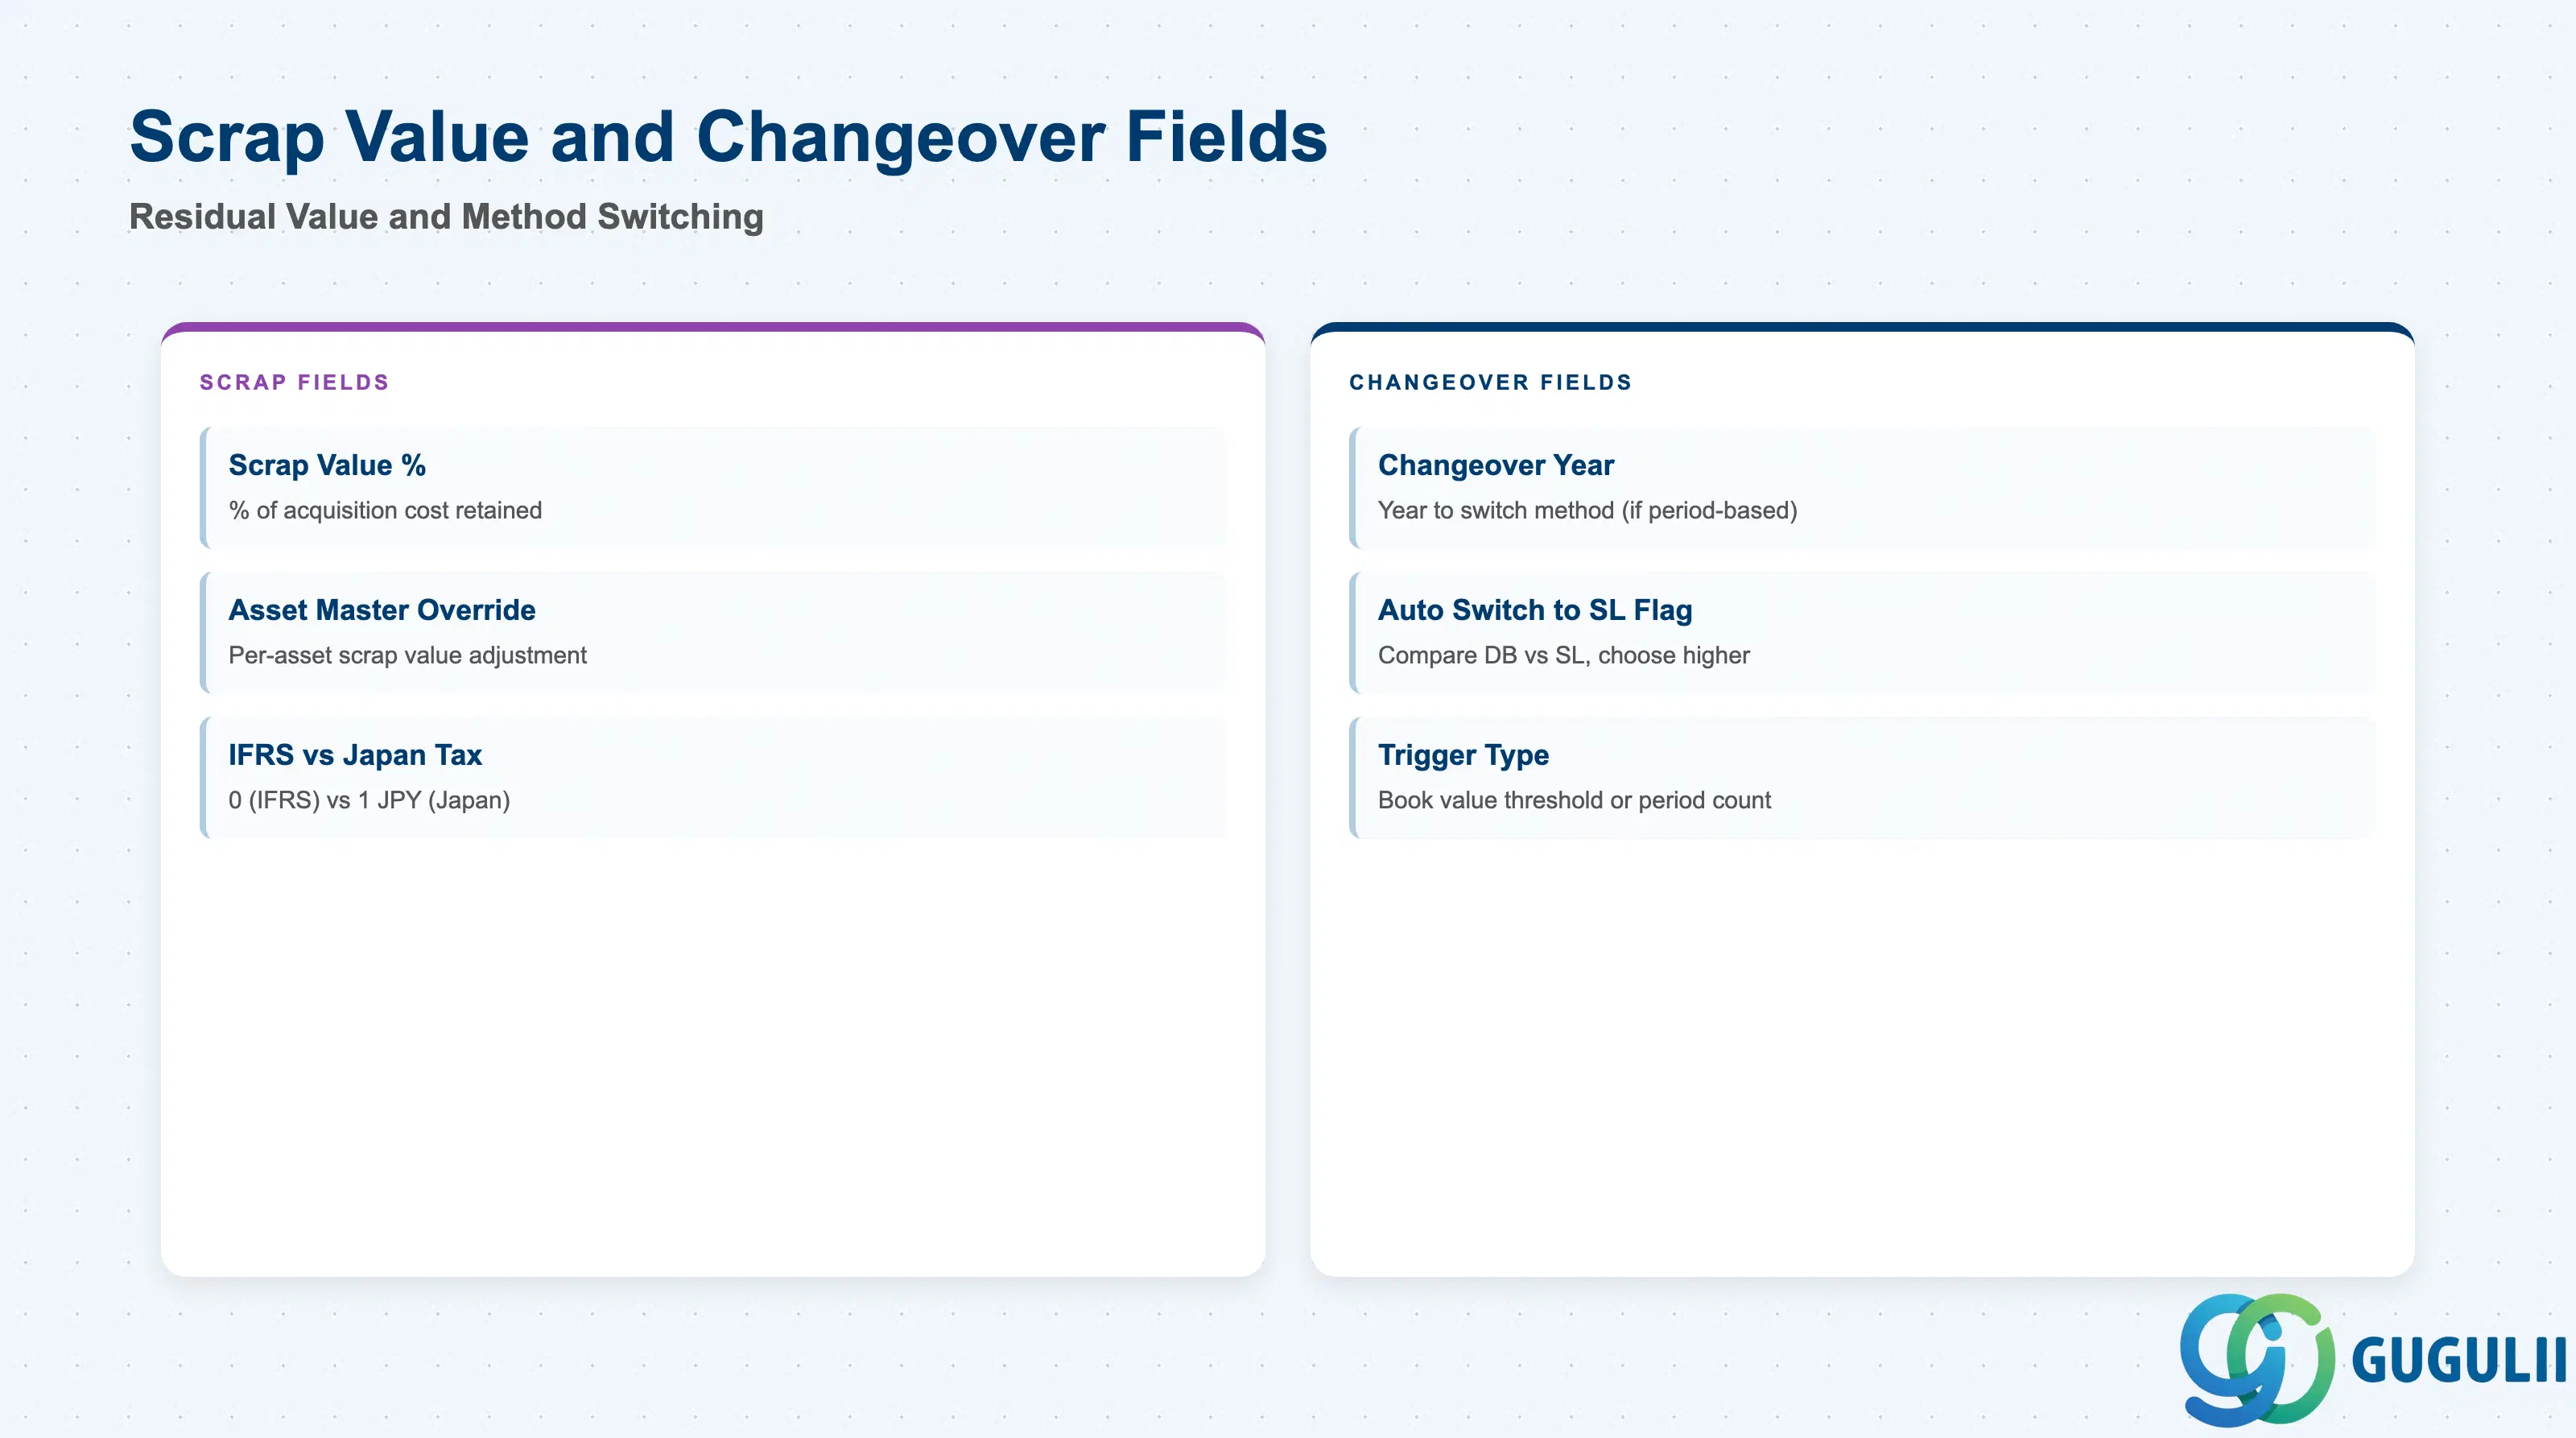
スクラップ価値と段取り替えパラメータは、資産の減価償却がいつどのように停止されるか、または異なる計算方法に切り替わるかを制御します。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 残存価額率 | 取得原価のうち、残存価額として残る割合(例:再販価値が見込まれる車両の場合は10%) | S/4HANAでは、残存価額は減価償却キーよりも、資産マスタレベル(AS02 → 減価償却タブ → 残存価額フィールド)で設定するのが一般的です。キーで10%の残存価額を設定すると、そのキーを使用するすべての資産で原価の10%が未償却のまま残り、実態と合わない可能性があります。ベストプラクティス:減価償却キーでは残存価額を0%に設定し、必要な場合に資産ごとに上書き設定します。IFRSでは、拘束力のある再販契約がない限り、残存価額は0とすることが求められることが多いです。 | |
| 切替年度 | 複数段階キーの場合、償却方法を切り替える年度(期間ベースの切替を使用する場合) | 日本の税法で、8年間は定率法、その後15年の耐用年数の残り期間は定額法が認められている場合、切替年度=8と設定します。これを9に設定すると、9年目に資産が過大償却され、税務上の差異が生じ、繰延税金資産/負債の計算が複雑になります。 | |
| 定額法への切替(自動切替フラグ) | システムが毎期、定率法と定額法を自動比較し、定額法が大きくなった時点で切り替えるフラグ | これは最も一般的な定率法の設定です。このフラグがない場合、資産は簿価が残存価額に達するまで定率法が継続され、耐用年数終了時にわずかな未償却残高が残る可能性があります。このフラグを有効にすることで、資産が耐用年数終了時までに完全に償却されることを保証します。 |
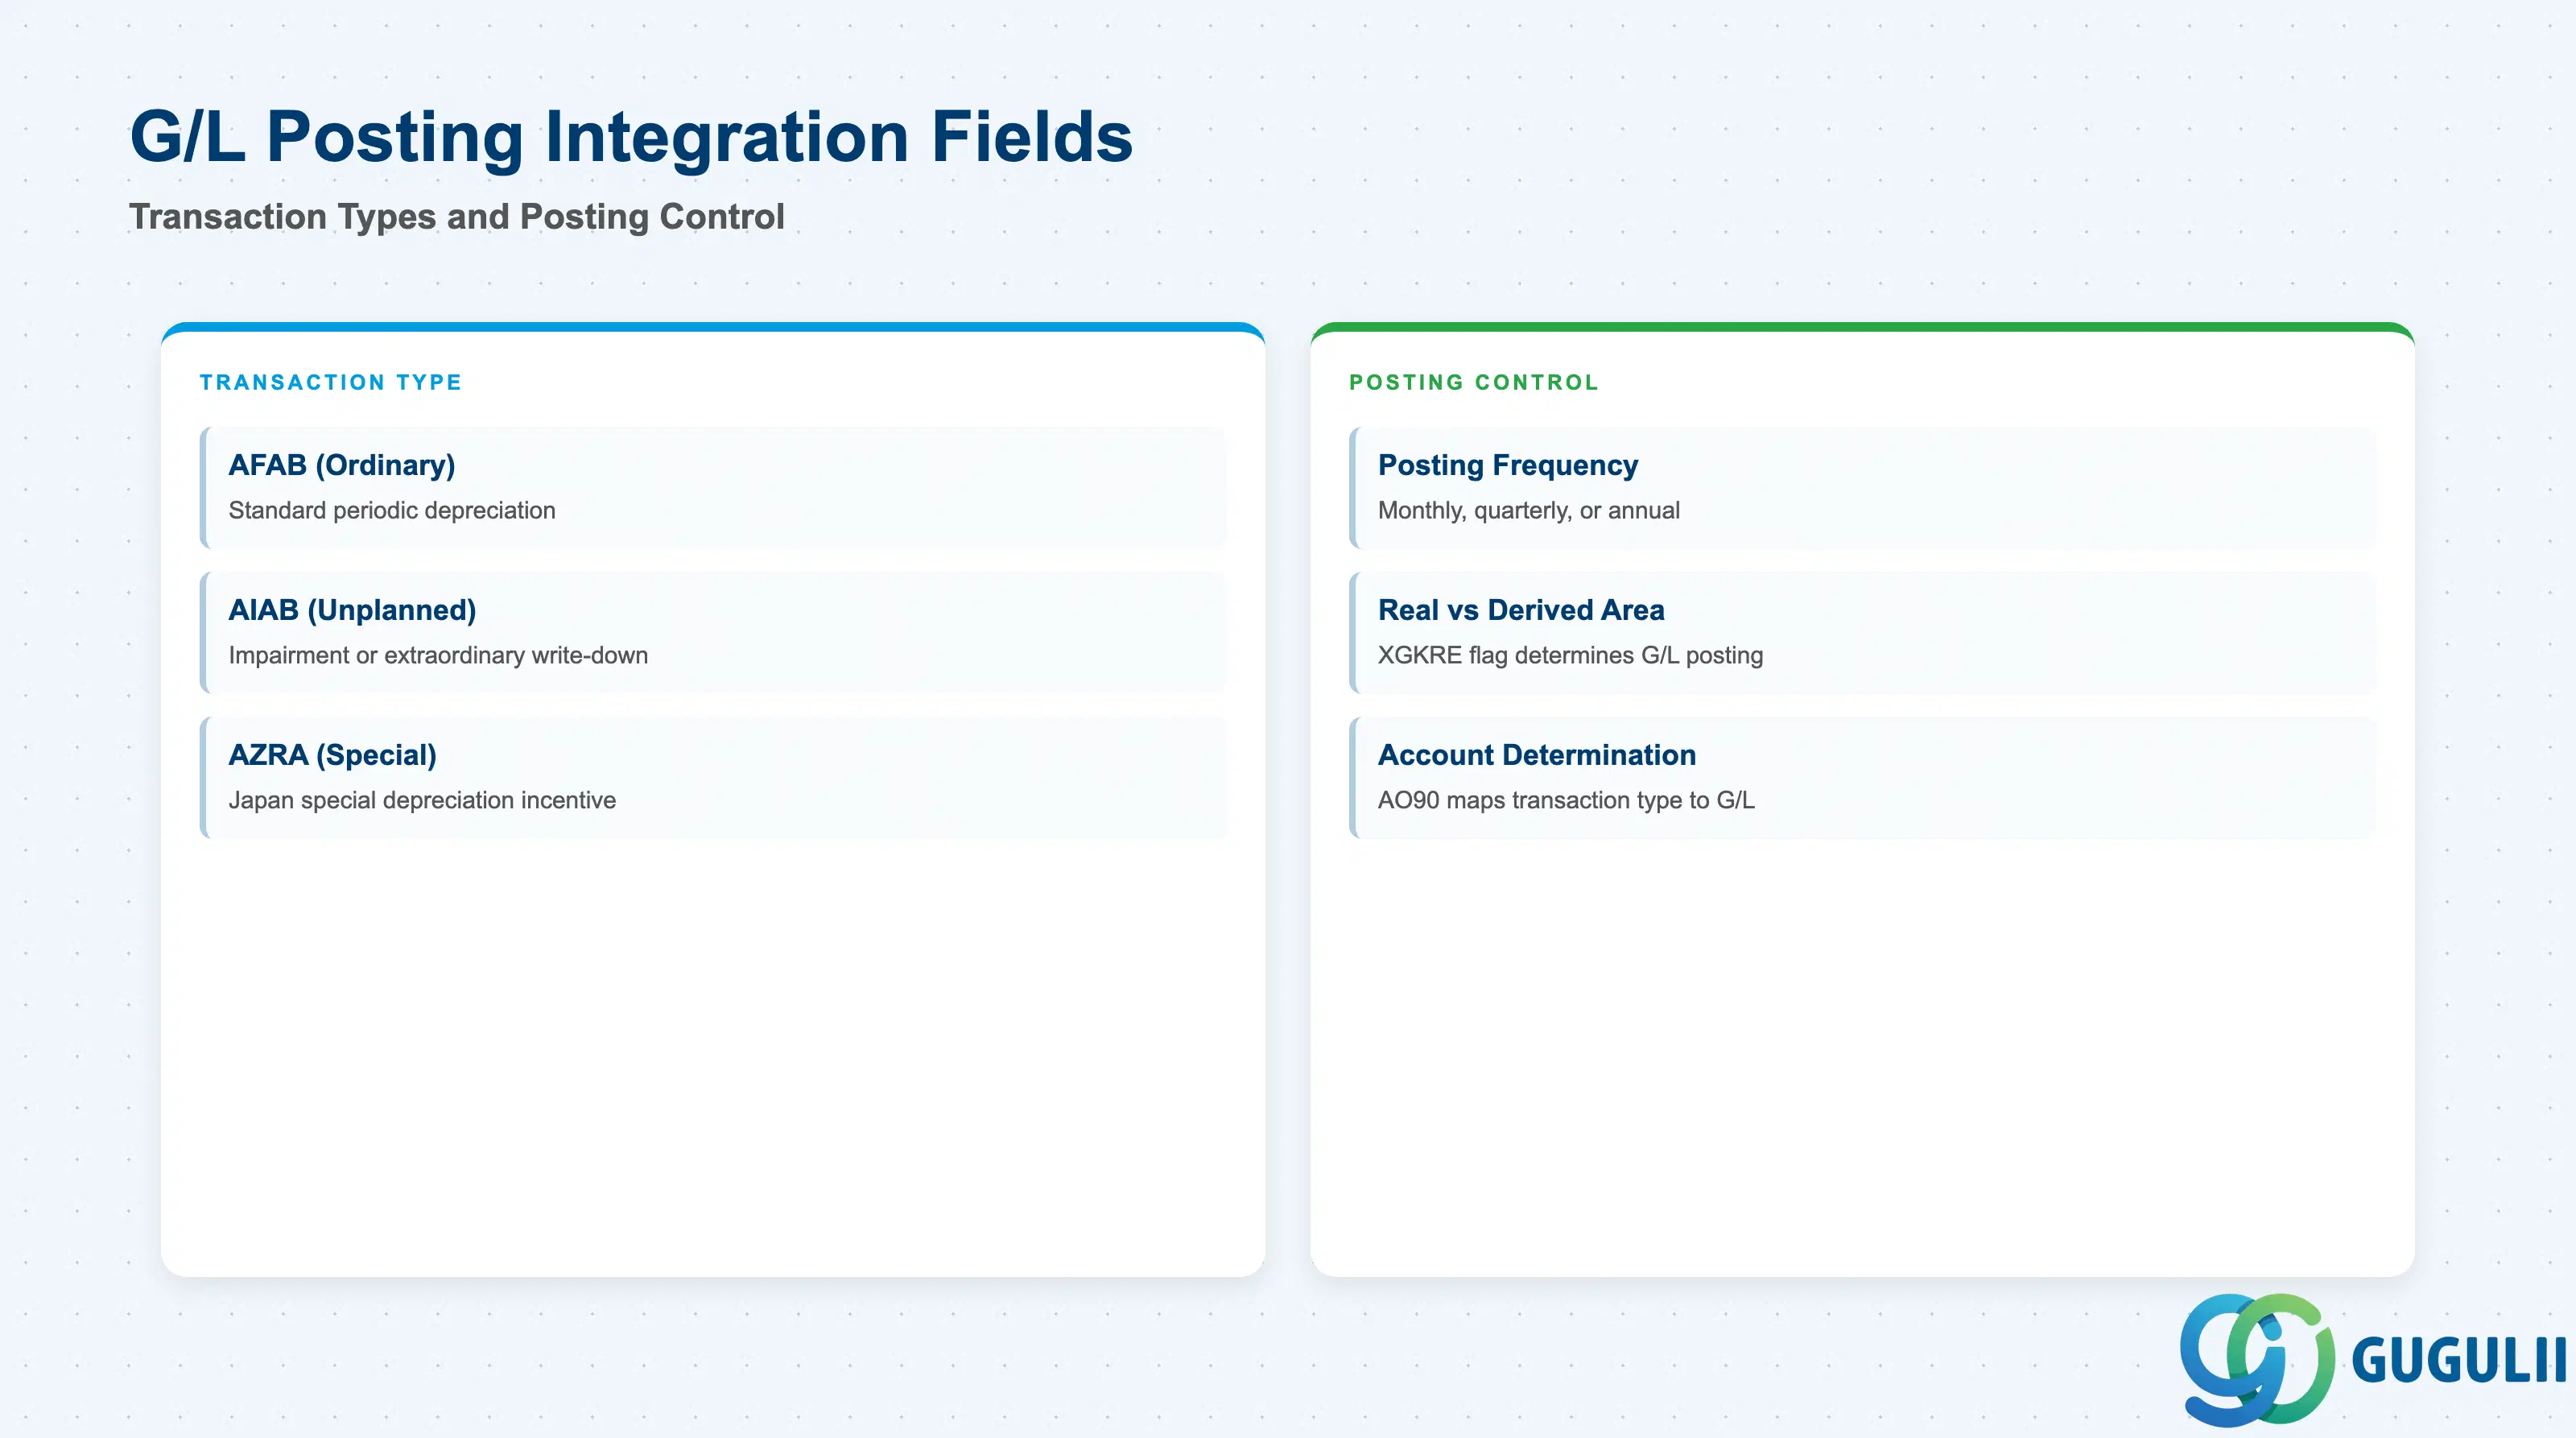
減価償却キーは直接的にG/L勘定を指定するわけではありませんが、使用される取引タイプに影響を与え、その取引タイプが勘定決定を促進します。
| 項目 | 説明 | 実務上の注意点 | |
|---|---|---|---|
| 取引タイプ割当 | 一部の減価償却キーは特殊な取引タイプをトリガーします(例:AIAB=計画外償却、AZRA=特別償却)。償却領域の勘定設定(AO90)により、取引タイプが総勘定元帳勘定にマッピングされます。 | 日本の特別償却用に減価償却キーを設定し、取引タイプAZRAの割り当てを忘れた場合、システムは通常の減価償却勘定に転記し、特別償却と通常償却が同一のG/L明細に混在します。これにより税務申告が破綻します。新しいキー定義後は必ずAFAMAで取引タイプ割当を確認してください。 | |
| 転記期間頻度 | 減価償却キーが月次、四半期、年次のいずれで転記するか | 標準は月次です(各期の締め処理で減価償却実行AFABを実施)。四半期で設定しながら月次でAFABを実行すると、1-2、4-5、7-8、10-11月はゼロ転記、3、6、9、12月に全額転記され、P&Lが凹凸になります。転記頻度を決算カレンダーに合わせてください。 | |
| 実領域 vs. 派生領域 | 実領域(01-15)はG/Lに転記、派生領域(16-99)は計算のみで転記なし(分析用) | 減価償却キーを領域30(IFRS報告用)に割り当てても、領域30を実領域としてマーク(T093BでXGKRE=X)し忘れると、減価償却は計算されるがG/Lには転記されず、IFRS貸借対照表の減価償却累計額がゼロになります。新しいキー設定時は必ず領域のXGKREフラグを確認してください。 |
| ID | Category | Title |
|---|---|---|
| fi-001 | Overview | SAP FIとは何ですか? |
| ID | Category | Title |
|---|---|---|
| fi-a01 | Overview | SAP FI マスタデータ:概要、階層、および関係性 |
| fi-a02-01 | Master Data | SAP FI 品目マスタ |
| fi-a03-01 | Master Data | SAP FI 勘定科目表 |
| fi-a03-02 | Master Data | SAP FI 総勘定元帳 |
| fi-a04-01 | Master Data | SAP FI 支払条件 |
| fi-a04-02 | Master Data | SAP FI 税コード |
| fi-a06-01 | Master Data | SAP FI 銀行マスタ |
| fi-a06-02 | Master Data | SAP FI 仕向銀行 |
| fi-a07-01 | Master Data | SAP FI 資産クラス |
| fi-a07-02 | Master Data | SAP FI 減価償却キー 📍 |
| fi-a07-03 | Master Data | SAP FI 資産マスタ |
| ID | Category | Title |
|---|---|---|
| fi-b01 | Overview | SAP FIトランザクション:プロセスフロー、階層、関係性 |