Title here
Summary here

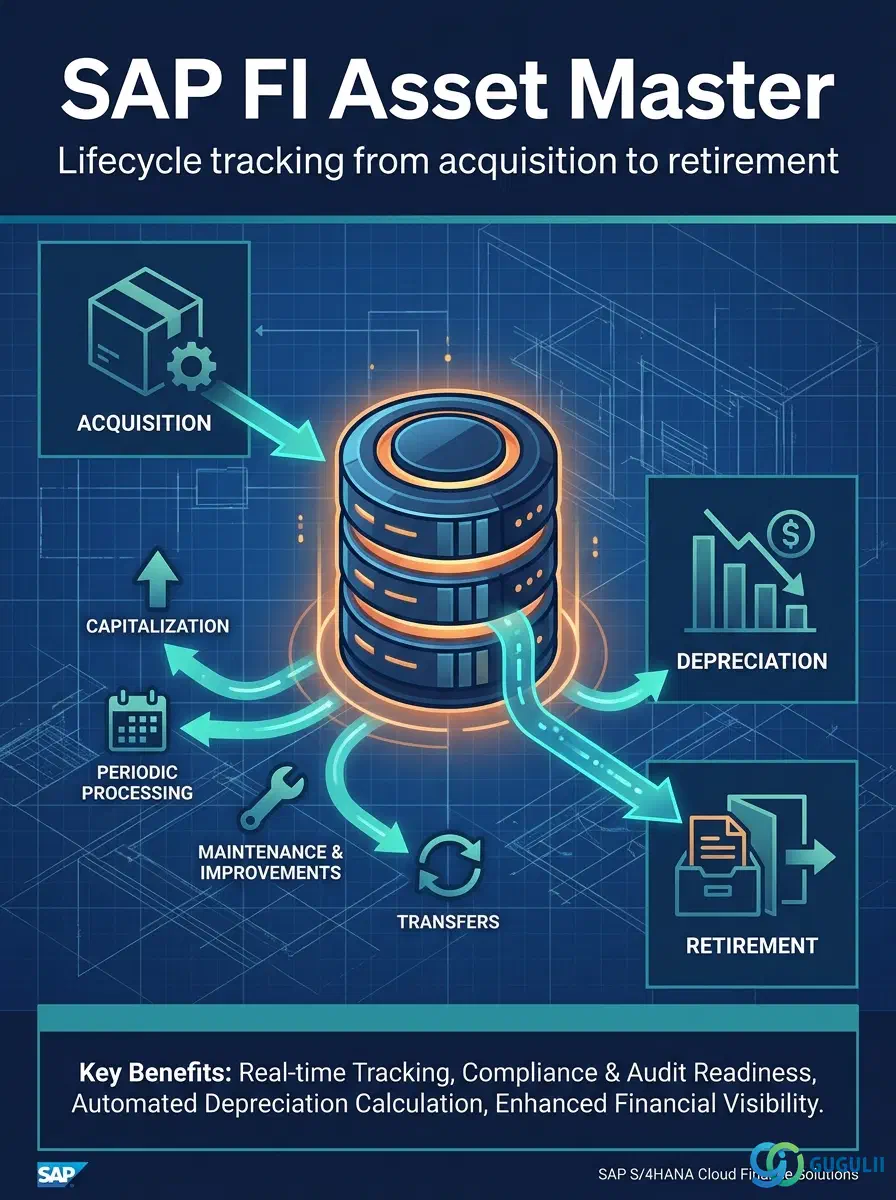
固定資産マスタ(ANLA/ANLZ/ANLC)は、SAP S/4HANA FI-AAにおける全固定資産データの中央リポジトリです。各資産の完全なライフサイクル(初期取得・資本化から減価償却計算、最終的な除却・売却まで)を保存します。各資産レコードは、勘定設定とフィールドレイアウトを管理する資産クラス、所有権と財務報告範囲を定義する会社コード、およびコストセンター、事業領域、プラントなどのオプションの組織割り当てにリンクします。本記事では、資産マスタの概念構造(パート1)をマッピングし、その後、FI-AAが所有するフィールドレベルの設定(パート2)を詳述します。
資産マスタレコードは、企業が所有し、複数の会計期間にわたって減価償却を行う、個別の資産化対象項目(または項目グループ)を表します。SAPにおいて、これは単なるデータ格納領域ではなく、減価償却処理、資産トランザクション、財務諸表報告のための運用上の基盤となります。
| 項目 | 詳細 |
|---|---|
| 役割 | 各固定資産の取得価額、減価償却累計額、簿価純額、および組織割り当てをライフサイクル全体にわたって追跡する |
| 使用するモジュール | FI-AA(オーナー)、CO(コストセンタ経由の原価配分)、PM(保守のための設備連携)、PS(プロジェクト資産のWBS連携)、RE-FX(不動産オブジェクト連携) |
| トランザクション | AS01(作成)、AS02(変更)、AS03(表示)、ABZON(減価償却実行)、F-92(除却転記) |
| 主要テーブル | ANLA(資産マスタレコード)、ANLZ(時間依存データ)、ANLC(減価償却エリア別資産価額)、ANLB(減価償却条件) |
| S/4HANAの注意点 | 資産マスタ構造はECCから大きく変更なし;Fioriアプリ「固定資産管理」(F1800)で簡素化されたUIを提供;ビジネスパートナー統合はBPロール「固定資産仕入先」により取得元の追跡を実現 |
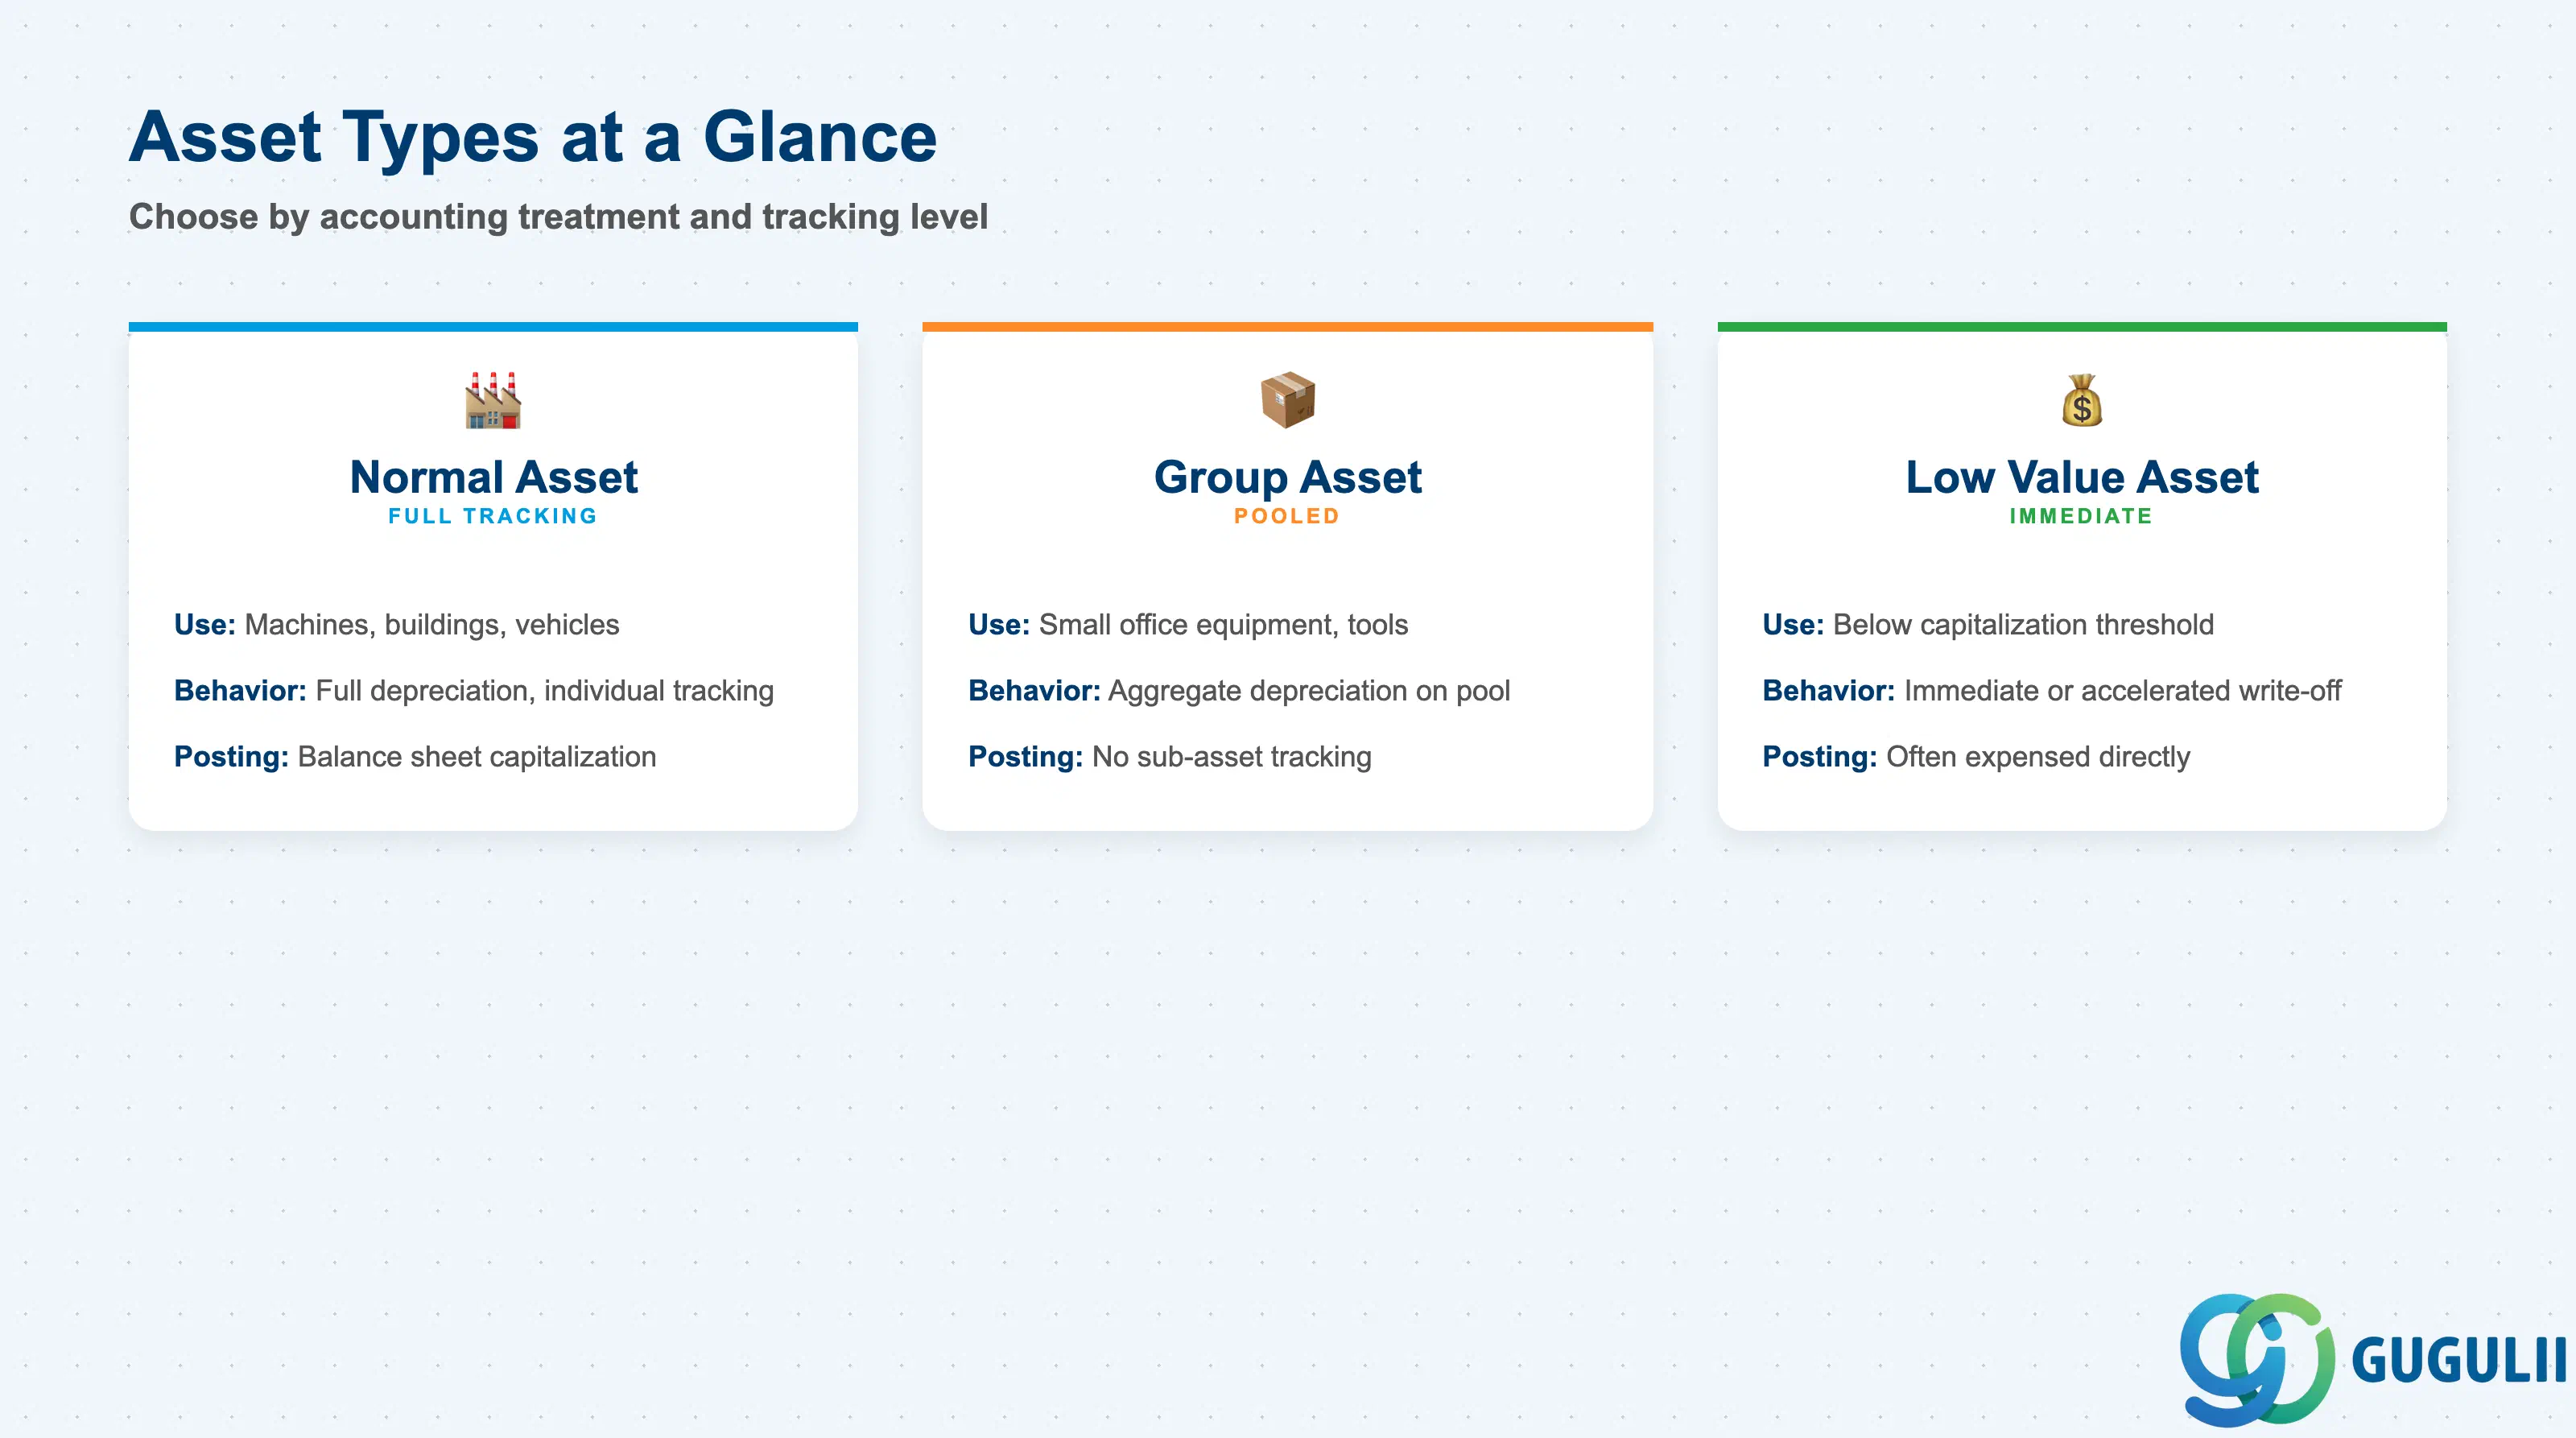
資産マスタレコードは、資産クラス内で作成されます。資産クラスは、資産の資本化動作、減価償却ルール、および勘定割当を決定します。その枠組みの中で、資産は会計処理と集約レベルによってさらに区別されます。
| タイプ | コード/識別子 | ユースケース | 主要な動作 | |
|---|---|---|---|---|
| 通常資産 | 空白(デフォルト) | 個別に管理される標準的な資本化資産(機械、建物、車両) | 完全な減価償却計算、貸借対照表勘定への転記、個別の振替や除却が可能 | |
| 少額資産(LVA) | 資産クラスまたは減価償却キーの特別な識別子 | 資本化基準額未満の資産(例:10万円) | 即時償却または加速償却、完全な減価償却計画を省略する場合あり、貸借対照表ではなく費用に転記されることが多い | |
| グループ資産 | 資産クラスの特別な識別子 | 単一のマスタとして管理されるプール資産(小型事務機器、工具) | 減価償却は合計額に対して計算、個別の追加や除却はグループ残高を更新、サブ資産の追跡はなし | |
| 建設仮勘定(AuC) | 特別な資産クラス | まだ供用されていない資本プロジェクト(建設仮勘定) | 資本化されるまで減価償却なし、決済ルールにより最終資産または費用に決済、PS WBSまたはCO内部指図とリンクされることが多い | |
| リース資産 | 特別な資産クラス+リース識別子 | IFRS 16 / ASC 842に基づく使用権資産 | リース期間に合わせた個別の減価償却スケジュール、リース満了または買取により除却がトリガーされる |
設計原則: 資産タイプは資産クラス設定時に選択し、資産ごとには選択しない — 資本化のしきい値と減価償却の動作はクラスによって管理され、個別のレコードによって管理されるわけではありません。
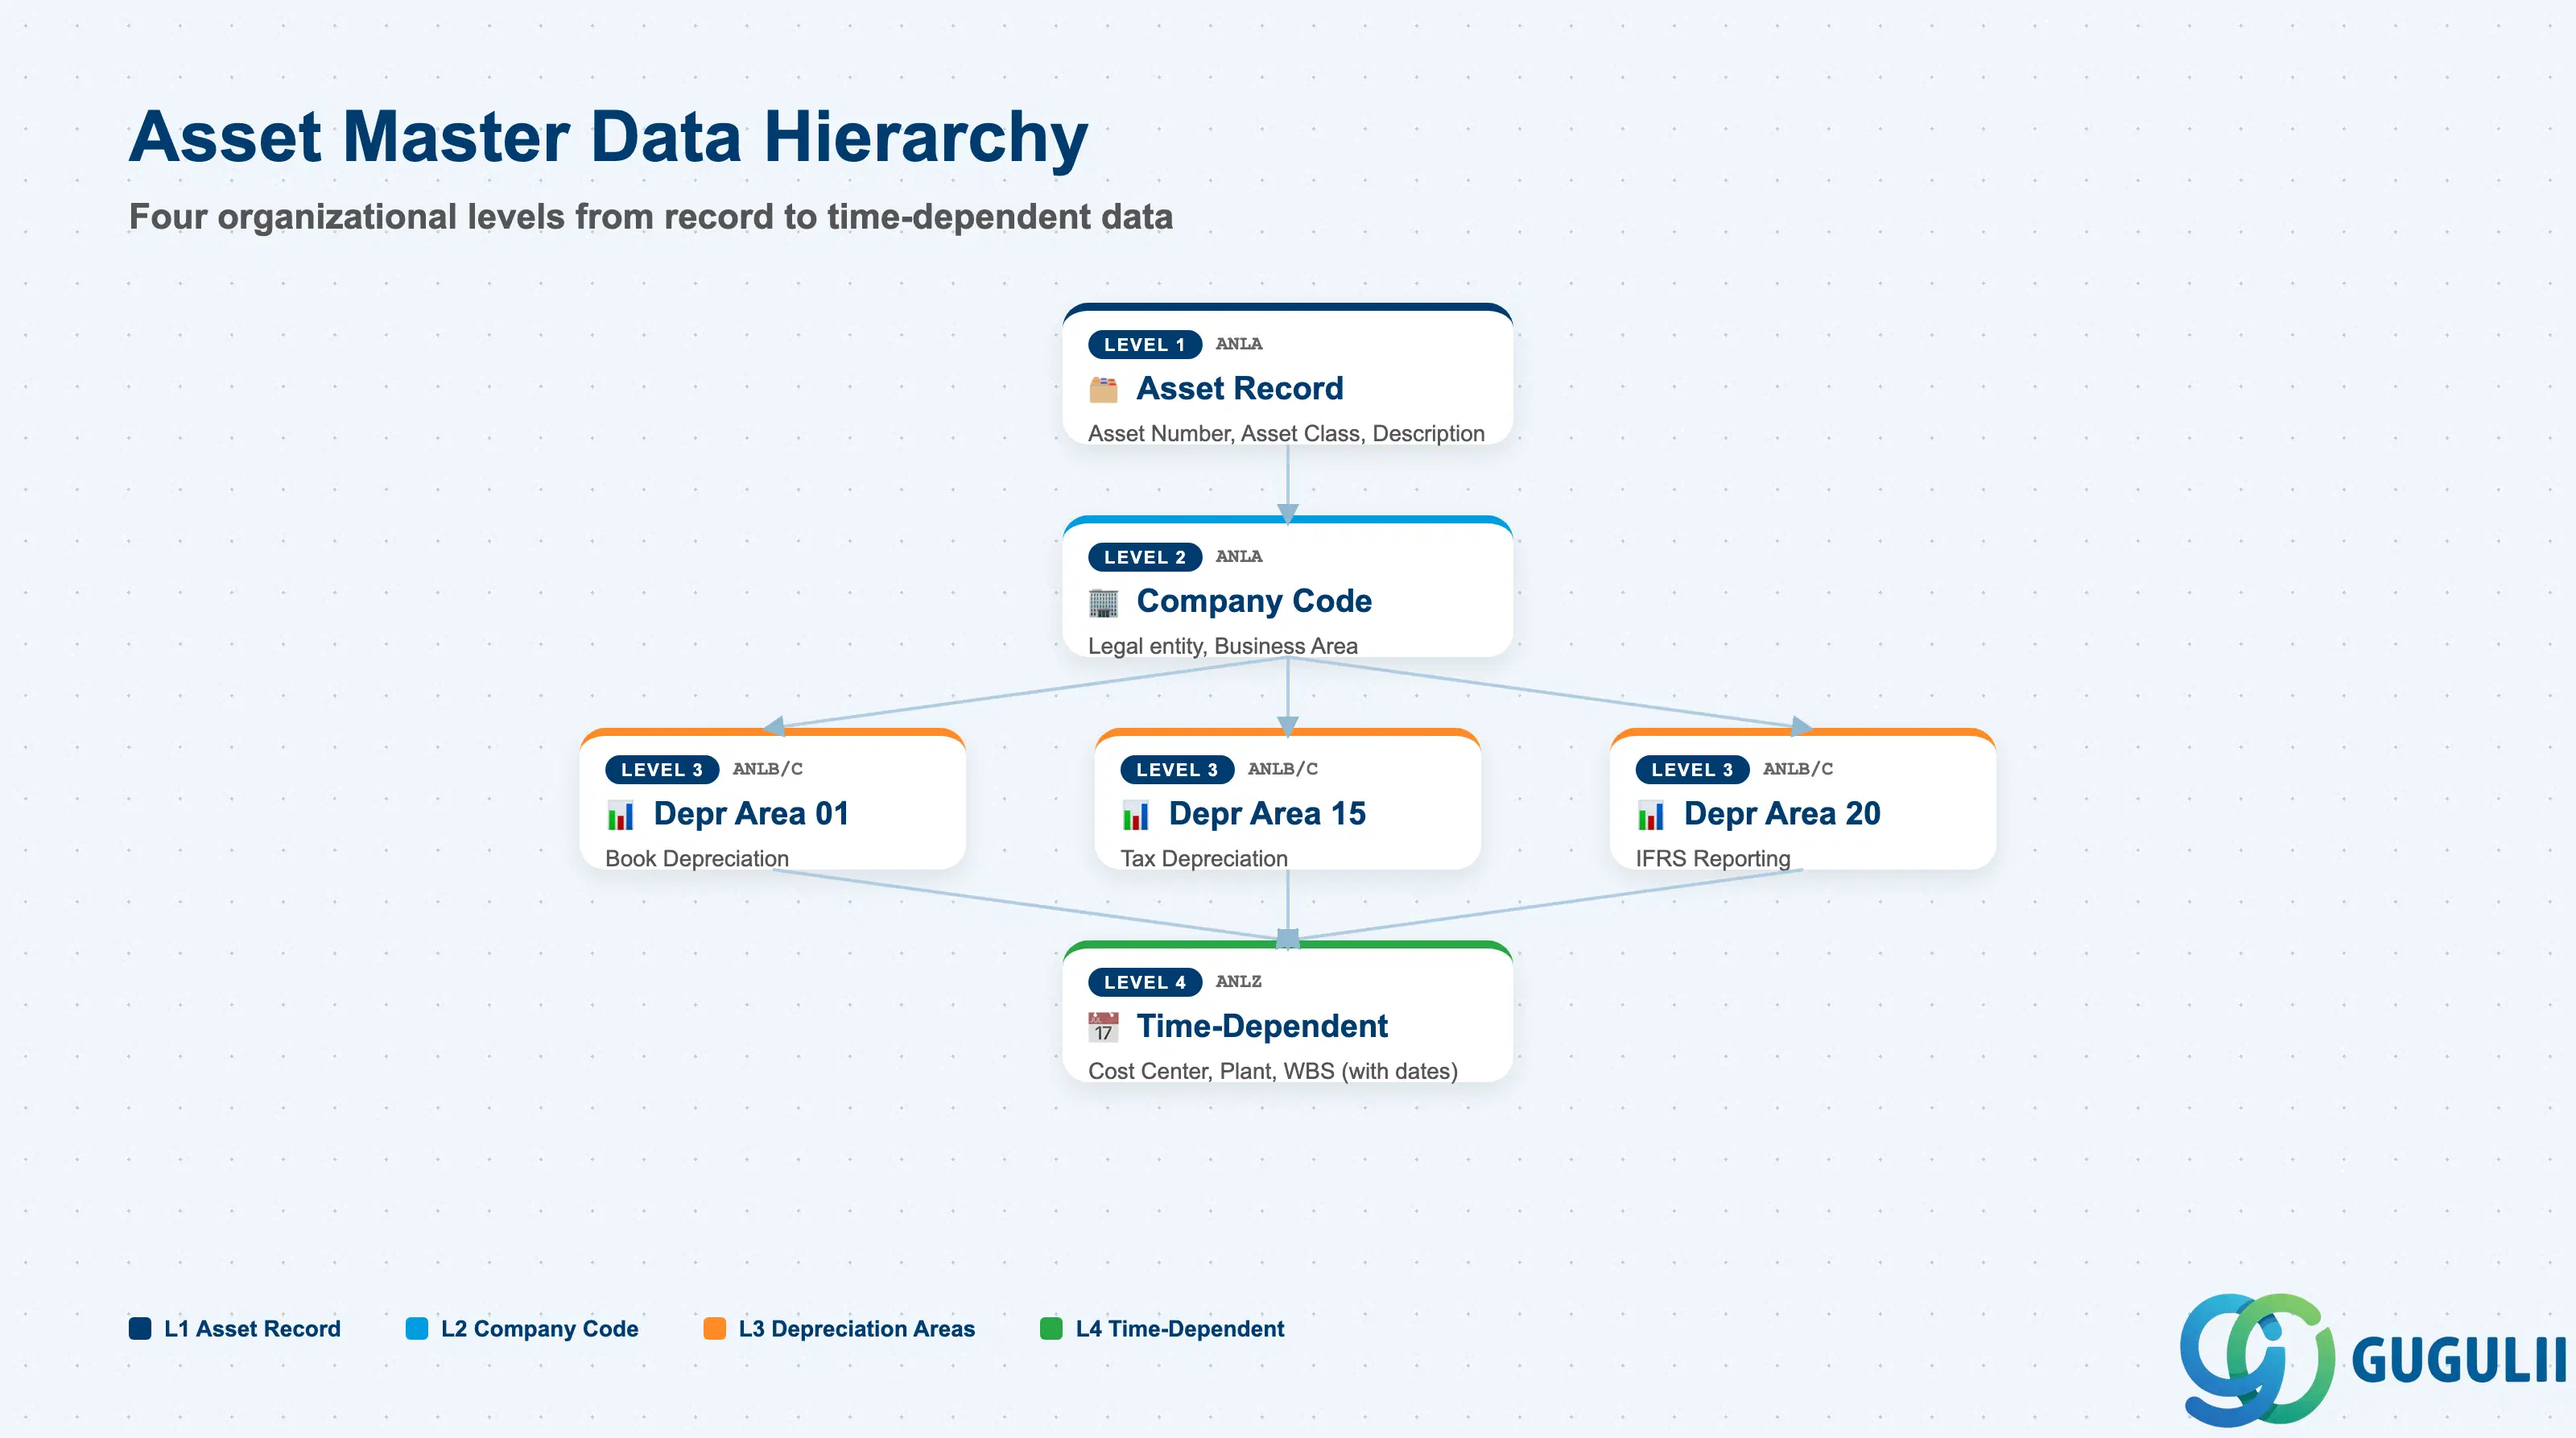
資産マスタデータは複数の組織ディメンションに分割されています。一部のフィールド(資産クラス、説明)はマスタレコードレベルで保存され、すべての会社コードおよび減価償却エリアに適用されます。その他のフィールド(原価センタ、WBS要素)は、時系列依存または減価償却エリア固有です。
Level 1: Asset Master Record (ANLA)
  ├── Asset Number (unique within Company Code)
  ├── Asset Class → governs account determination, screen layout, number range
  ├── Description / Asset Text
  └── Capitalization Date

Level 2: Company Code Assignment (ANLA)
  ├── Company Code (legal entity owning the asset)
  ├── Business Area (optional segment for parallel accounting)
  └── Cost Center / WBS (time-dependent, stored in ANLZ)

Level 3: Depreciation Area (ANLB / ANLC)
  ├── Depreciation Area 01 (Book Depreciation — statutory reporting)
  ├── Depreciation Area 15 (Tax Depreciation — country-specific accelerated methods)
  ├── Depreciation Area 20 (IFRS Depreciation — international financial reporting)
  └── Other areas (group consolidation, cost accounting, etc.)
      ├── Useful Life, Depreciation Key (ANLB)
      └── APC, Accumulated Depreciation, Net Book Value (ANLC)

Level 4: Time-Dependent Data (ANLZ)
  ├── Cost Center (effective from date X)
  ├── Plant / Location (effective from date Y)
└── WBS Element (effective from date Z)| 組織レベル | テーブル | 主キー項目 | 備考 |
|---|---|---|---|
| 資産レコード | ANLA | 資産番号、資産クラス、説明、償却開始日 | 一度作成されると資産番号は変更不可 |
| 会社コード | ANLA | 会社コード、事業領域 | 資産は会社コードごとに1つ。会社間の移管は除却と新規作成が必要 |
| 償却領域 | ANLB、ANLC | 耐用年数、償却キー(ANLB);取得原価、償却額(ANLC) | 資産あたり最大99の償却領域。領域01(簿価)は必須 |
| 時間依存 | ANLZ | コストセンター、プラント、保管場所、WBS要素 | 有効期限付きで履歴変更を管理。コスト配分とレポーティングに使用 |
主要な設計判断: 減価償却エリアにより、資産マスタを複製することなく並行会計(法定、税務、IFRS)が可能になります。1つの資産マスタで複数の評価ビューを保持できます。
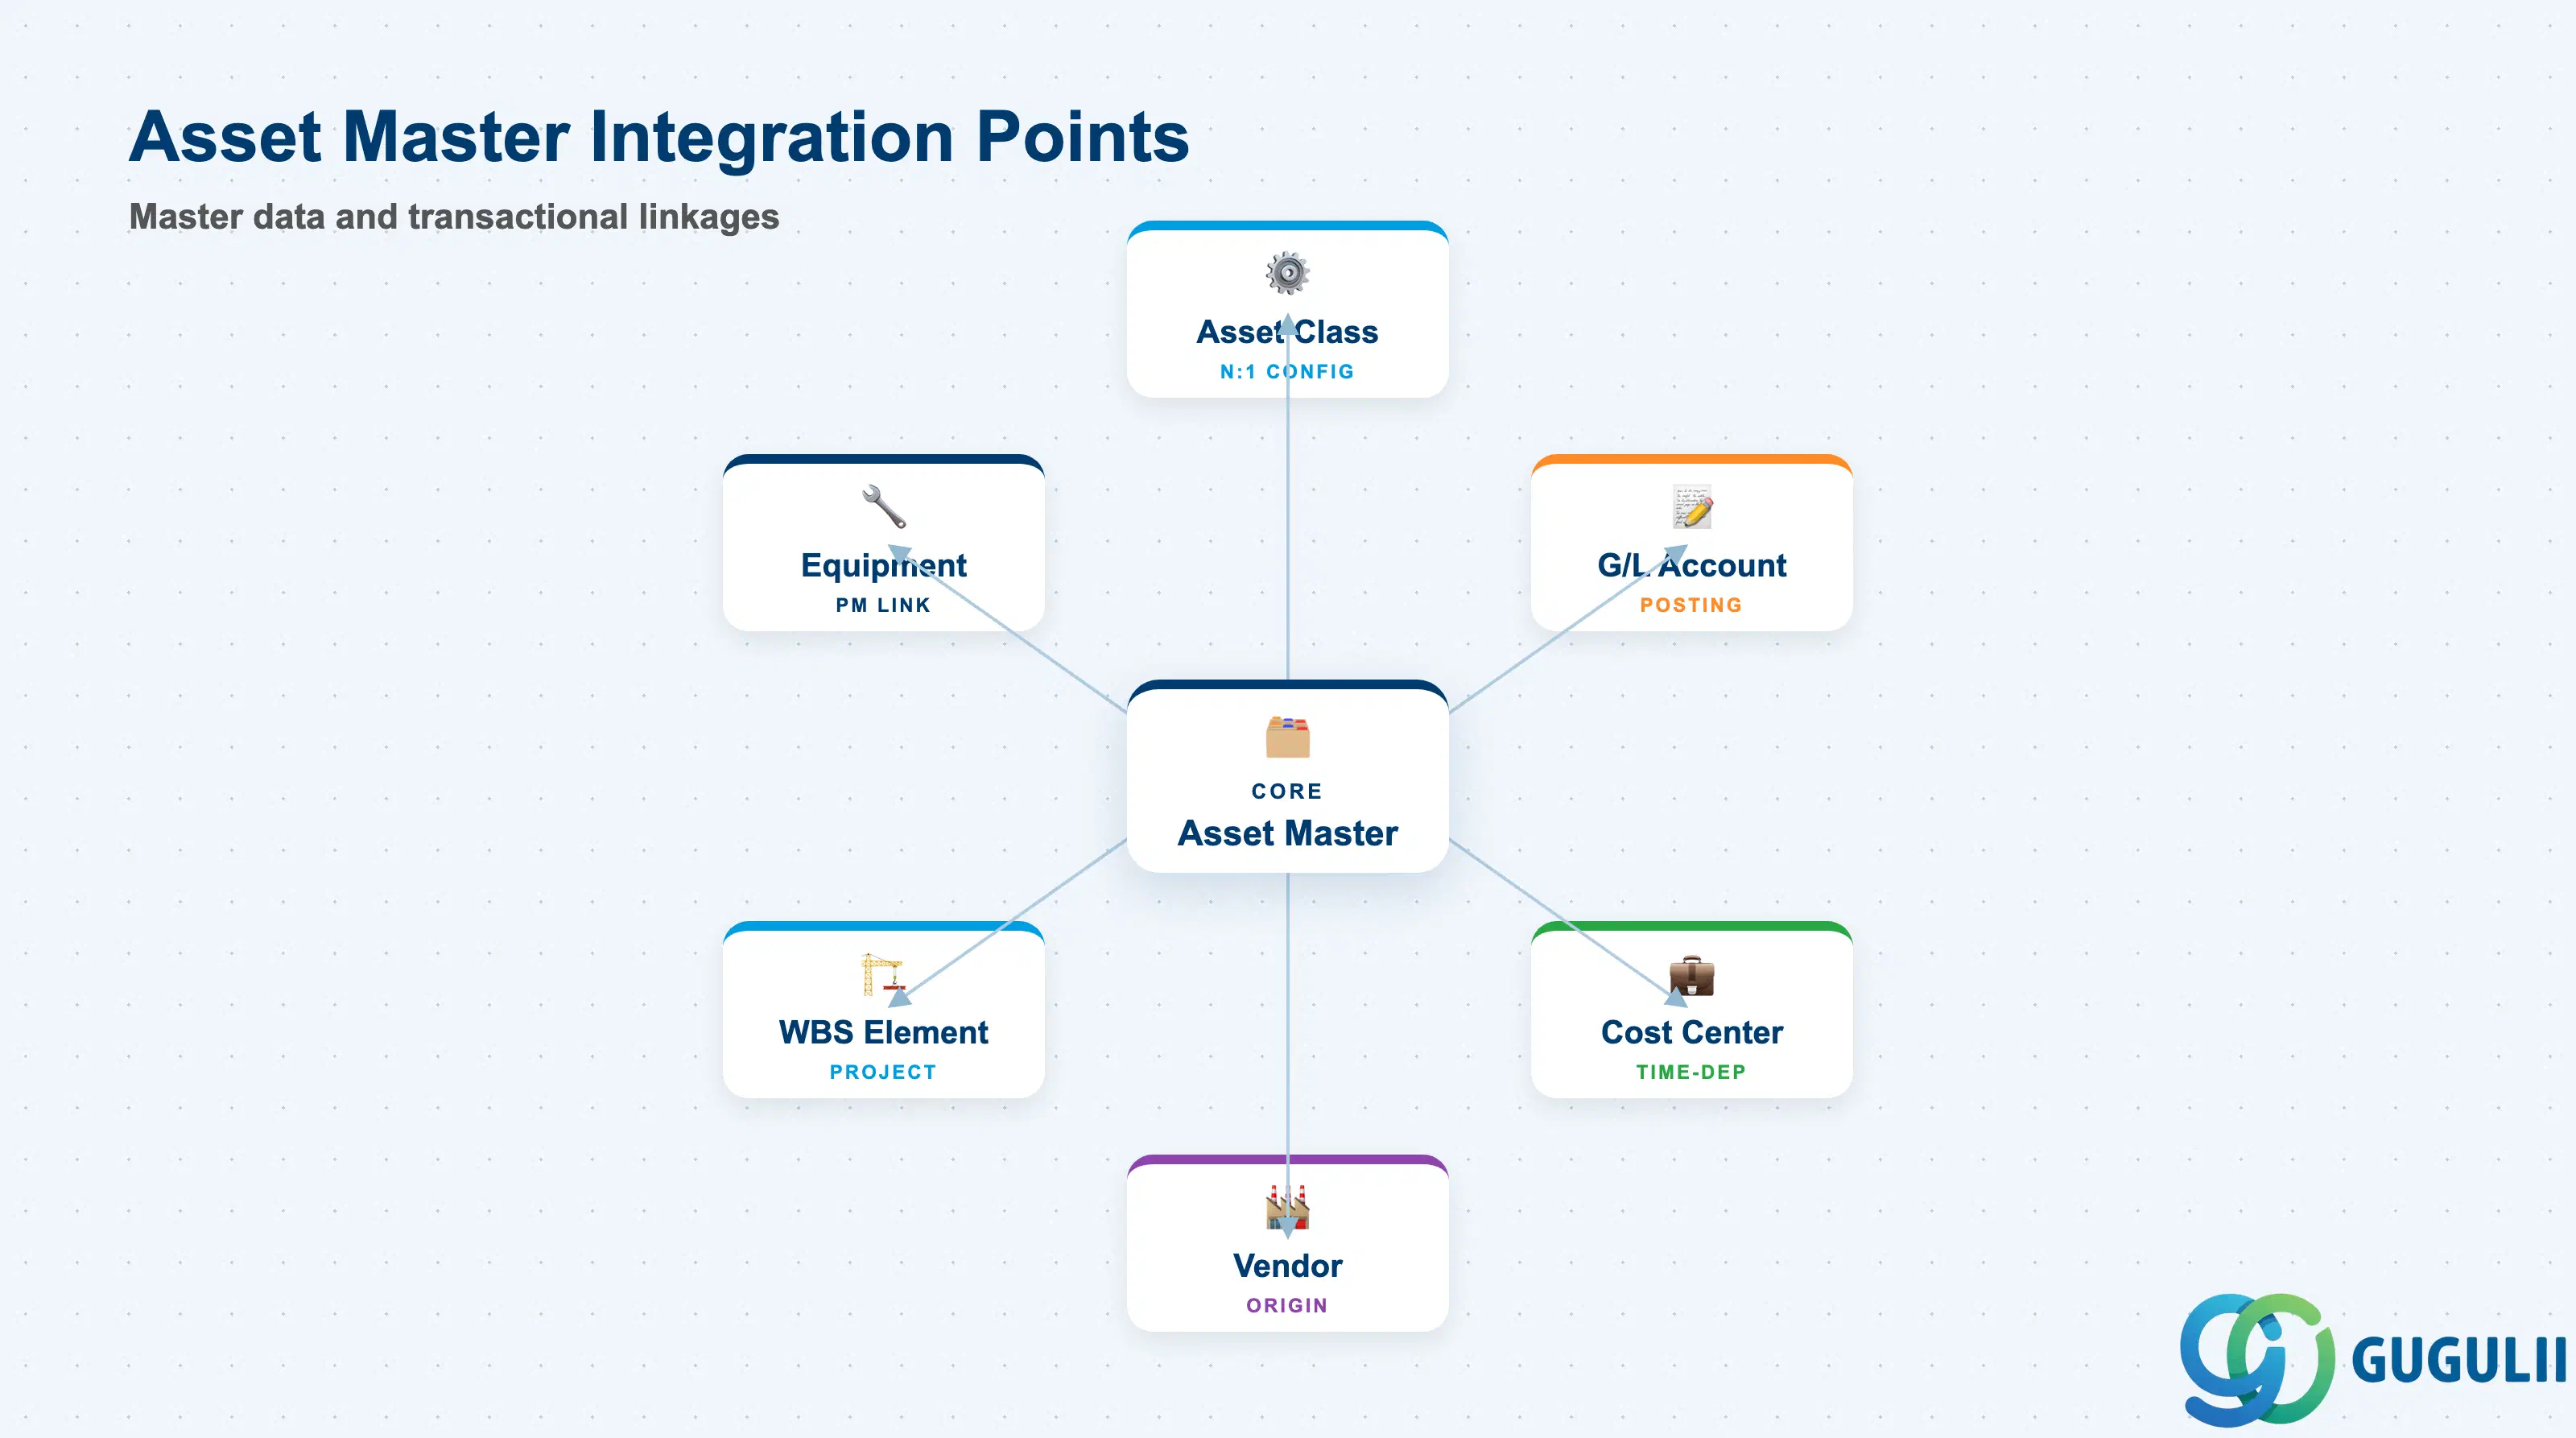
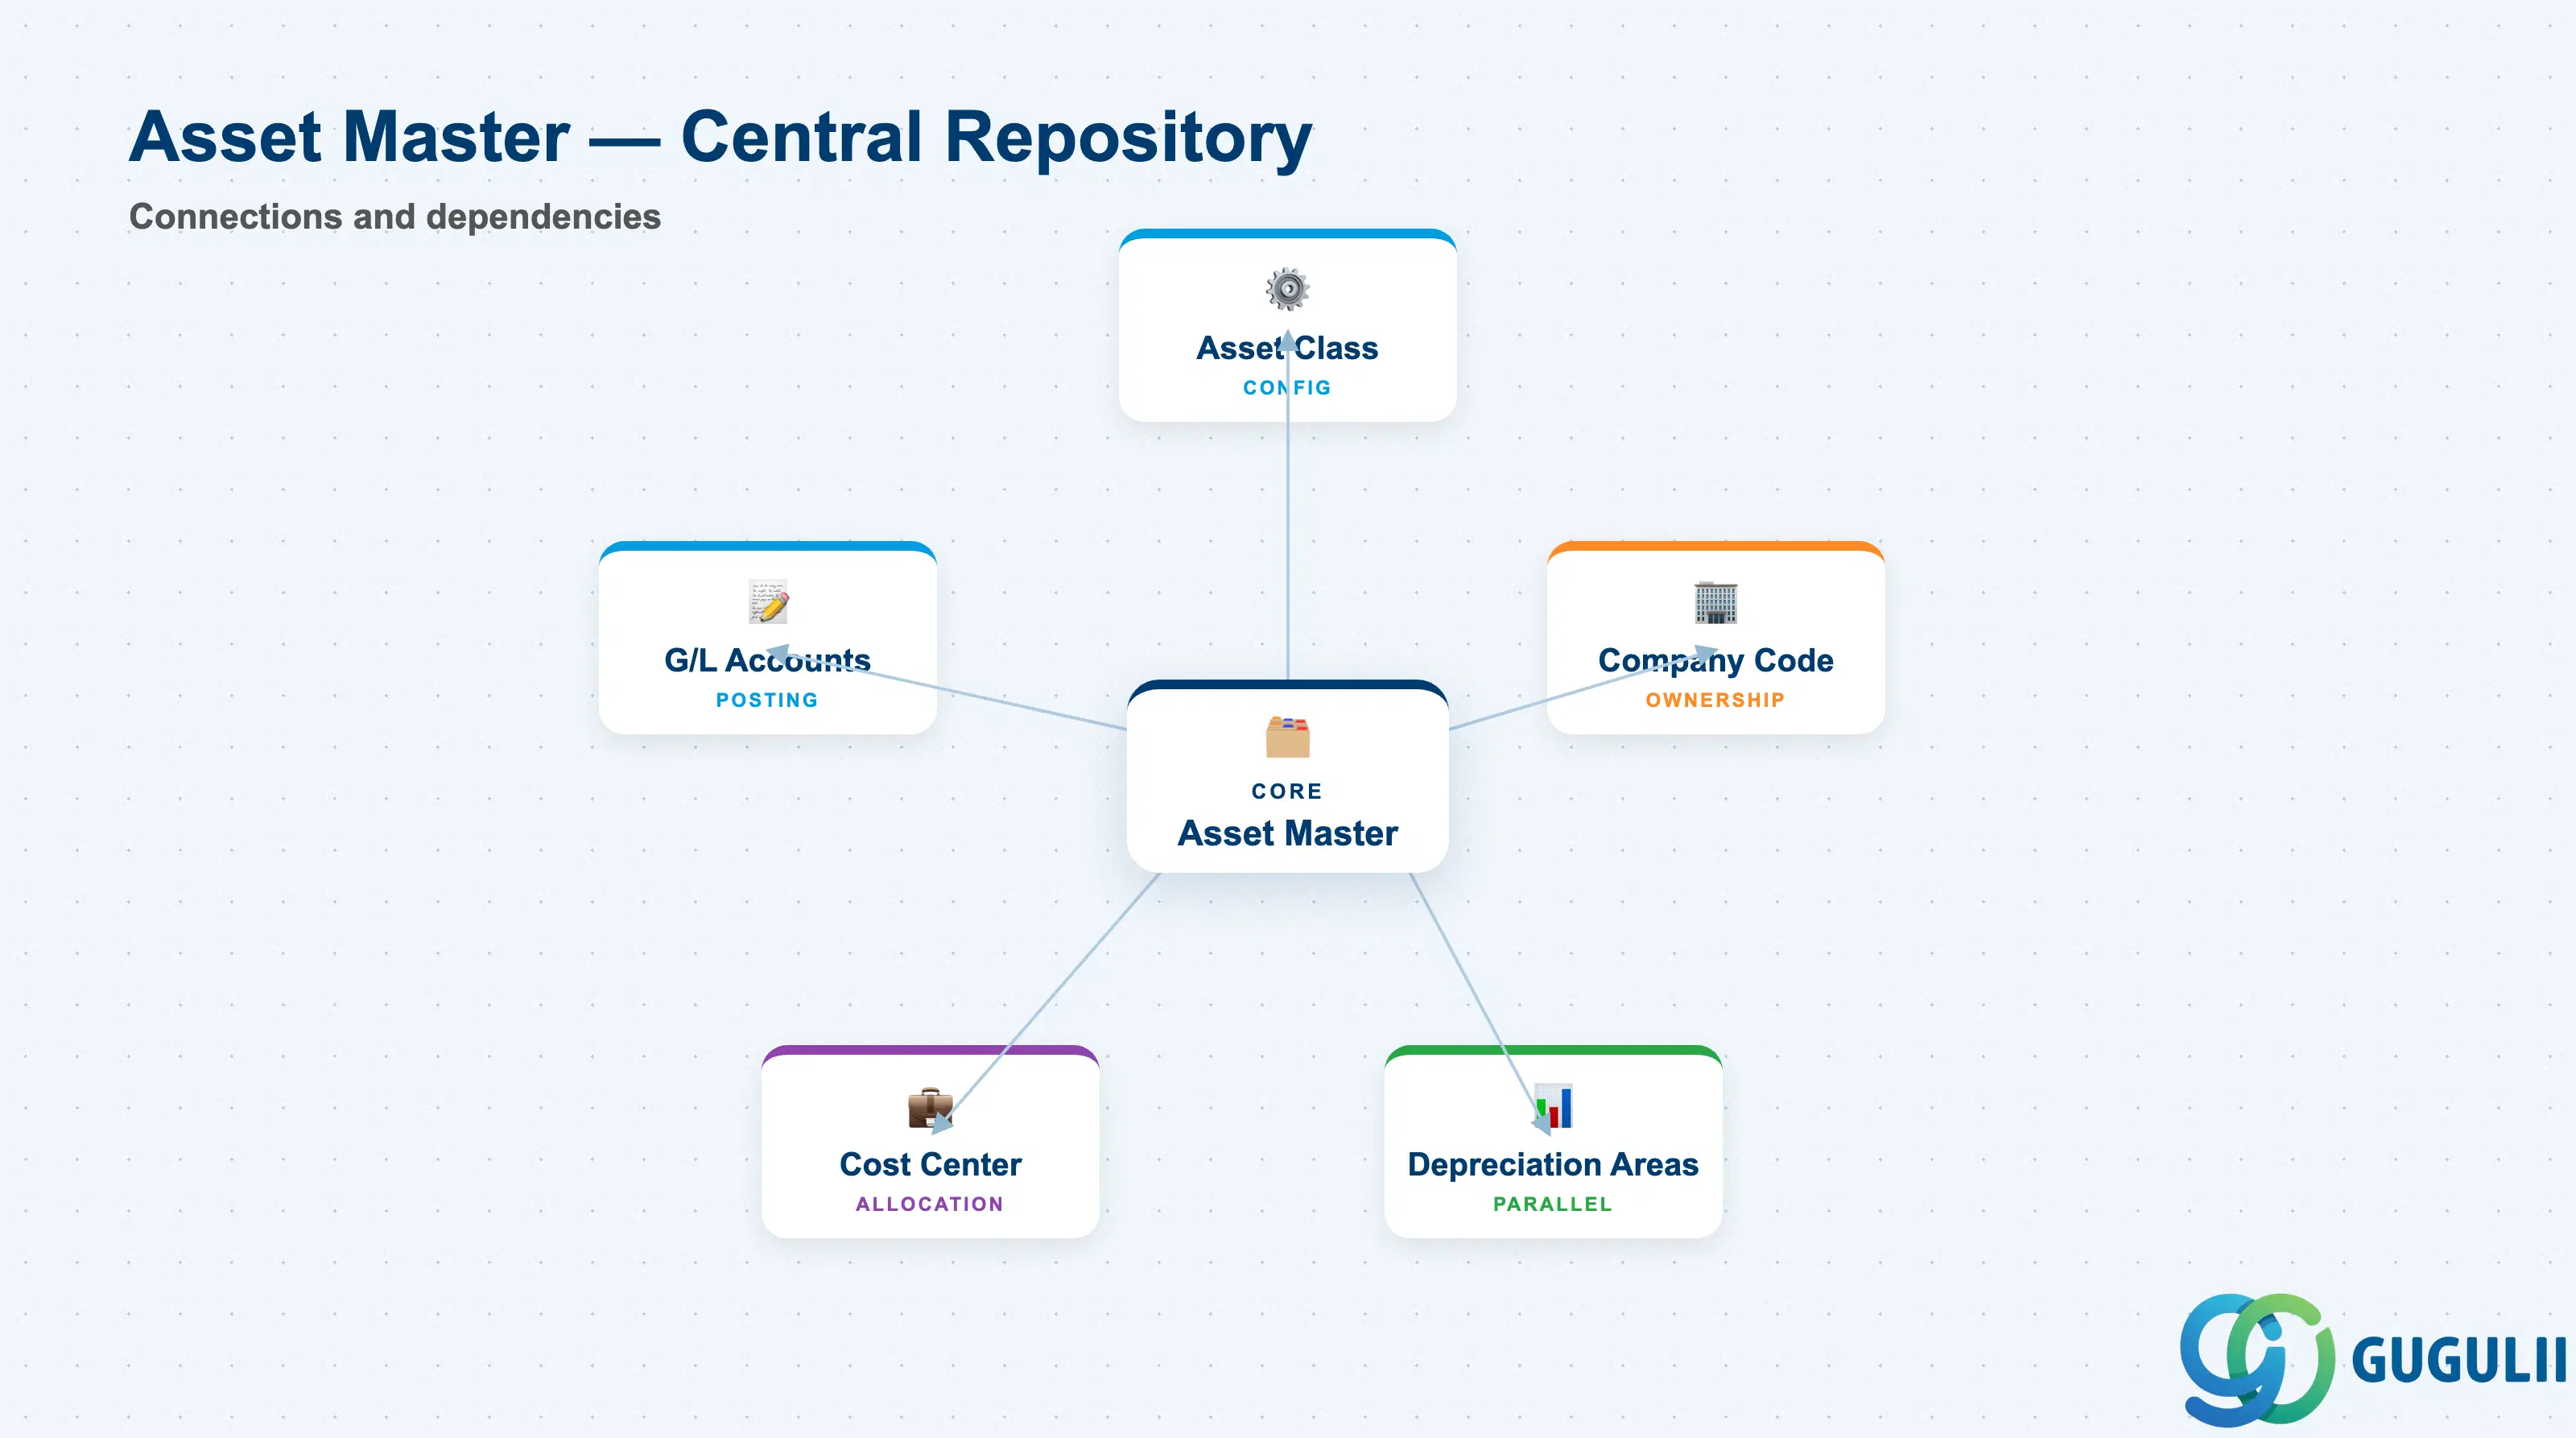
アセットマスタは単独で存在するわけではありません。アセットクラスから設定を継承し、アセットクラスの勘定設定によって決定される総勘定元帳(G/L)勘定に転記し、アセットライフサイクル全体を通じてCO(管理会計)、MM(在庫管理)、PM(設備保全)とデータを交換します。
| オブジェクト | 関係性 | 実務上の注意点 | |
|---|---|---|---|
| 資産クラス | N:1(複数の資産が1つの資産クラスに属する) | 資産クラスは勘定設定(取得、償却、除却)、番号範囲、画面レイアウト、償却計算基準を管理する。資産作成後の変更はデータ移行なしでは不可 | |
| 会社コード | N:1(各資産は1つの会社コードに帰属する) | 通貨、会計年度バリアント、償却計算表を決定する。会社間振替は元の会社で資産除却、対象会社で新規作成が必要 | |
| G/L勘定 | 資産クラスの勘定設定から派生 | 取得は資産G/L(貸借対照表)に、償却は減価償却累計額(控除勘定)と償却費(損益計算書)に転記。勘定設定は取引タイプ(取得、償却、除却)に依存 | |
| コストセンタ | N:1(時系列依存、資産はコストセンタ間を移動可能) | COでの償却配分に使用。履歴割り当てはANLZで追跡。資産クラスの画面レイアウトで必須指定がある場合は入力必須 | |
| 仕入先 | N:1(取得元として追跡) | 取得転記(取引タイプ100)時に発注書または請求書参照で紐付け。保証追跡や仕入先分析に使用 | |
| WBS要素(PS) | N:1(時系列依存、プロジェクト資産向け) | 建設仮勘定(AuC)の精算から作成された資産はWBSを継承。内部指図またはWBSからの資産化に使用 | |
| 設備(PM) | 1:1(任意の紐付け) | PM設備レコードは資産マスタを参照しコスト追跡が可能。FI-AAからの償却がPMに連携され、総保有コスト分析に活用 | |
| 品目マスタ | 取得時に任意参照 | MM調達の場合、品目番号とプラントが記録される。入出庫照合や在庫から資産への振替(例:資本化されたスペアパーツ)を可能にする |
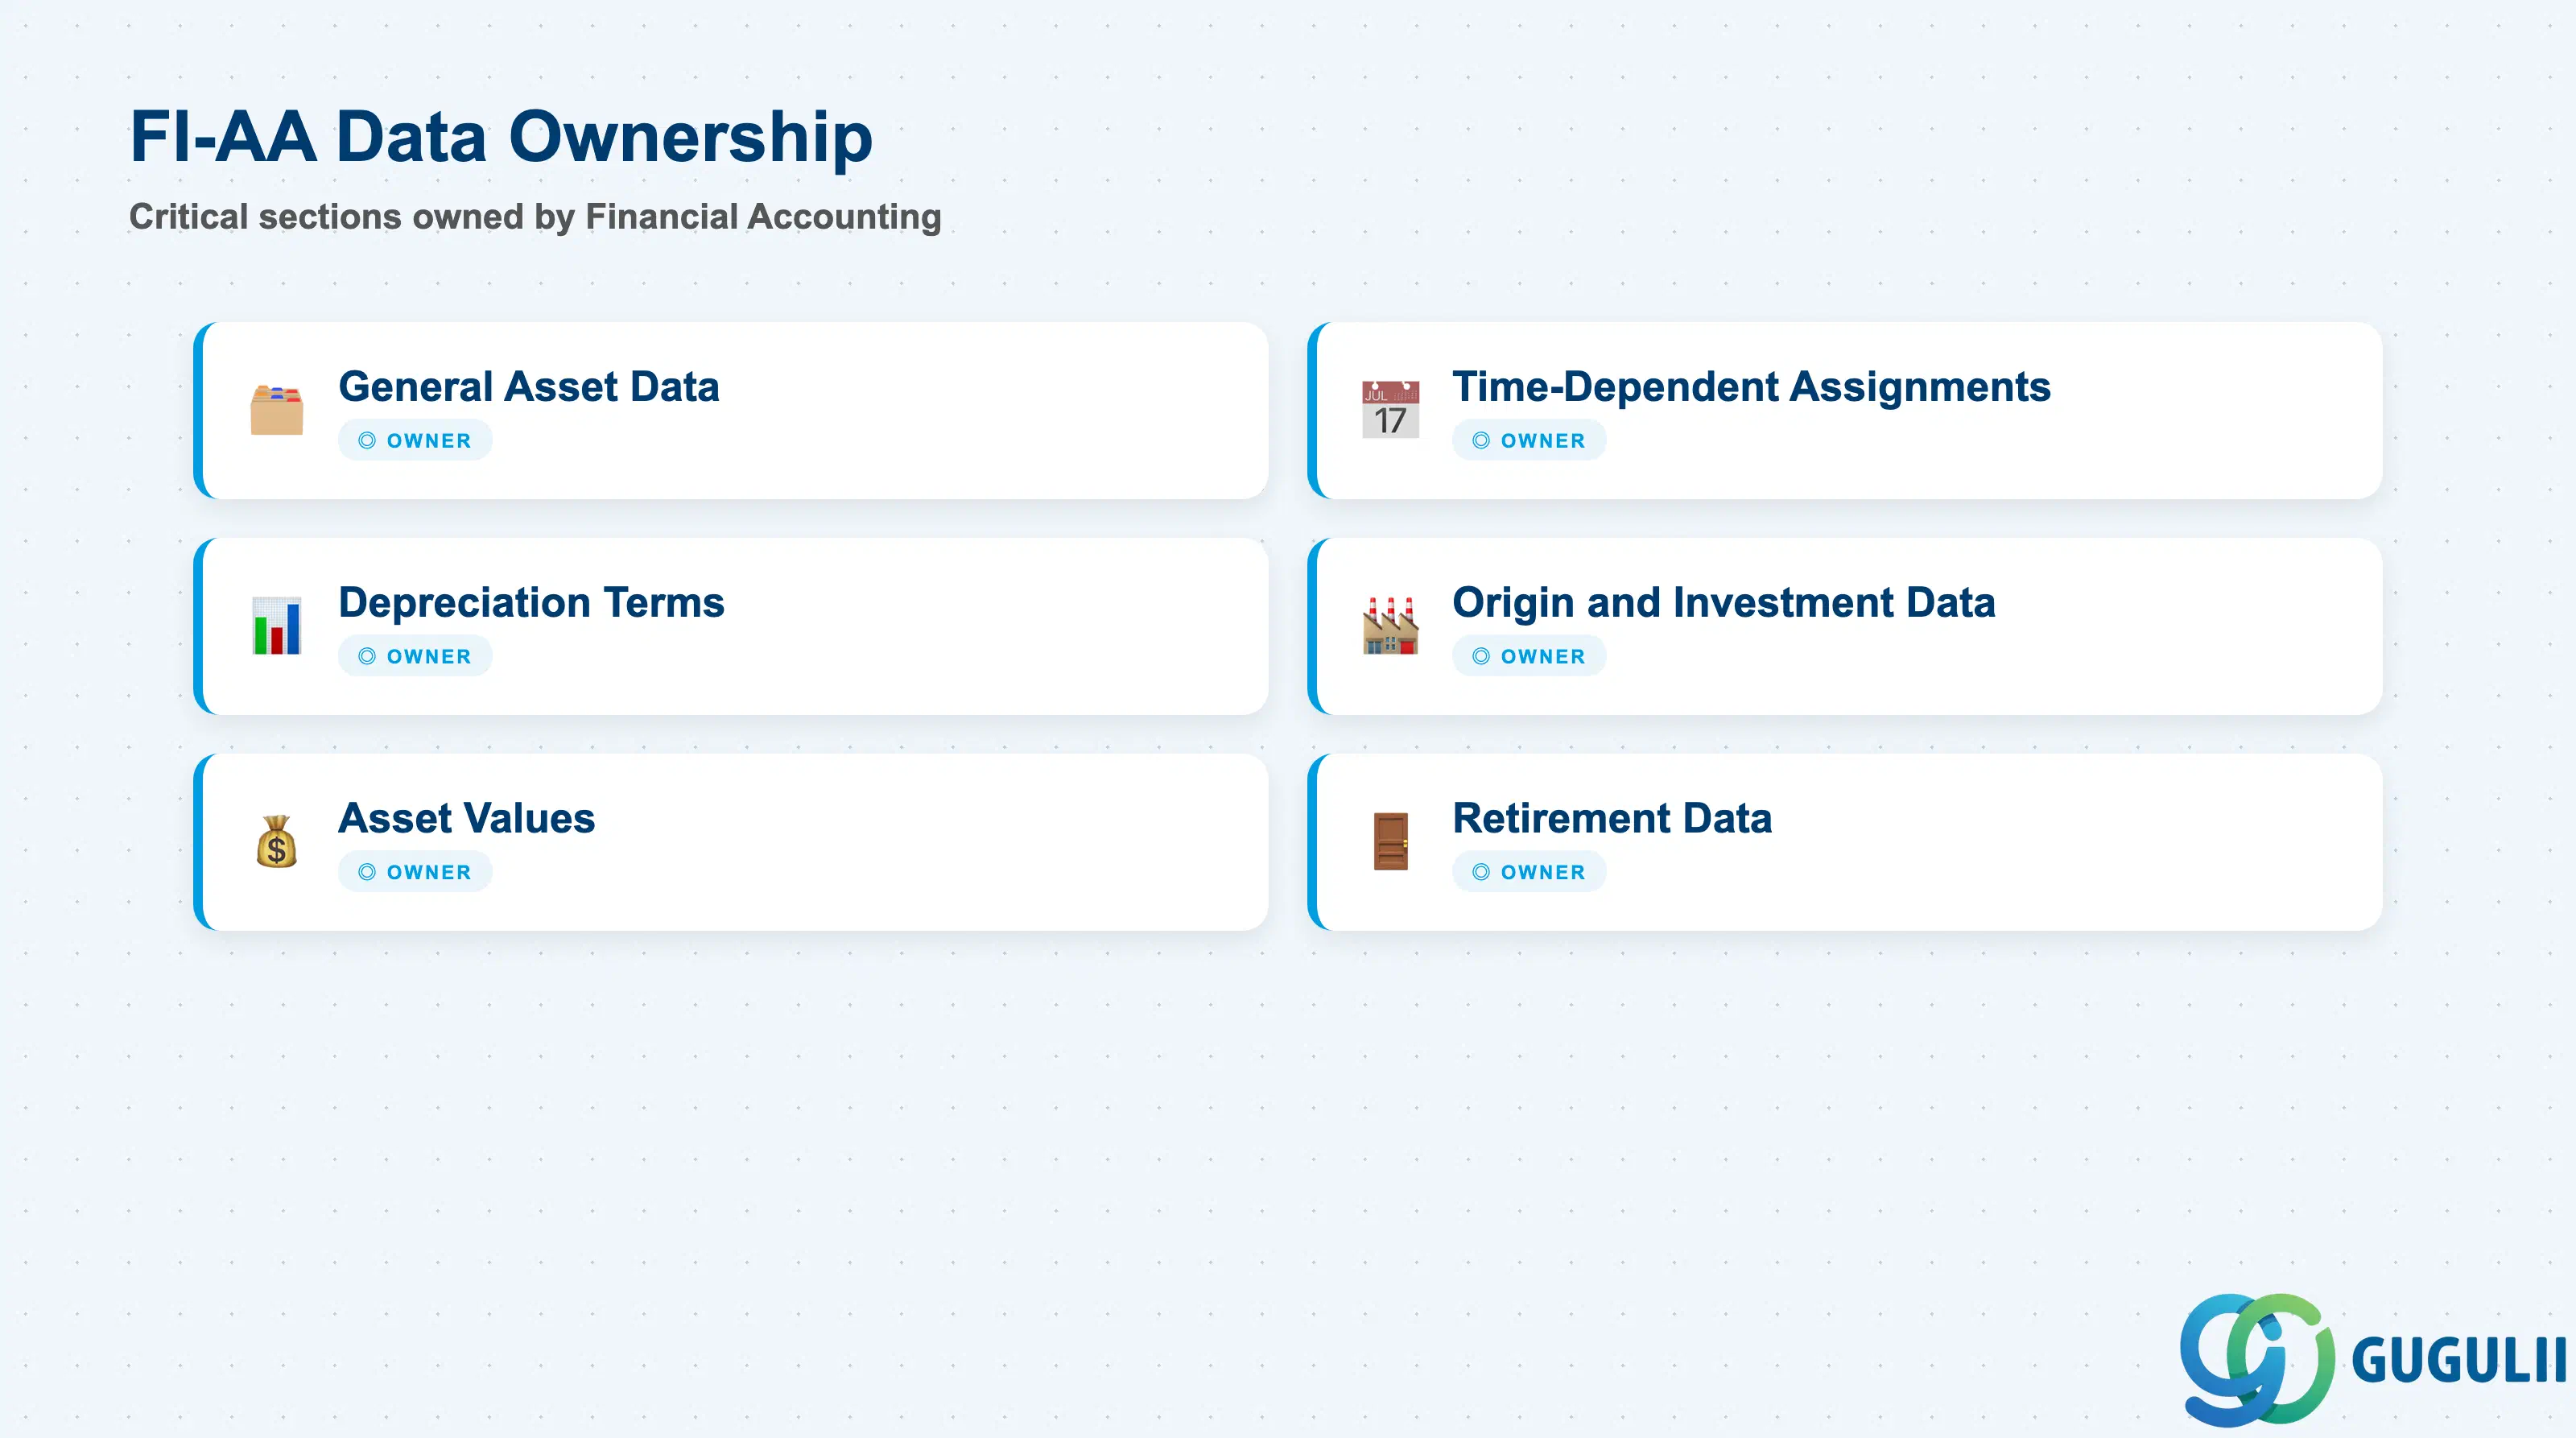
| データセクション | FI関与 | 備考 | |
|---|---|---|---|
| 基本資産データ | ◎ オーナー | 資産クラス、説明、資本化日付 — マスタレコードの基礎 | |
| 時間依存割当 | ◎ オーナー | コストセンタ、事業領域、プラント、WBS — 時間経過に伴う組織割当 | |
| 減価償却条件 | ◎ オーナー | 耐用年数、減価償却開始日、残存価額、減価償却キー — 減価償却エリアごと | |
| 取得・投資データ | ◎ オーナー | 仕入先、購買発注、元資産、投資理由 — 取得のトレーサビリティ | |
| 資産価額 | ◎ オーナー | APC(取得原価及び製造原価)、計上減価償却費、正味簿価 — 減価償却エリアごとの財務状況 | |
| 除却データ | ◎ オーナー | 除却日、売却損益勘定、売却収入 — 処分及び償却の追跡 |
凡例: ◎ = オーナー/クリティカル、○ = 直接関与
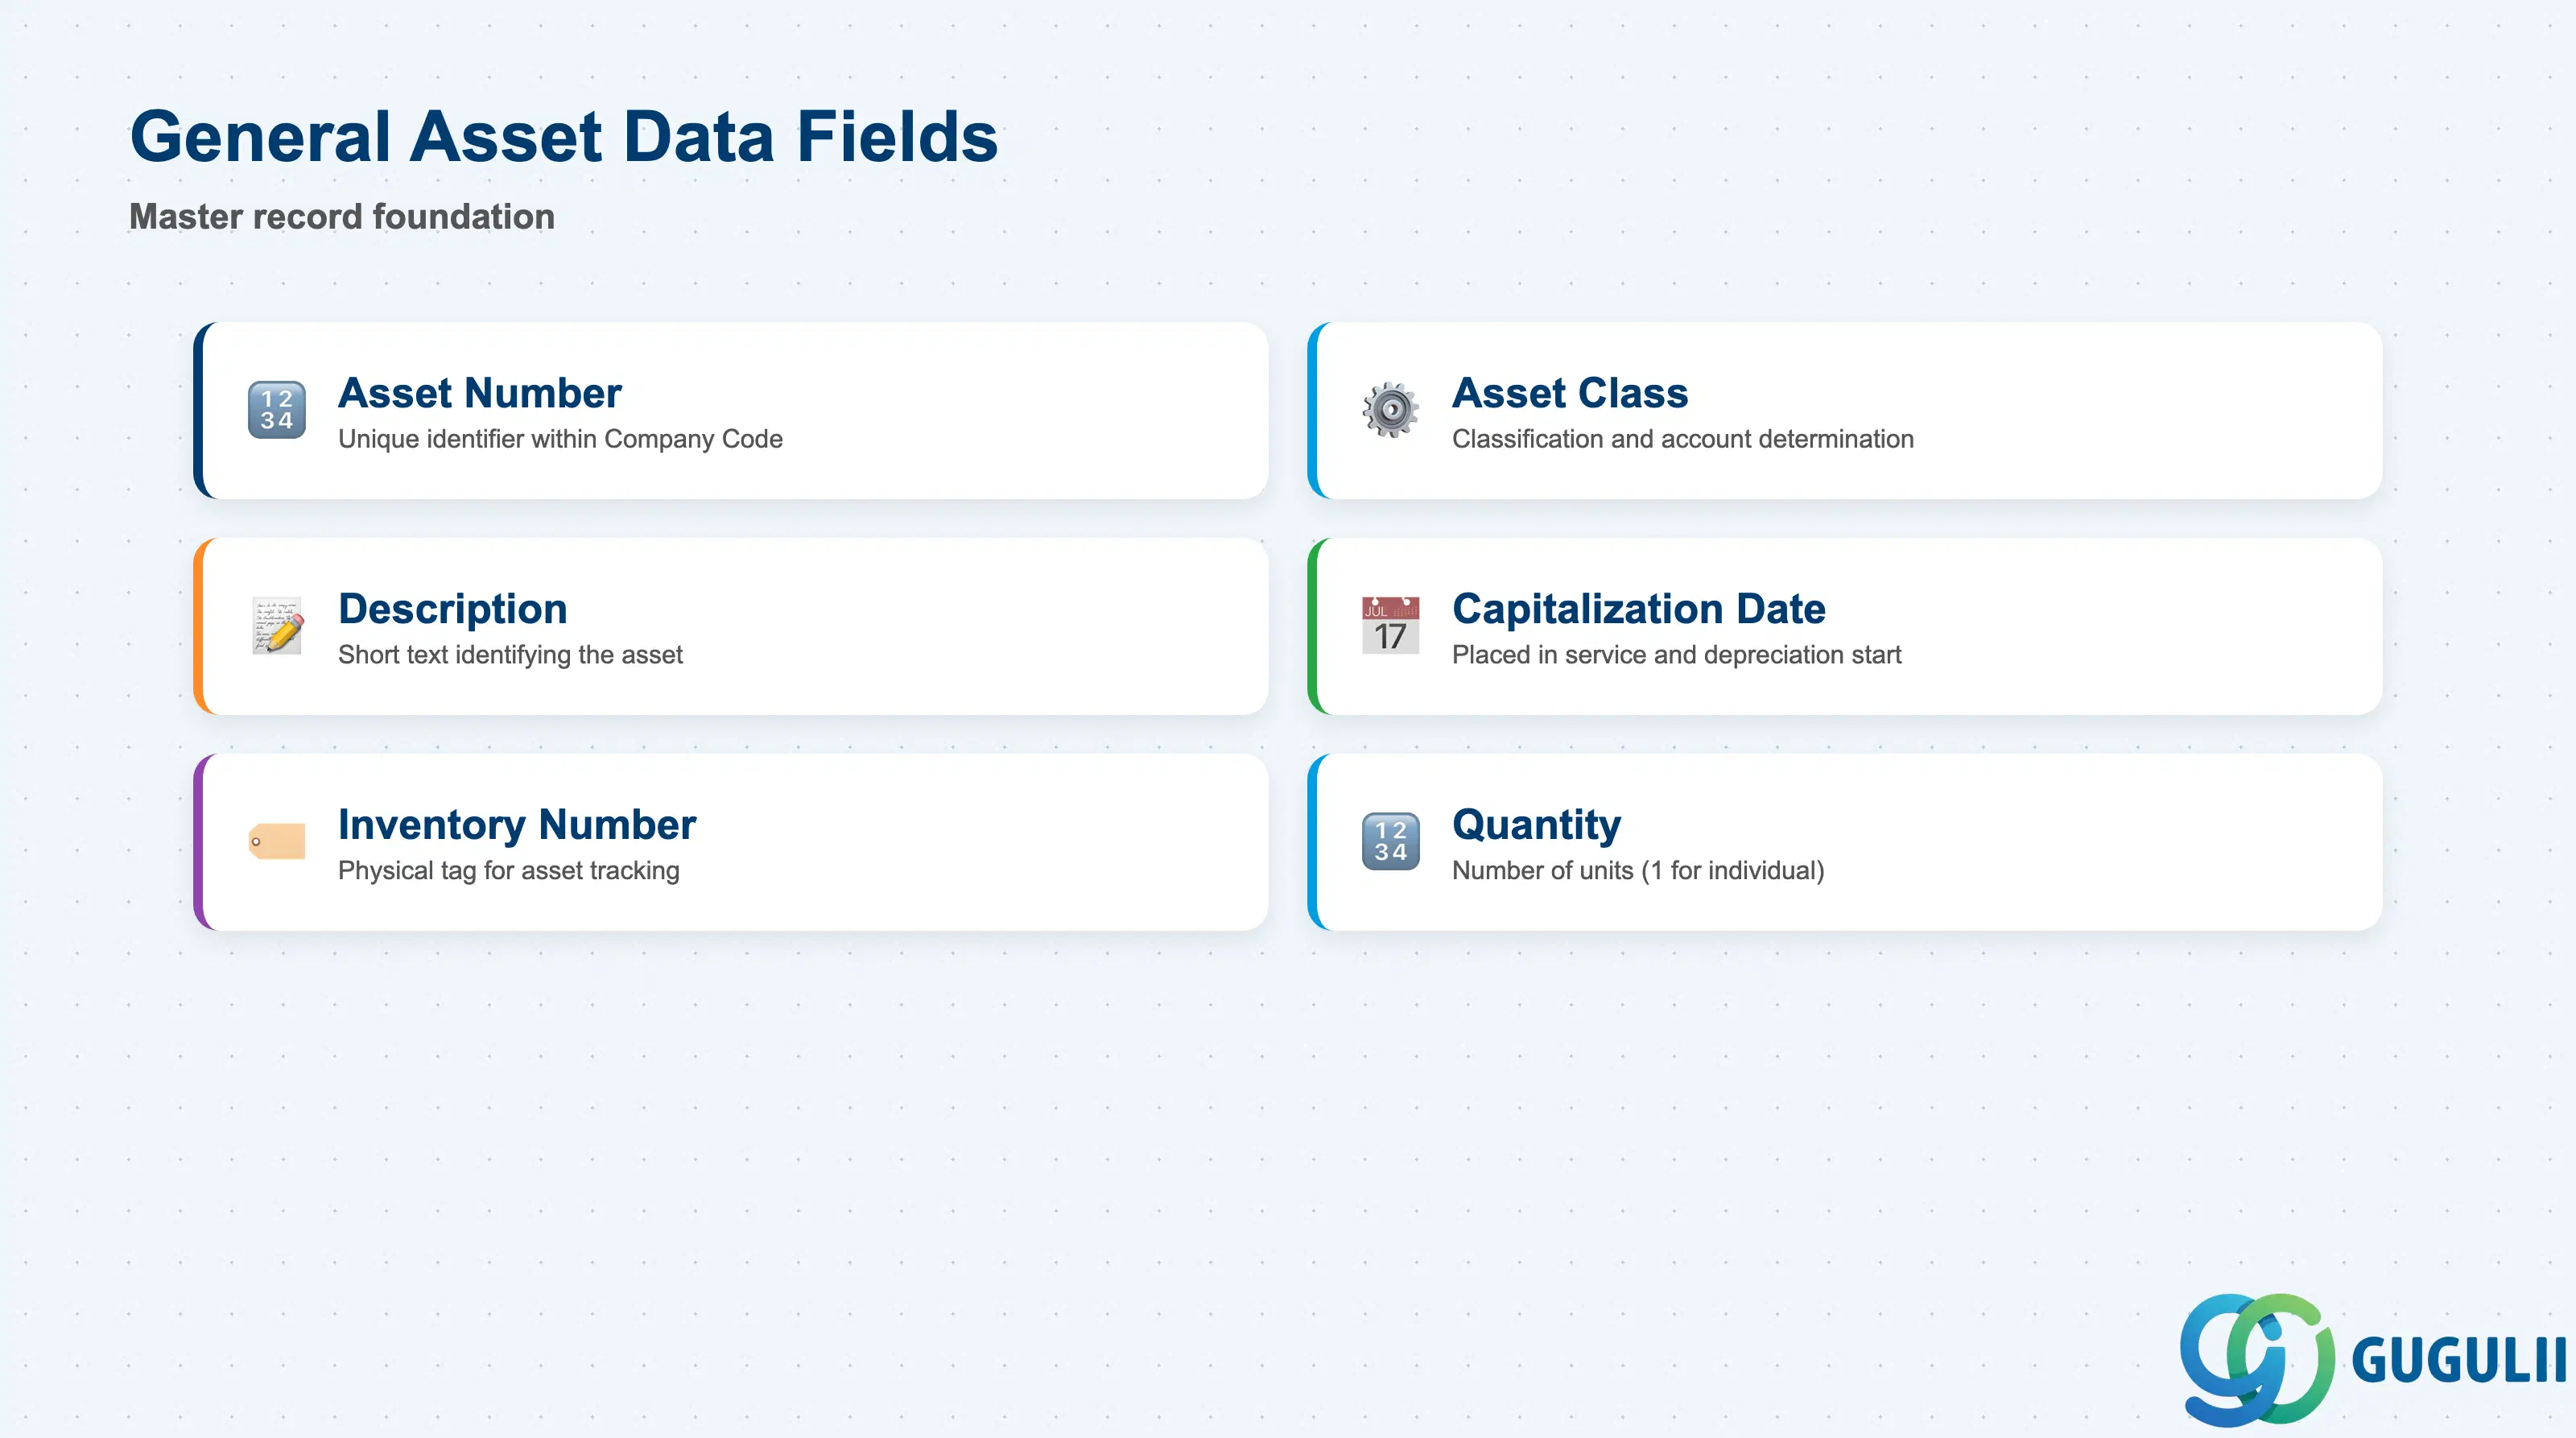
このセクションには、マスタレコードの識別情報および説明情報が含まれます。これらのフィールドは資産作成時(AS01)に入力され、その後はほとんど変更されません。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 資産番号 | 会社コード内で一意の識別子 | 資産クラスの番号範囲から自動的に割り当てられるか、範囲が外部番号を許可している場合は手動で入力します。作成後、資産番号は永続的であり、除却後も再利用できません。ヒント: 一貫性のあるレポート作成のために先頭ゼロを使用してください(例:100001ではなく0000100001)。 | |
| 資産クラス | 勘定設定、画面レイアウト、番号範囲を決定する分類コード | 取引入力から継承されます。資産を移行(AS06 / OAMU)せずに作成後に変更することはできません。慎重に選択してください。誤った資産クラスは、誤った総勘定元帳勘定と減価償却ルールを意味します。資産化後にエラーに気付いた場合は、すべての転記を取り消し、資産を再作成する必要があります。 | |
| 説明 / 資産テキスト | 資産を説明する短いテキスト(最大50文字) | レポート作成や資産照会(AS03、AR01)で使用されます。「ラップトップ」よりも「MacBook Pro 2024 - 営業部」の方が具体的です。このテキストは貸借対照表の補助元帳レポートに表示されるため、監査人や税務当局が理解できない社内用語は避けてください。 | |
| 追加説明 | 詳細情報のための長いテキスト(最大255文字) | オプション。シリアル番号、ベンダーモデルコード、場所メモなどに使用されます。標準の減価償却レポートには表示されないため、監査や棚卸中に役立つ参照データ(例:「シリアル: ABC123、場所: 3号館2階」)のために確保してください。 | |
| 資産化日付 | 資産が供用され、減価償却が開始された日付 | 減価償却計算の開始に重要です。ほとんどの国では、減価償却は資産化日(または減価償却キーの設定により翌月の初日)から開始されます。日付が誤っていると、初年度の減価償却が誤ります。建設仮勘定の場合、決済まで空白のままにしておきます。システムは決済トランザクションから日付を計算します。 | |
| 棚卸番号 | 資産追跡用の物理タグまたはバーコードID | 実地棚卸中に使用されます。会社が年次資産確認を実施する場合、この番号はSAPレコードと物理的な品目をリンクします。ベストプラクティス: この番号が記載されたバーコードラベルを資産に貼り付け、棚卸中にスキャンします(一括変更にはトランザクションAS26を使用)。 | |
| 数量 | このマスタレコードが表すユニット数 | 通常、個別資産の場合は1です。グループ資産の場合、1より大きくなる可能性があります(例:1つの資産として追跡される50脚のオフィスチェア)。数量は情報提供のみを目的としており、生産高比例法を使用しない限り、減価償却には影響しません。 |
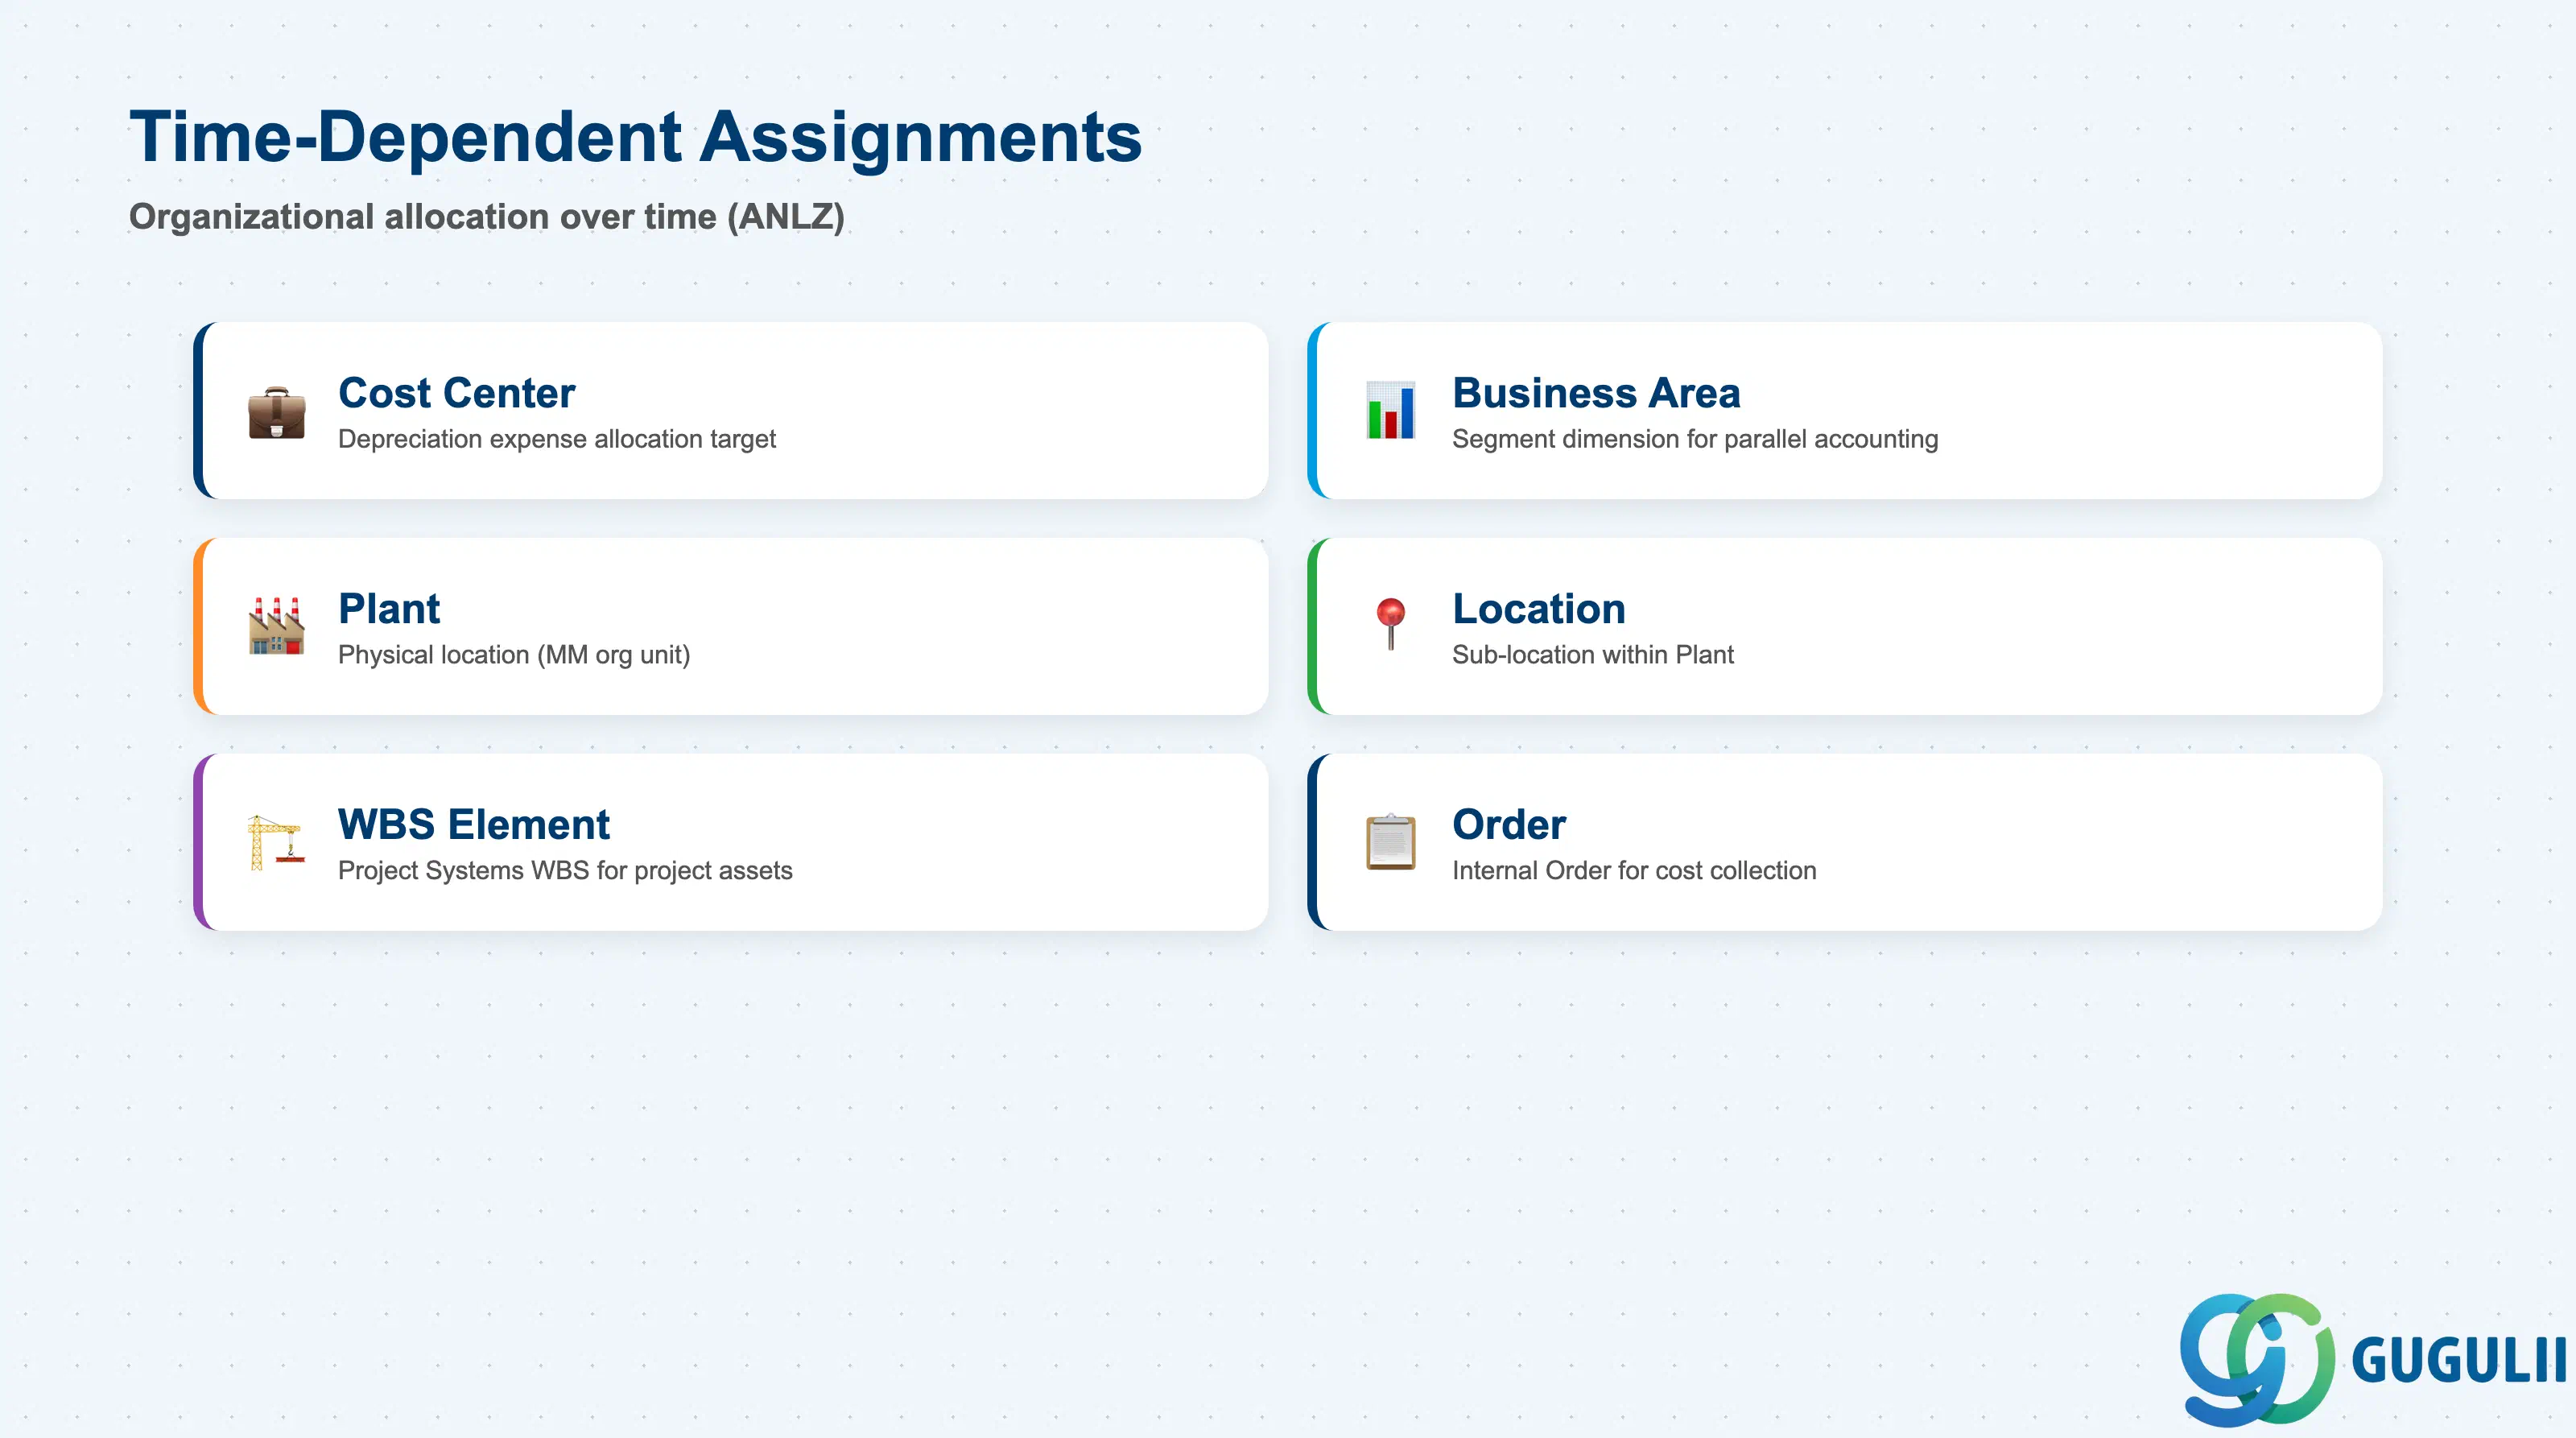
これらのフィールドは、有効開始日付とともにANLZに保存されます。資産が1つのコストセンターから別のコストセンターに移動すると、システムは振替日付を有効日として新しい割り当てを持つ新しいANLZレコードを作成します。過去の割り当ては、レポート作成や監査証跡のためにデータベースに残ります。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 原価センタ | 減価償却費が配賦される原価センタ | COモジュールで減価償却がどの原価センタに計上されるかを決定します。減価償却実行(AFAB)時、システムはANLZで指定された原価センタに減価償却費を転記します。年度途中で資産が移動した場合、減価償却費は按分されます。AS02またはABUMN(一括振替)で資産を振り替え、有効日を指定してください。ヒント: 複数の部門で共有する資産(例:共有サーバー)の場合は、個別の補助資産を作成するか、決済ルールを使用して減価償却費を按分します。 | |
| 事業領域 | 並行会計のためのセグメント区分(IFRSセグメント報告) | セグメント報告を実施しない限りは任意項目です。事業領域はCO割当と並行して転記され、貸借対照表に表示されます。資産の事業目的が変更された場合(例:生産用資産を研究開発用に転用)は、AS02で事業領域を変更してください。注記: 事業領域はANLAにおいて時点依存ではありません。現在の値のみが保存され、過去の変更履歴は追跡されません。 | |
| プラント | 物理的な保管場所(MM組織単位) | 資産をプラントに紐付け、地域別報告や棚卸を可能にします。MMで調達された資産の場合、プラントは入庫伝票から継承されます。資産を別の拠点に移動する場合は、AS02でプラントを更新し、有効日を指定してください。これは、税務上の減価償却が地理的な場所に紐付く多国籍企業にとって特に重要です。 | |
| 場所 | プラント内のフリーテキストまたはマスタデータベースのサブロケーション | プラントよりも詳細な場所(例:「3号館、2階、205号室」)を指定します。棚卸や保険評価の際に使用されます。勘定設定の一部ではないため、財務影響なしで自由に変更できます。一部の企業では、構造化されたコードを持つ別の場所マスタ(T499S)を管理しています。その他の企業ではフリーテキストを使用します。 | |
| WBS要素 | プロジェクトシステムのWBS(プロジェクトで資産計上された資産用) | 建設仮勘定(AuC)が最終資産に決済された場合、または資産がプロジェクトに直接割り当てられた場合(例:プロジェクト固有の設備)に設定されます。WBSとの連携により、PSレポートでプロジェクト総コスト(減価償却費を含む)を追跡できます。進行中のプロジェクトの場合、プロジェクト資産の減価償却費は、原価センタからの決済または直接のAuC減価償却を介してWBSにフローします。 | |
| 内部指図 | 原価収集のための内部指図(WBSの代替) | 資産追跡におけるWBSほど一般的ではありませんが、内部指図を介して資産が取得または建設される場合に使用されます。WBSと同様に、内部指図は決済時に継承されるか、AS02で手動で割り当てられます。減価償却費は、プロジェクト原価計算のために原価センタから内部指図に決済できます。 |
減価償却条件はANLBに保存されます(資産ごと・償却領域ごとに1レコード)。各償却領域は、それぞれ固有の耐用年数、償却キー、および期間管理を持つことができます。これらのフィールドは、各領域(簿価、税務、IFRSなど)における減価償却の計算方法を決定します。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 減価償却領域 | 並行評価元帳ごとの識別子(01~99) | 領域01は通常、法定財務諸表用の簿価償却、15は税務償却、20はIFRS用です。カスタマイジング(OADB)で設定します。各領域は異なるG/L勘定に転記し、異なる償却方法を使用できます。ヒント:領域固有の償却キーを使用して、領域01では定額法、領域15では加速償却法を適用し、税務最適化を図ります。 | |
| 耐用年数(年数/期間) | 資産の予想経済的耐用年数(年または転記期間) | 定額法(取得原価 / 耐用年数)の分母を決定します。資産クラスまたは償却キーからデフォルト設定されますが、資産作成時または変更時(AS02)に上書きできます。例えば、耐用年数5年のサーバーは毎年20%ずつ償却されます。5年ではなく60期間と入力すると、月次単位で管理できます。国固有の設定:日本では半期償却の慣行から期間ベースの入力がよく使用され、米国では年数が使用されます。 | |
| 償却キー | 償却方法と期間制御ルールを指定するコード | 例:LINM(月次定額法)、DB20(20%定率法)、UNPR(生産高比例法)。償却キーはAFAMAで設定し、(1) 計算方法、(2) 期間制御(通年、半期、四半期中途)、(3) 残存価額の考慮有無を制御します。キーが間違っていると償却も間違います。リース資産の場合は、標準的な耐用年数ではなくリース期間に合わせて償却する、リース固有のキーを使用します。 | |
| 償却開始日 | この償却領域で償却が開始される日付 | 通常は資産計上日ですが、領域に特別なルールがある場合(例:税務領域では翌月1日から償却開始)は異なる場合があります。償却キー(AFAMA)の期間制御設定によって制御されます。償却開始後にこの日付を変更した場合は、転記済みの償却を取り消して再実行する必要があります(注意:通常は期末修正が必要です)。 | |
| 残存価額 / 処分見込価額 | 償却の対象とならない残存価値 | 金額(例:100,000円)で入力します。正味簿価が残存価額に達すると償却は停止します。再販価値が既知の資産(例:車両)に使用します。残存価額が0の場合(最も一般的)、資産は完全にゼロまで償却されます。注:一部の償却キーは残存価額を無視します(例:即時償却法)。AFAMAの設定を確認してください。 | |
| 切替方法 | 有利な場合に定率法から定額法へ自動的に切り替える方法 | AFAMAで設定。米国の税務償却(MACRS)で一般的です。例えば、200%定率法は、定額法による償却額が大きくなった時点で定額法に切り替わります。システムが毎期自動的に再計算します。これを使用する場合は、切替年が税法に合致していることを確認してください。SAPのデフォルトロジックは、特定の資産耐用年数においてIRSのスケジュールと異なる場合があります。 |
これらのフィールドは、資産の取得履歴とビジネス上の正当性を記録します。主に情報提供を目的としており(減価償却計算には使用されません)、監査証跡、保証追跡、および設備投資に関する経営報告にとって重要です。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 仕入先 | 資産を購入した仕入先の得意先番号 | MM(MIRO 請求書)または FI(F-90 資産取得)による取得計上時に自動的に入力されます。保証請求、サービス契約の追跡、仕入先支出分析に使用します。内部で建設された資産の場合は、空白のままにするか、追跡用に内部の「仕入先」コードを入力します。建設仮勘定(AuC)の場合、仕入先は決済元(例:AuC に決済された最後の仕入先請求書)から継承されます。 | |
| 購買発注 | 取得に関連付けられた MM 購買発注番号 | 資産を調達伝票まで遡って追跡できます。監査時に、資産化された金額が購買発注や請求書と一致することを確認する必要がある場合に役立ちます。複数の購買発注(例:設備+設置工事)で資産を取得した場合、ここには最後の購買発注のみが保存されます。完全なトレーサビリティには、AuC 明細行決済を使用してください。 | |
| 請求書日付 / 請求書番号 | 資産化のトリガーとなった仕入先請求書の日付と番号 | MM 請求書または FI 計上から取得されます。請求書日付は、資産評価日(ひいては減価償却開始日に影響)を決定することがよくあります。監査要件が厳格な国(例:日本)では、監査人は固定資産監査の際にこれを仕入先請求書と照合します。買掛金(AP)伝票と一致していることを確認してください。 | |
| 元資産 | (分割または振替により)この資産が作成された元の資産番号 | 既存の資産を複数の子資産に分割(AS05)したり、資産価値の一部を新しい資産に振り替えたり(ABUMN)した場合に入力されます。資産再編成のための監査証跡を作成します。例:建物を「建物」と「土地」に分割した場合、土地の資産はここで元の建物の資産番号を参照します。 | |
| 投資理由 | 資産が取得された理由を説明するコードまたはテキスト | カスタム項目(資産クラスの画面レイアウトにまだない場合は、AO90 で追加する必要があります)。例:「能力拡大」、「代替」、「法的要件」。設備投資予算レポートで使用され、設備投資支出が戦略的優先事項と一致しているかを追跡します。SAP では標準機能ではありません。財務チームが投資承認ワークフローで必要とする場合は、設定してください。 | |
| 資産評価日 | 減価償却開始日および利息計算に使用される日付 | 通常は請求書日付または入庫日です。国によっては、減価償却は資産評価日の翌月から開始されます。建設仮勘定の場合、最終資産の資産評価日は決済時に設定されます。過去の日付の資産評価日で取得を計上した場合(例:5月の資産評価日で7月に計上)、システムは当期に遡及償却を計算します。これが意図的であることを確認してください。 |
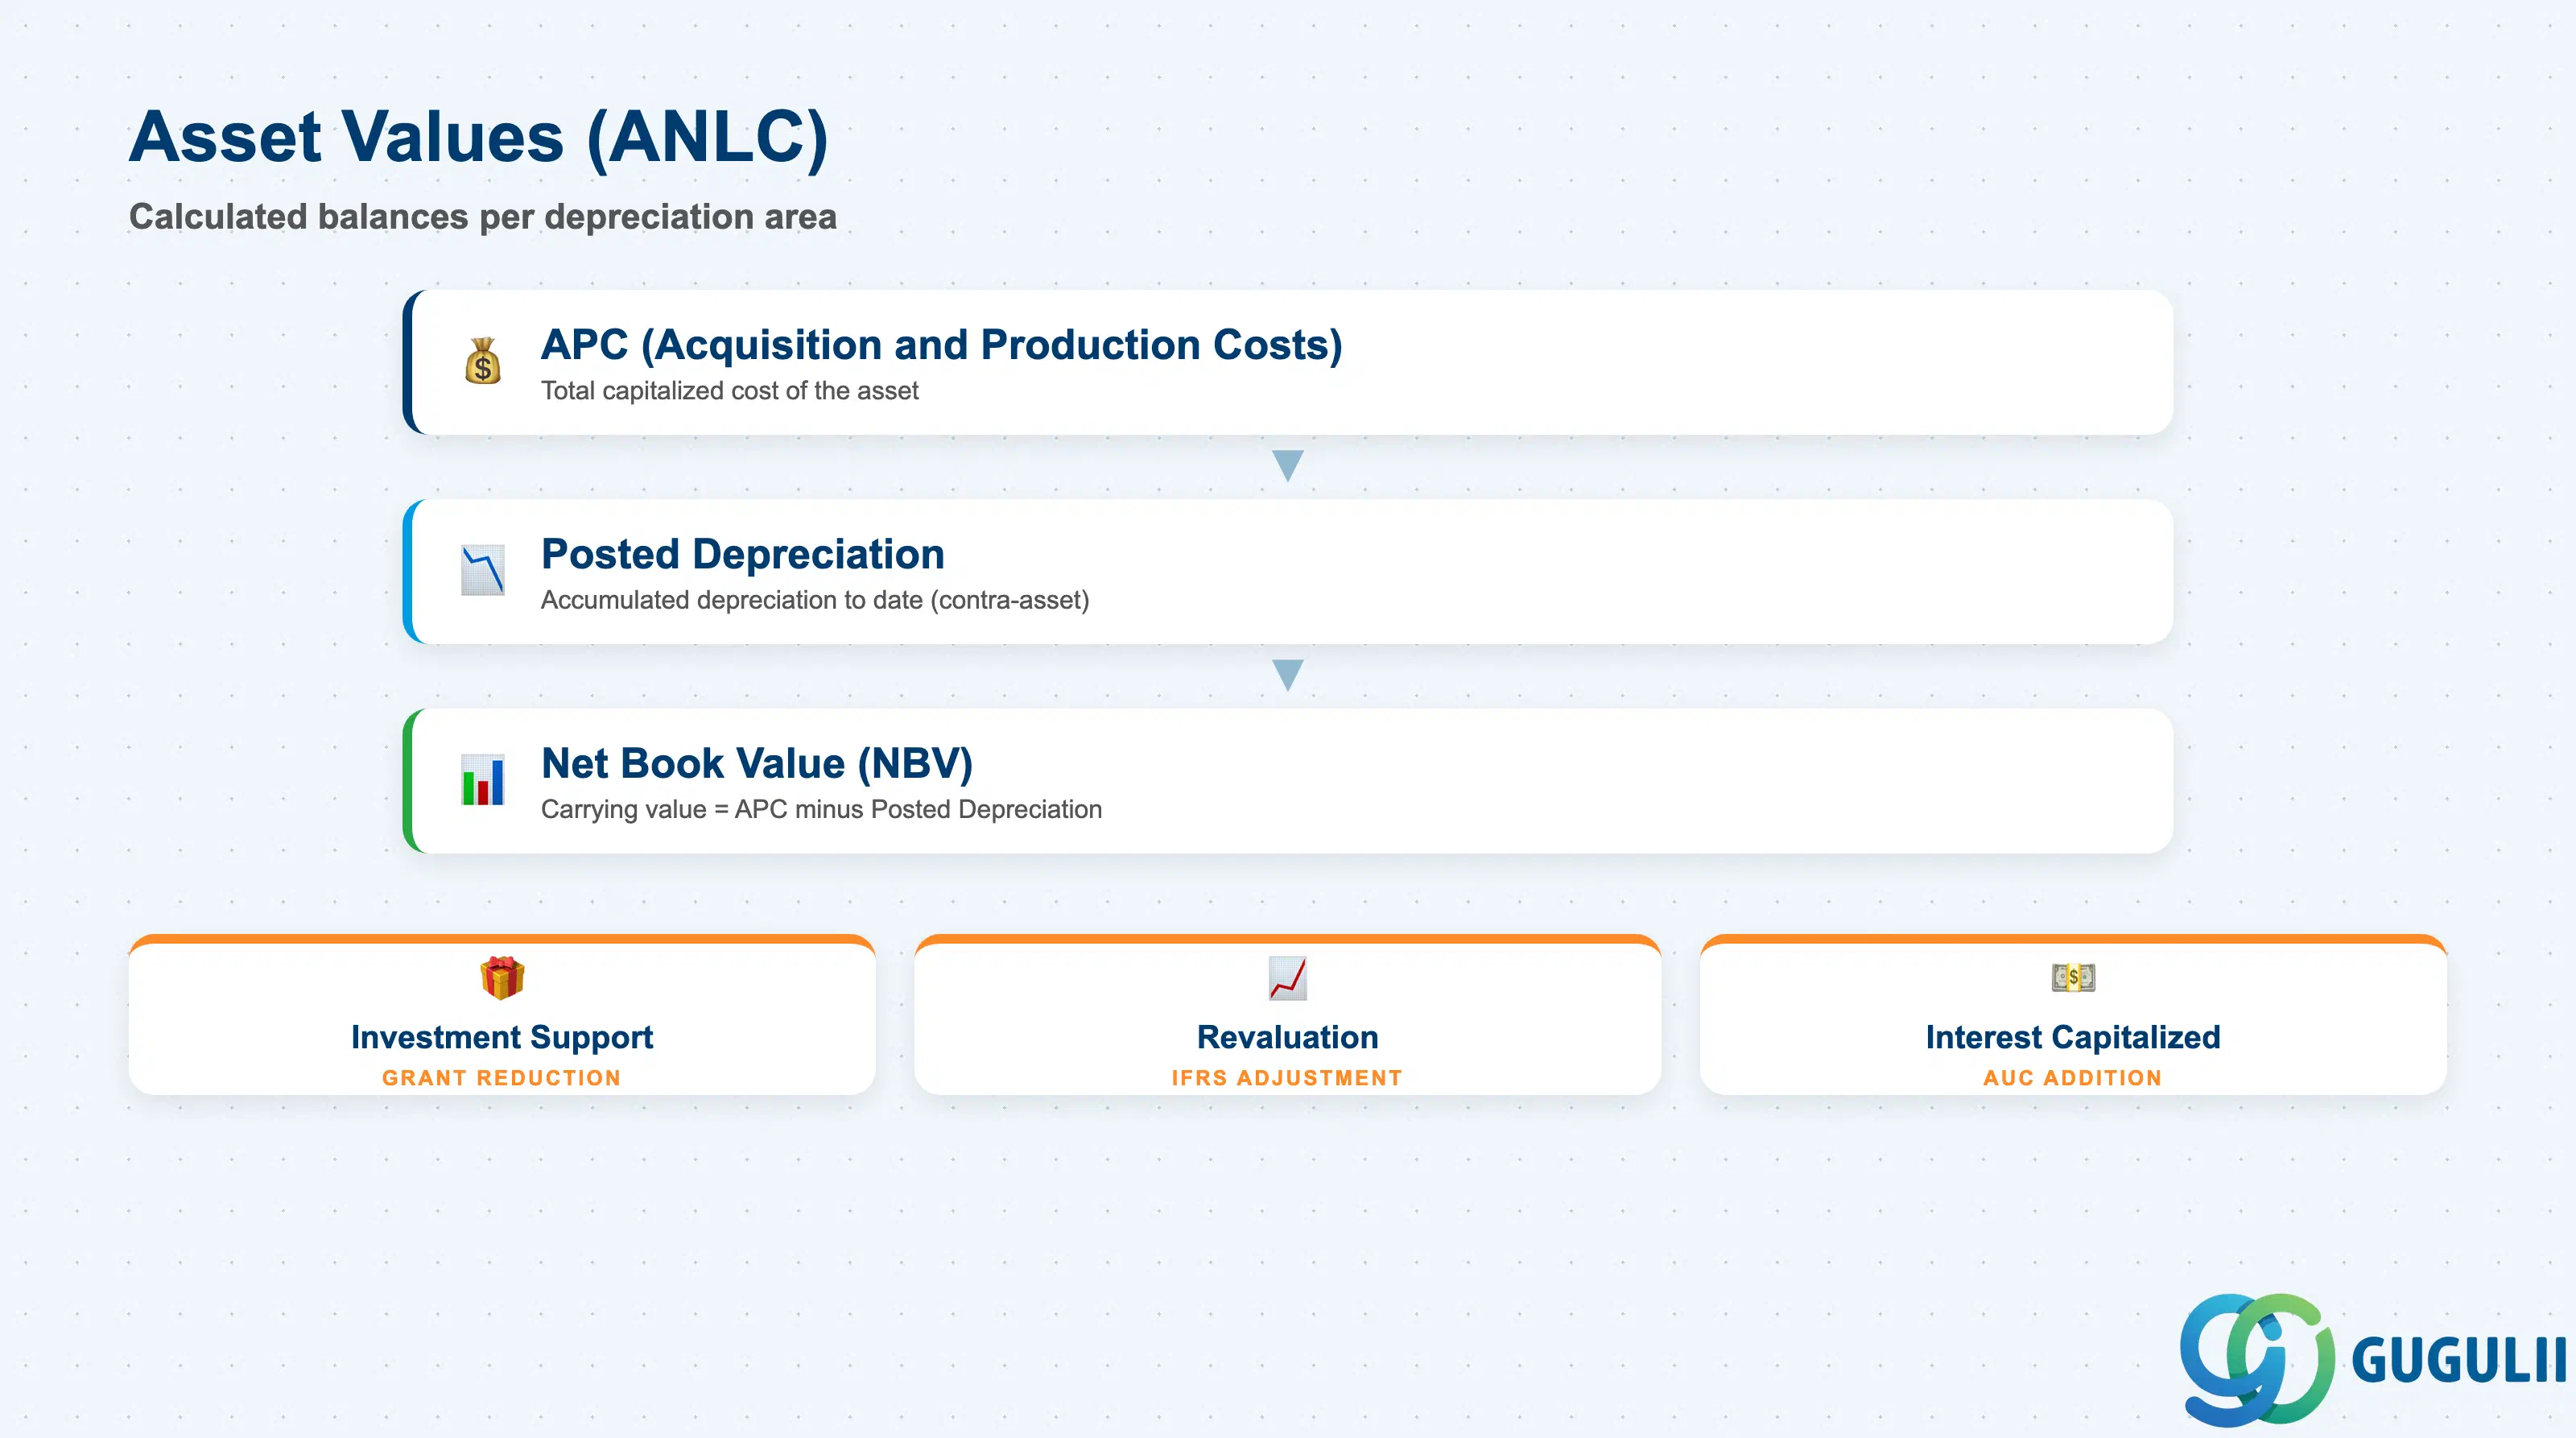
資産価値はANLCに保存されます(資産ごと、減価償却エリアごと、会計年度ごとに1レコード)。これらは計算された残高であり、手動で入力されるフィールドではありません。取得転記(F-90、MIRO)、減価償却実行(AFAB)、および除却トランザクション(F-92、ABAVN)によって更新されます。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| APC(取得・製作原価) | この償却領域における資産の総資本化原価 | 購入価格、設置費用、運送費、還付不可の税金、および資産を使用可能な状態にするために必要なその他すべての費用を含みます。取得転記(取引タイプ100)により増加し、除却(取引タイプ200)により減少します。建設仮勘定(AuC)の場合、APCは最終的な資本化まで、すべての決済転記から累積されます。APCを購入価格と混同しないでください。APCは資本化可能なすべての費用を含むため、より高くなります。 | |
| 転記減価償却費(減価償却累計額) | この償却領域に現在まで転記されたすべての減価償却費の合計 | AFAB(減価償却転記プログラム)を実行するたびに、各期に増加します。これは貸借対照表上の控除対象資産です。計算式:転記減価償却費 = 資本化以降のすべての減価償却転記の合計。減価償却プログラムを取消した場合(稀ですが、主に年度末修正時)、転記減価償却費は減少します。監査用:これを減価償却累計額のG/L勘定残高と比較してください。一致する必要があります。 | |
| 正味簿価(NBV) | APCから転記減価償却費を差し引いた額 | 貸借対照表上の資産の簿価を表します。計算式:NBV = APC - 転記減価償却費。NBVは減価償却が転記されるたびに各期減少します。NBVが残存価額(またはゼロ)に達すると、減価償却は停止します(特別減価償却や減損転記を使用する場合を除く)。経営報告において、NBVは資産ポートフォリオ評価や保険適用範囲分析のための主要指標です。 | |
| 計画減価償却費(当期) | 当期の推定減価償却費合計 | 減価償却予測(AFAR)により、耐用年数、償却キー、現在のAPCに基づいて計算されます。これはFIに転記されません。計画値です。計画減価償却費と転記減価償却費を比較して、取得が不完全な資産や減価償却が中断されている資産を特定します。年度末に計画値と転記値が一致しない場合、調査してください。資産が年度途中で除却されたのか?減価償却が中断されたのか(例:資産の遊休)? | |
| 投資補助金 | 償却対象額を減額する政府補助金または助成金 | 取引タイプ310(投資助成金)で転記します。投資補助金は減価償却計算上のAPCを減額しますが、貸借対照表上のAPCは減額しない場合があります(国の会計基準による)。例えば、日本では、1,000万円の資産に200万円の補助金がある場合、貸借対照表上のAPCは1,000万円ですが、減価償却対象APCは800万円です。この動作は償却領域設定(OADB)で設定します。 | |
| 再評価 | IFRSまたは各国の再評価ルールに基づくAPCの上方修正 | 取引タイプ630(再評価)で転記します。APCを増加させ、貸借対照表上に再評価剰余金(資本)を創出します。その後の減価償却は再評価後のAPCに基づいて計算されます。例えば、英国企業はIFRSに基づき土地および建物を再評価する場合があります。再評価剰余金は減価償却されず、別途追跡されます。日本や米国GAAP(歴史的原価が標準)では一般的に使用されません。 | |
| 資本化利息 | 建設段階中に建設ローンに係る利息をAPCに資本化したもの | AuC期間中、FIからの利息転記(AuCオーダーに決済される利息転記)を介してAuCに累積されます。AuCが資本化されると、利息総額は最終的なAPCの一部となります。例:18ヶ月かけて工場を建設し、建設ローン利息が合計500万円の場合、資本化時に建物のAPCに追加されます。IFRSおよび米国GAAPではこれを認めていますが、税務上の取扱いは国によって異なります。 |
資産が売却、廃棄、またはその他の理由で貸借対照表から除外された場合、除却データが取得されます。除却転記(F-92、ABAVN)は資産のステータスを更新し、処分損益を計算します。
| 項目 | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 除却日 | 資産が現役使用から除外された日付 | 減価償却の停止日と、売却損益の計算日を決定します。売却の場合、通常は請求日または所有権移転日です。廃棄の場合は、物理的な処分日です。年度途中で資産を除却する場合、システムは除却日までの減価償却を転記します(償却キーの期間制御に応じて、期間按分または全期間)。除却日が誤っていると、減価償却と売却損益が誤ります。 | |
| 売却収入 | 資産売却により受け取った現金または債権額 | 除却トランザクション(F-92)で正の金額として入力します。売却収入 > 正味簿価(NBV)の場合は売却益(収益勘定に転記)、売却収入 < NBVの場合は売却損(費用勘定に転記)となります。資産を無償で廃棄する場合はゼロを入力します。システムは以下の計算式に基づき、売却損益を自動計算します:売却損益 = 売却収入 - 除却日時点の正味簿価(NBV)。 | |
| 売却収入(勘定割当) | 売却収入が転記される総勘定元帳勘定 | 取引タイプ200(収入を伴う除却)の資産クラス勘定設定によって決定されます。通常は資産売却の収益勘定(例:「固定資産売却益」)または、売却が未請求の場合は貸借対照表のクリアリング勘定です。カスタマイジング(AO90勘定設定)で設定します。 | |
| 除却タイプ | 完全除却、部分除却、または廃棄を示すコード | 完全除却(100%)は資産全体を貸借対照表から削除します。部分除却(例:50%)は取得原価(APC)と正味簿価(NBV)を比例的に減少させますが、資産は有効なまま残ります。グループ資産の一部を売却する場合や、建物を複数のユニットに分割する場合に使用します。除却タイプはOANWで設定し、使用する勘定設定ルールを決定します。 | |
| 売却損益 | 売却収入と正味簿価(NBV)の計算上の差額 | 手動入力項目ではなく、システムによって計算されます。売却益 = 売却収入 > NBV(収益または特別利益勘定に転記)。売却損 = 売却収入 < NBV(費用勘定に転記)。勘定は、取引タイプ200の資産クラス勘定設定によって決定されます。年度末には、売却損益勘定残高を確認し、資産除却レポート(S_ALR_87011990)と一致していることを確認します。 | |
| 得意先(資産売却の場合) | 特定の顧客に資産を売却した場合の得意先番号 | SD経由で除却を転記する場合(例:中古設備を副業として販売)に入力します。資産除却を売掛金請求書にリンクします。通常のFI-AAワークフローではほとんど使用されませんが、自動車産業(車両売却)やIT(廃棄サーバー販売)などの業界では一般的です。入力する場合、まず売掛金請求書を転記し、その後その請求書を参照して資産除却を転記します。 | |
| 除却理由 | 資産が除却された理由を示すコードまたはテキスト | カスタム項目(必要に応じてAO90で追加)。例:「耐用年数満了」「陳腐化」「修復不可能な損傷」「第三者への売却」。経営レポートで資産回転率や資本計画を分析するために使用されます。標準機能ではありません。資産管理チームが予算編成や代替計画のために除却理由を追跡する必要がある場合に設定します。 |
| ID | Category | Title |
|---|---|---|
| fi-001 | Overview | SAP FIとは何ですか? |
| ID | Category | Title |
|---|---|---|
| fi-a01 | Overview | SAP FI マスタデータ:概要、階層、および関係性 |
| fi-a02-01 | Master Data | SAP FI 品目マスタ |
| fi-a03-01 | Master Data | SAP FI 勘定科目表 |
| fi-a03-02 | Master Data | SAP FI 総勘定元帳 |
| fi-a04-01 | Master Data | SAP FI 支払条件 |
| fi-a04-02 | Master Data | SAP FI 税コード |
| fi-a06-01 | Master Data | SAP FI 銀行マスタ |
| fi-a06-02 | Master Data | SAP FI 仕向銀行 |
| fi-a07-01 | Master Data | SAP FI 資産クラス |
| fi-a07-02 | Master Data | SAP FI 減価償却キー |
| fi-a07-03 | Master Data | SAP FI 資産マスタ 📍 |
| ID | Category | Title |
|---|---|---|
| fi-b01 | Overview | SAP FIトランザクション:プロセスフロー、階層、関係性 |