Title here
Summary here

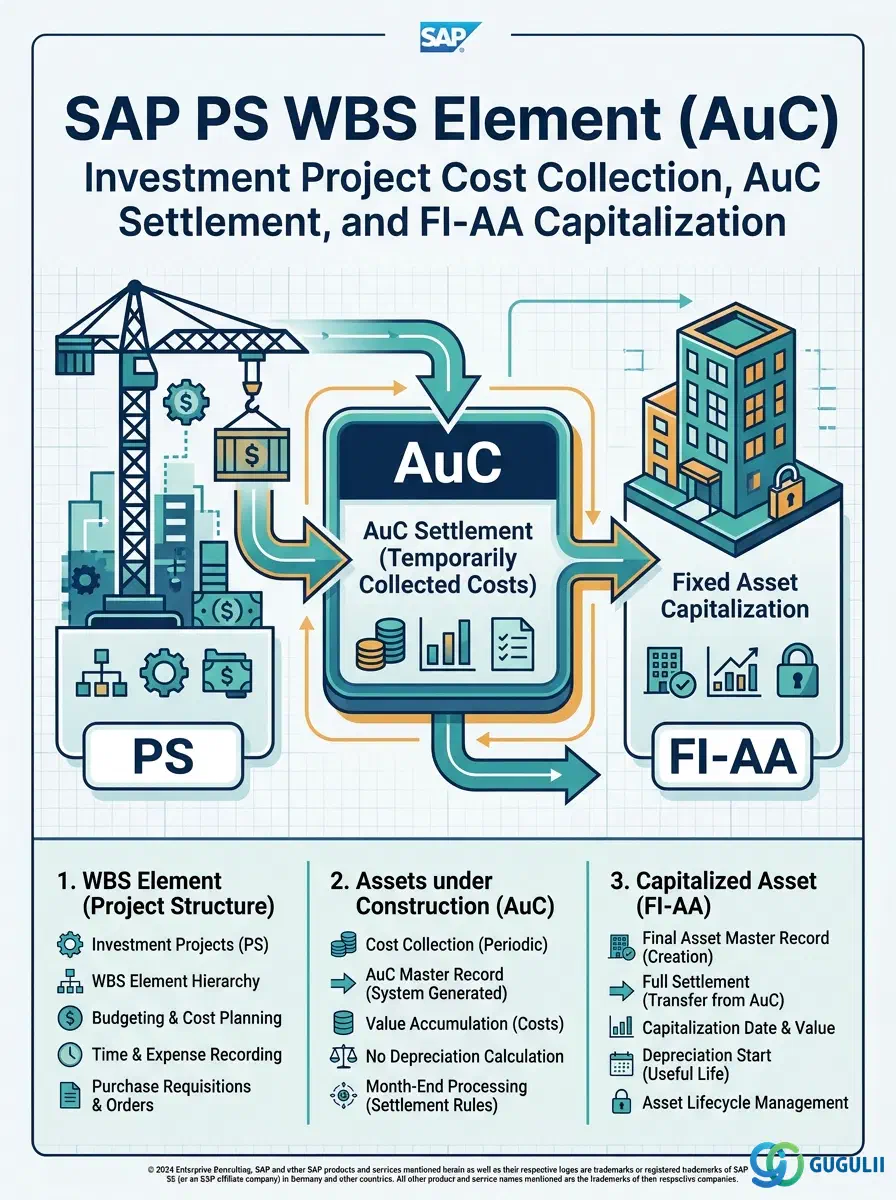
資産計上中のWBS要素(AuC)は、投資プロジェクト固有のWBS要素のバリアントであり、SAPプロジェクトシステム(PS)と固定資産会計(FI-AA)を橋渡しします。標準のWBS要素がプロジェクトコストを収集し、原価センタや総勘定元帳勘定に決済して運用報告を行うのに対し、AuC WBS要素は、資産元帳内の資産計上中オブジェクトを通じてこれらのコストをルーティングします。これにより、設備投資支出の追跡、減価償却の段階的適用、そして最終的な生産用固定資産への資産化が可能になります。PSマスタデータ階層ではオプションですが、固定資産の作成を最終目標とする投資プロジェクトでは必須です。この記事の残りの部分では、その前提条件、AuC WBSタイプと制約、決済フローアーキテクチャ、およびPSコンサルタントとFIコンサルタントが共同で設定する必要があるすべての項目について説明します。
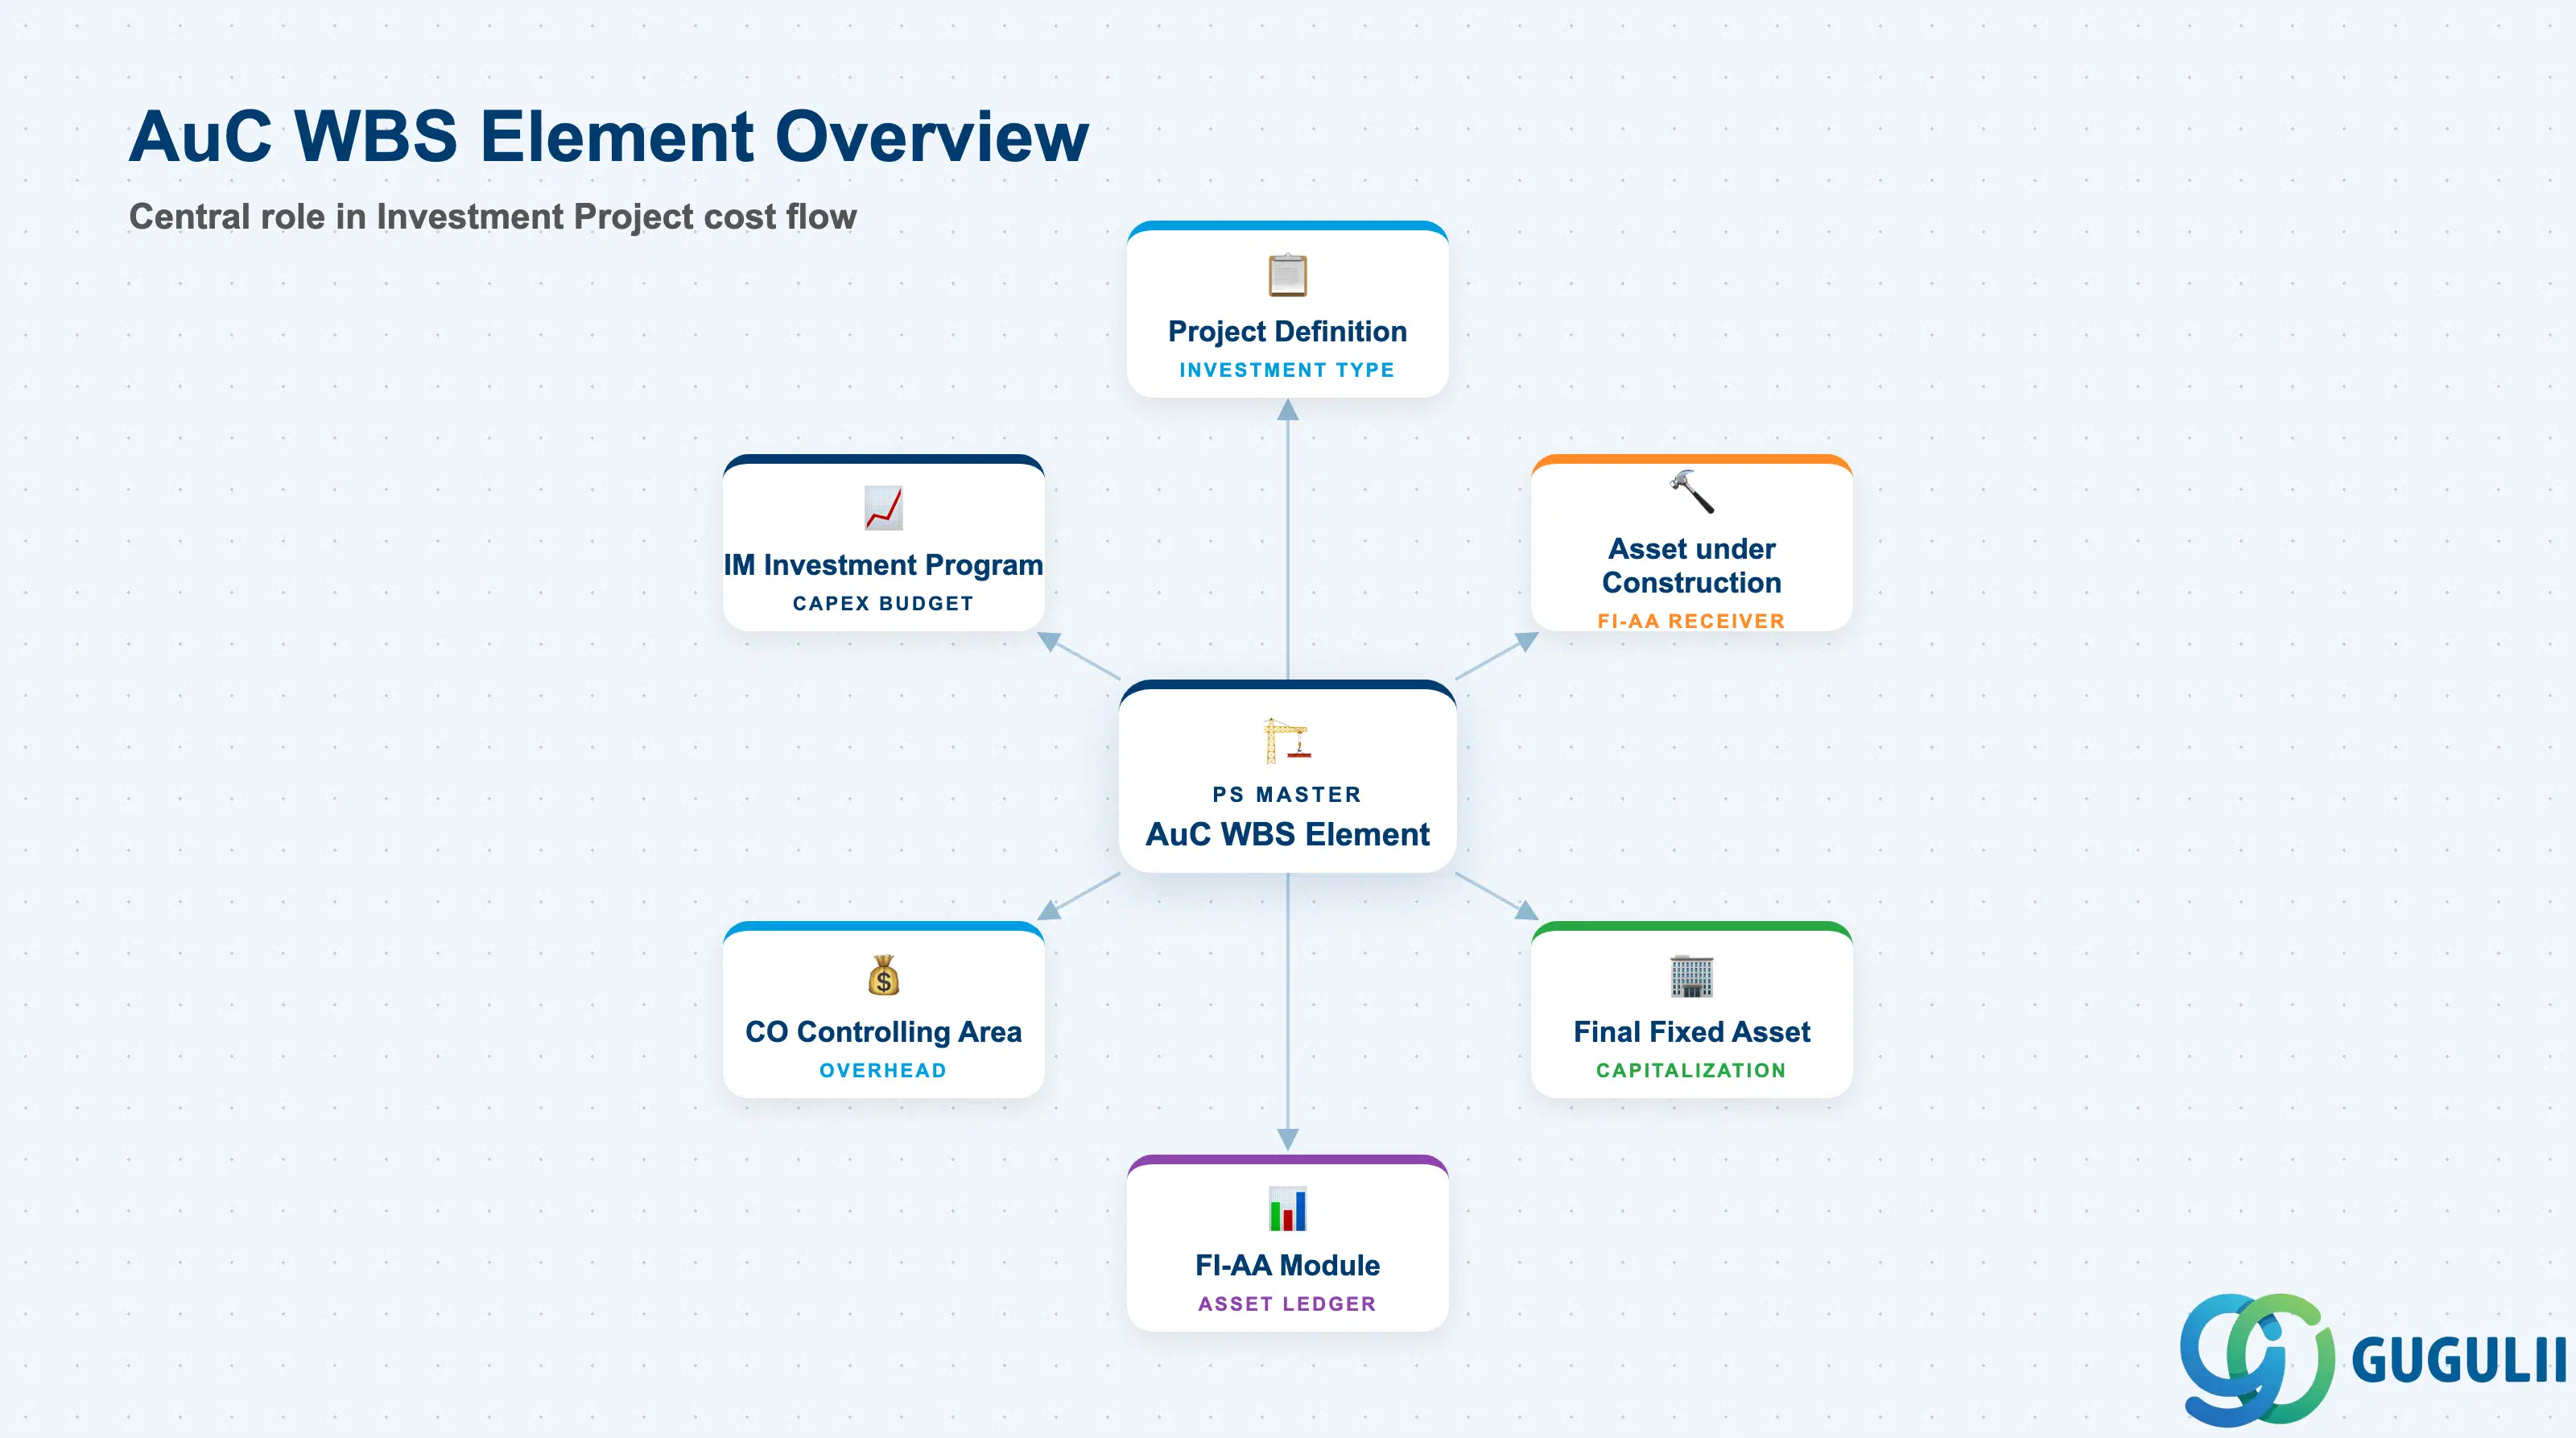
WBS要素(AuC)は、投資プロジェクトのコストを収集し、建設仮勘定(AuC)としてFI-AAモジュールに決済するように設定されたWBS要素です。AuCはFI-AAにおける資産クラスであり、建設または開発期間中は減価償却を行わずにコストを蓄積します。プロジェクト完了時(または年度末の明細決済時)に、AuC残高は最終的な生産用固定資産に振り替えられ、減価償却が開始されます。AuC WBS要素は、このフローにおけるPS側のゲートウェイとなります。
| 項目 | 詳細 | |
|---|---|---|
| 役割 | 実績プロジェクトコスト(調達、時間、間接費)を収集し、定期的にFI-AAの建設仮勘定(Asset under Construction)に決済します。 | |
| 使用するモジュール | PS(プライマリ — コスト収集、決済ルール)、FI-AA(建設仮勘定、最終固定資産)、CO(管理領域、間接費計算)、IM(投資管理 — 投資プログラム連携) | |
| トランザクション | CJ11(WBS要素作成)/ CJ12(変更)/ CJ13(照会)/ CJ20N(プロジェクトビルダー)/ CJ88(プロジェクト決済)/ AIAB(AuC配分)/ AIBU(AuCから最終資産へ決済) | |
| 主要テーブル | PRPS(WBS要素マスタデータ)/ ANLB(減価償却条件)/ ANLA(資産マスタ — 一般データ)/ ANLC(期間別資産価値)/ ANEK(資産伝票ヘッダ) | |
| S/4HANA注記 | S/4HANAでは、AuC決済フローはユニバーサルジャーナル(ACDOCA)と直接統合されます。明細決済(資産明細転送)が、サマリー決済よりも推奨される方法です。Fioriアプリ「固定資産管理」によりAuCのモニタリングが可能です。IMモジュール連携(投資プログラムポジション)はECCから変更ありません。 |
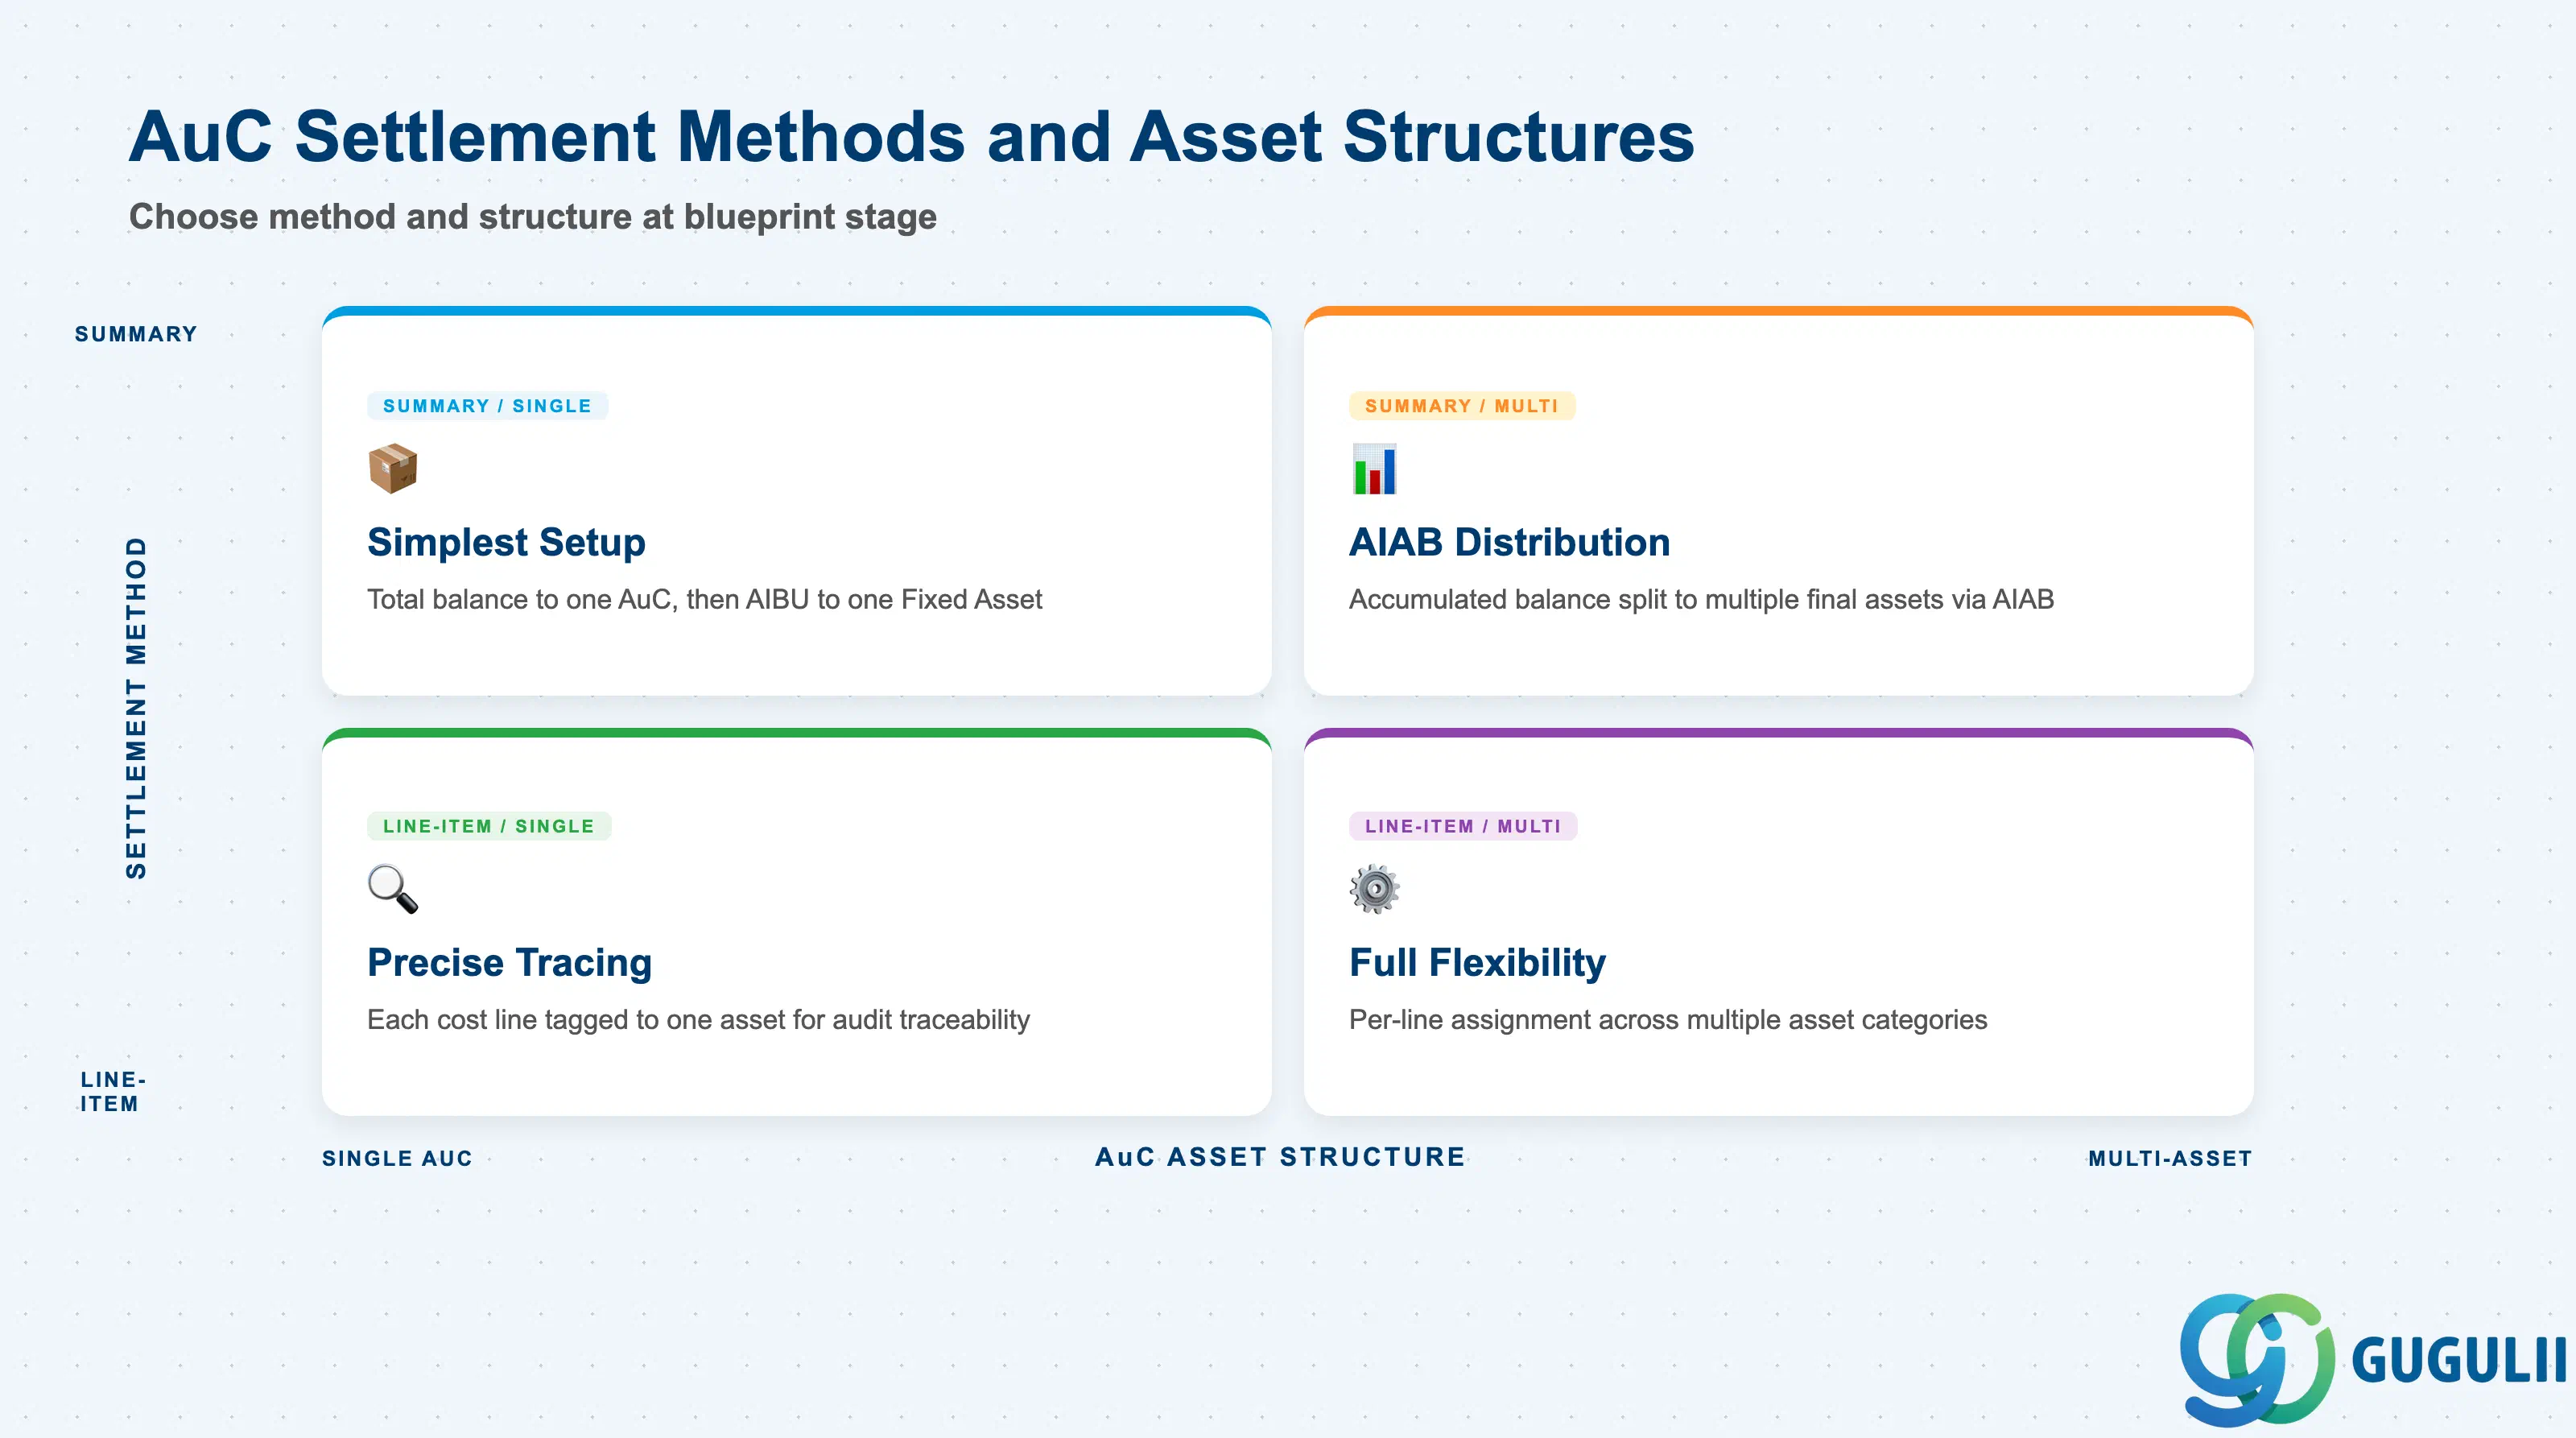
建設仮勘定WBS要素は標準WBS要素よりもタイプバリアントが少ないですが、決済方法と建設仮勘定資産構造の選択は、資産会計に大きな下流影響を及ぼします。ブループリント段階でこれらの判断を誤ると、プロジェクト終了時に資産の再分類作業が発生します。
| バリアント / ディメンション | オプション | ユースケース | 主要な動作 | |
|---|---|---|---|---|
| 決済方法 | 一括決済 | 総資本化額が単一の固定資産に帰属するプロジェクト。設定がよりシンプル | 累積されたWBS残高が一括で建設仮勘定資産に決済される。プロジェクト終了後、AIAB(建設仮勘定配賦)により最終資産へ配分される | |
| 決済方法 | 明細決済 | 複数の資産タイプが混在する、または複数の最終資産が事前に判明しているプロジェクト | 転記時に各原価伝票明細に資産割当がタグ付けされ、個別に決済される。どの原価がどの資産に帰属するかを正確に追跡可能 | |
| 建設仮勘定資産構造 | 単一建設仮勘定 | 単一の資本資産(例:1台の機械)を生成するプロジェクト | プロジェクトまたはWBSごとに1つの建設仮勘定資産レコード。全残高がAIBUにより1つの最終資産に移行される | |
| 建設仮勘定資産構造 | 複数資産建設仮勘定 | 複数の資本資産(例:工場建屋、設備、インフラ)を生成するプロジェクト | 同一投資管理措置の下で複数の建設仮勘定資産(または資産サブ番号)。AIABにより、パーセンテージまたは金額に基づいて残高が最終資産に配分される | |
| 計画要素フラグ | 有効 | 投資管理レポート用に投資計画値が入力されるWBSノード | WBSがIM投資プログラムポジションにリンクされている場合に必要。計画値が投資プログラムにフローアップされ、設備投資予算の監視が可能になる |
設計原則: 決済方法(要約決済 vs. 明細決済)は設計段階で選択してください。実績転記が行われた後は変更できません。複数の資産カテゴリを持つ複雑な投資プロジェクトの場合、明細決済は要約決済では実現できない監査トレーサビリティを提供します。
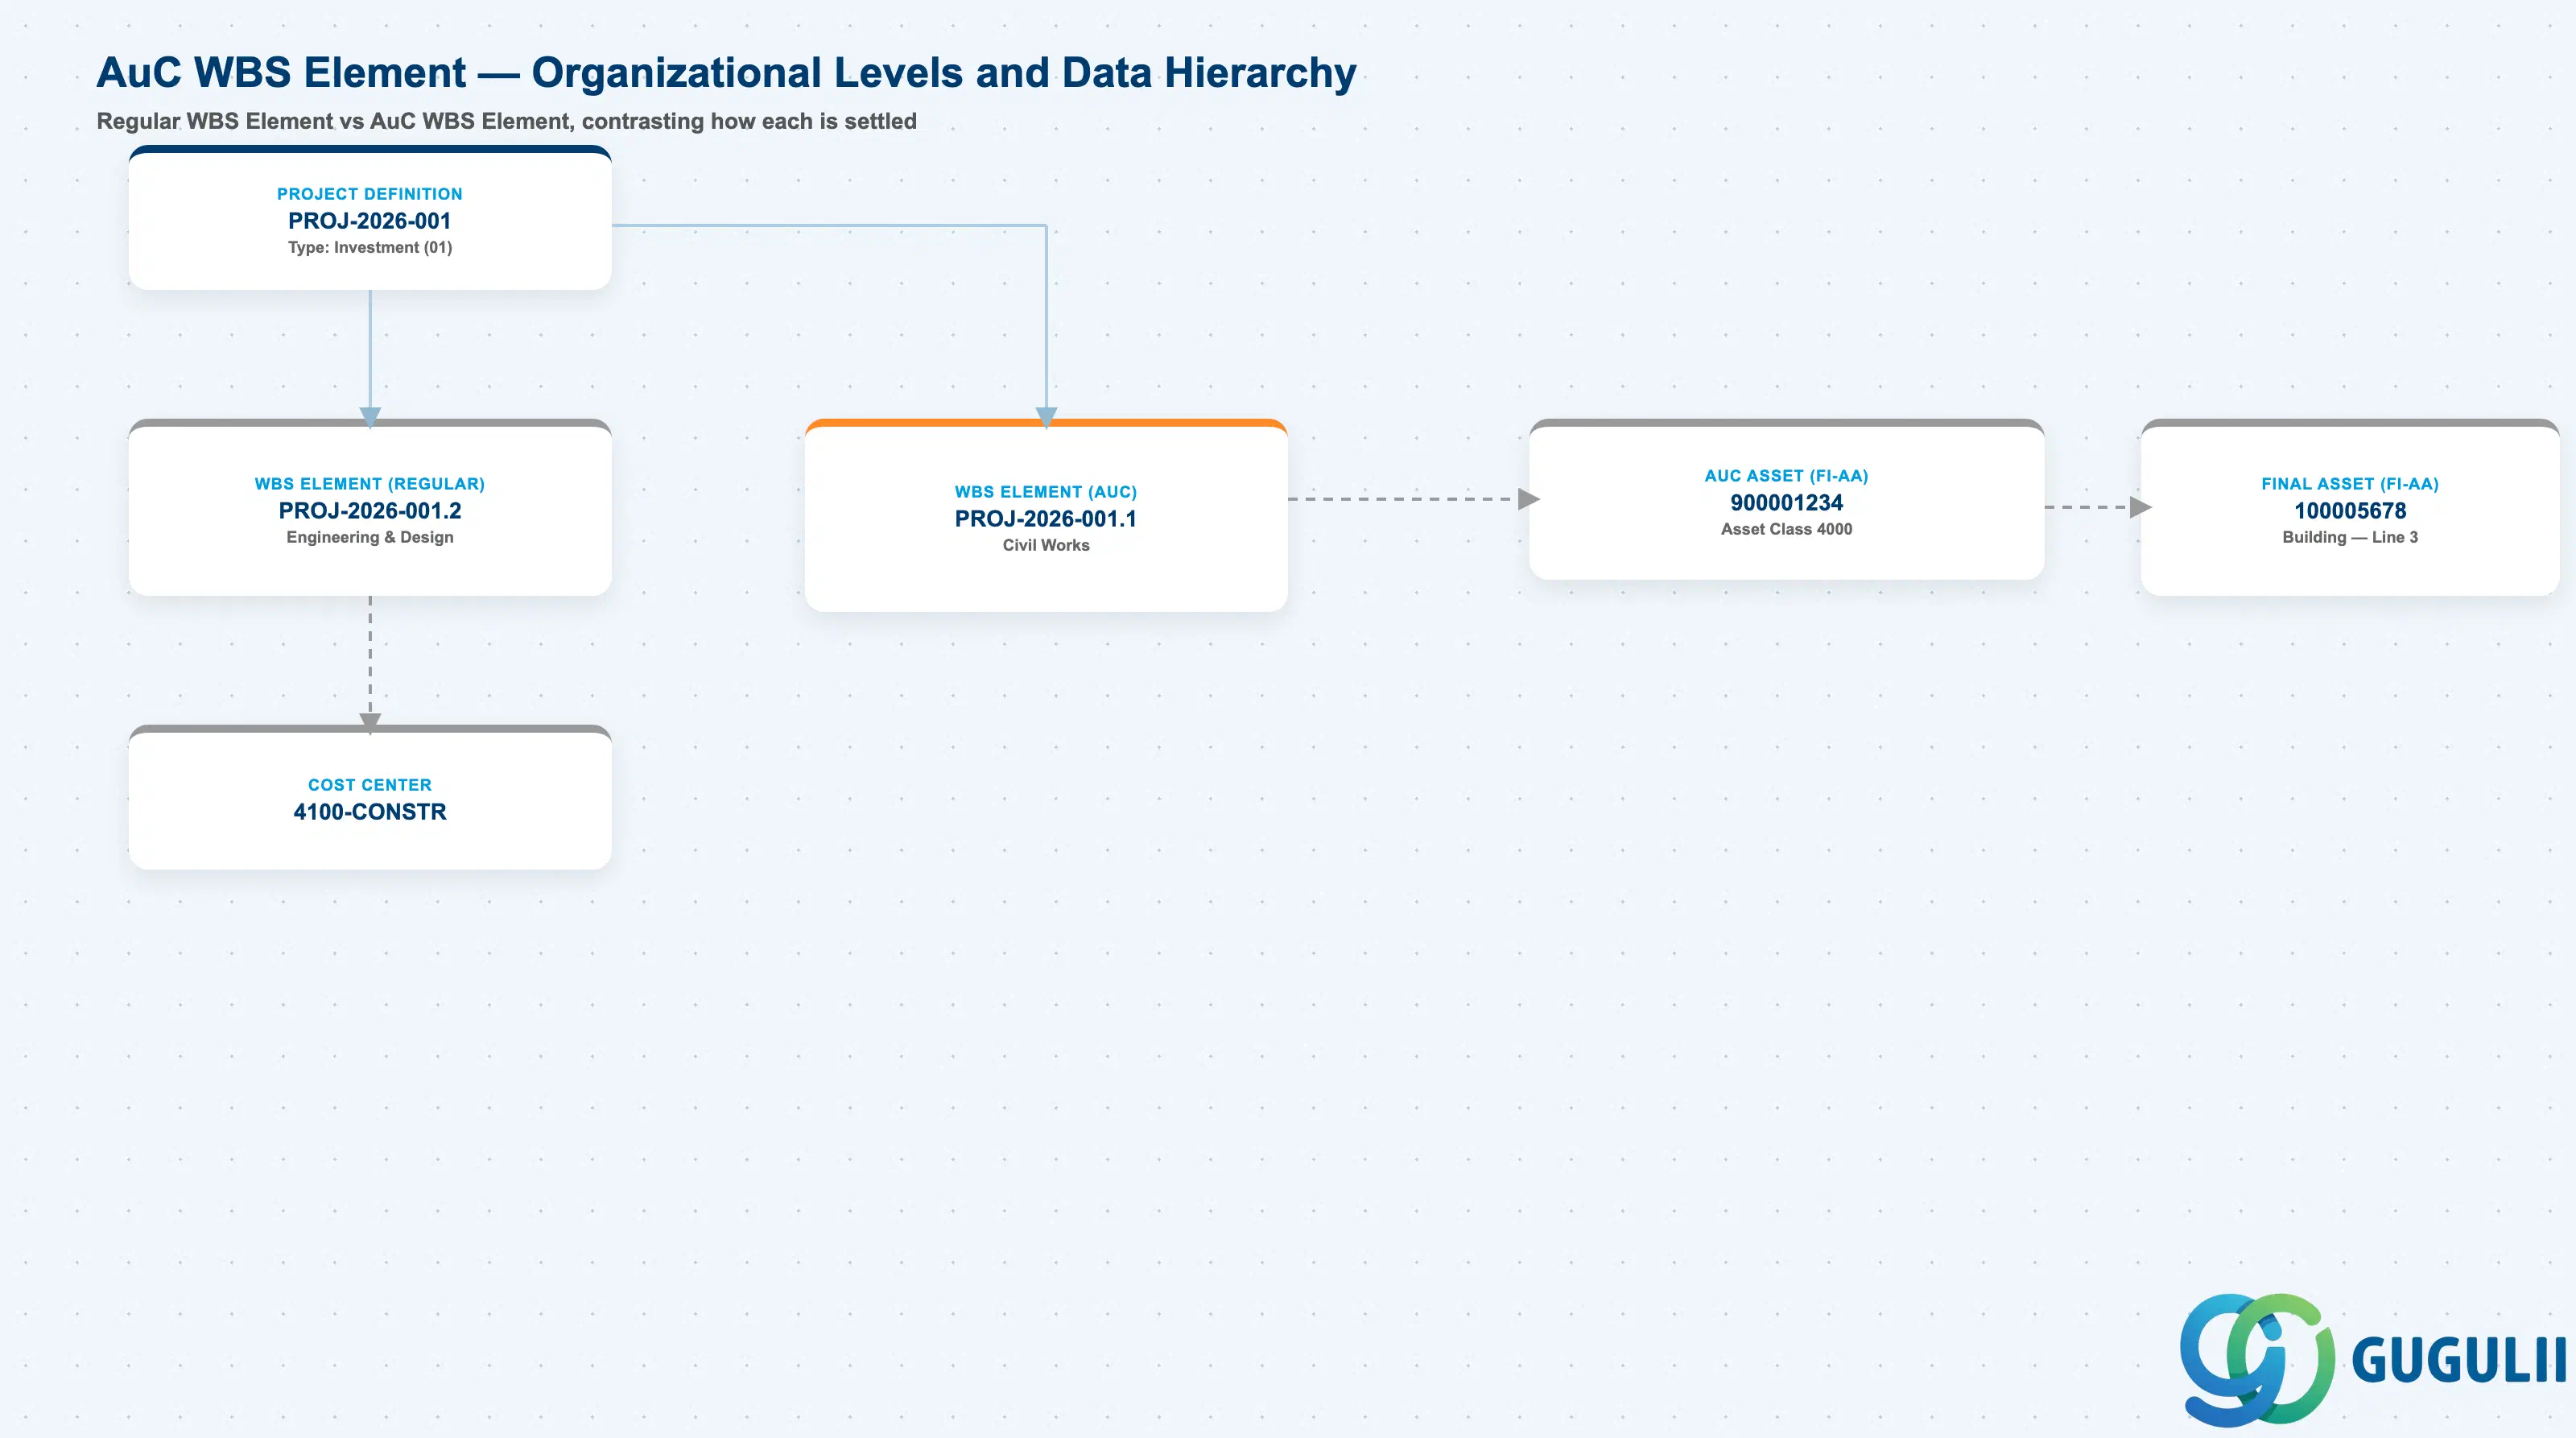
具体的な例を用いたデータ階層
Controlling Area 1000
   │
   └── Project Definition PROJ-2026-001
          Plant Expansion — Line 3 Capacity Increase
          Type: Investment (01)
          │
          ├── WBS Element PROJ-2026-001.2 (Regular)
          │      Engineering & Design
          │      ── settles to ──> Cost Center 4100-CONSTR
          │      No FI-AA capitalization
          │
          └── WBS Element PROJ-2026-001.1 (AuC)
                 Civil Works
                 ── settles to ──> AuC Asset 900001234 (FI-AA)
                                       Asset Class 4000, Company Code 1000
                                       ── capitalized to ──> Final Asset 100005678
                                                                 Building — Line 3 Expansion
                                                                 Asset Class 1100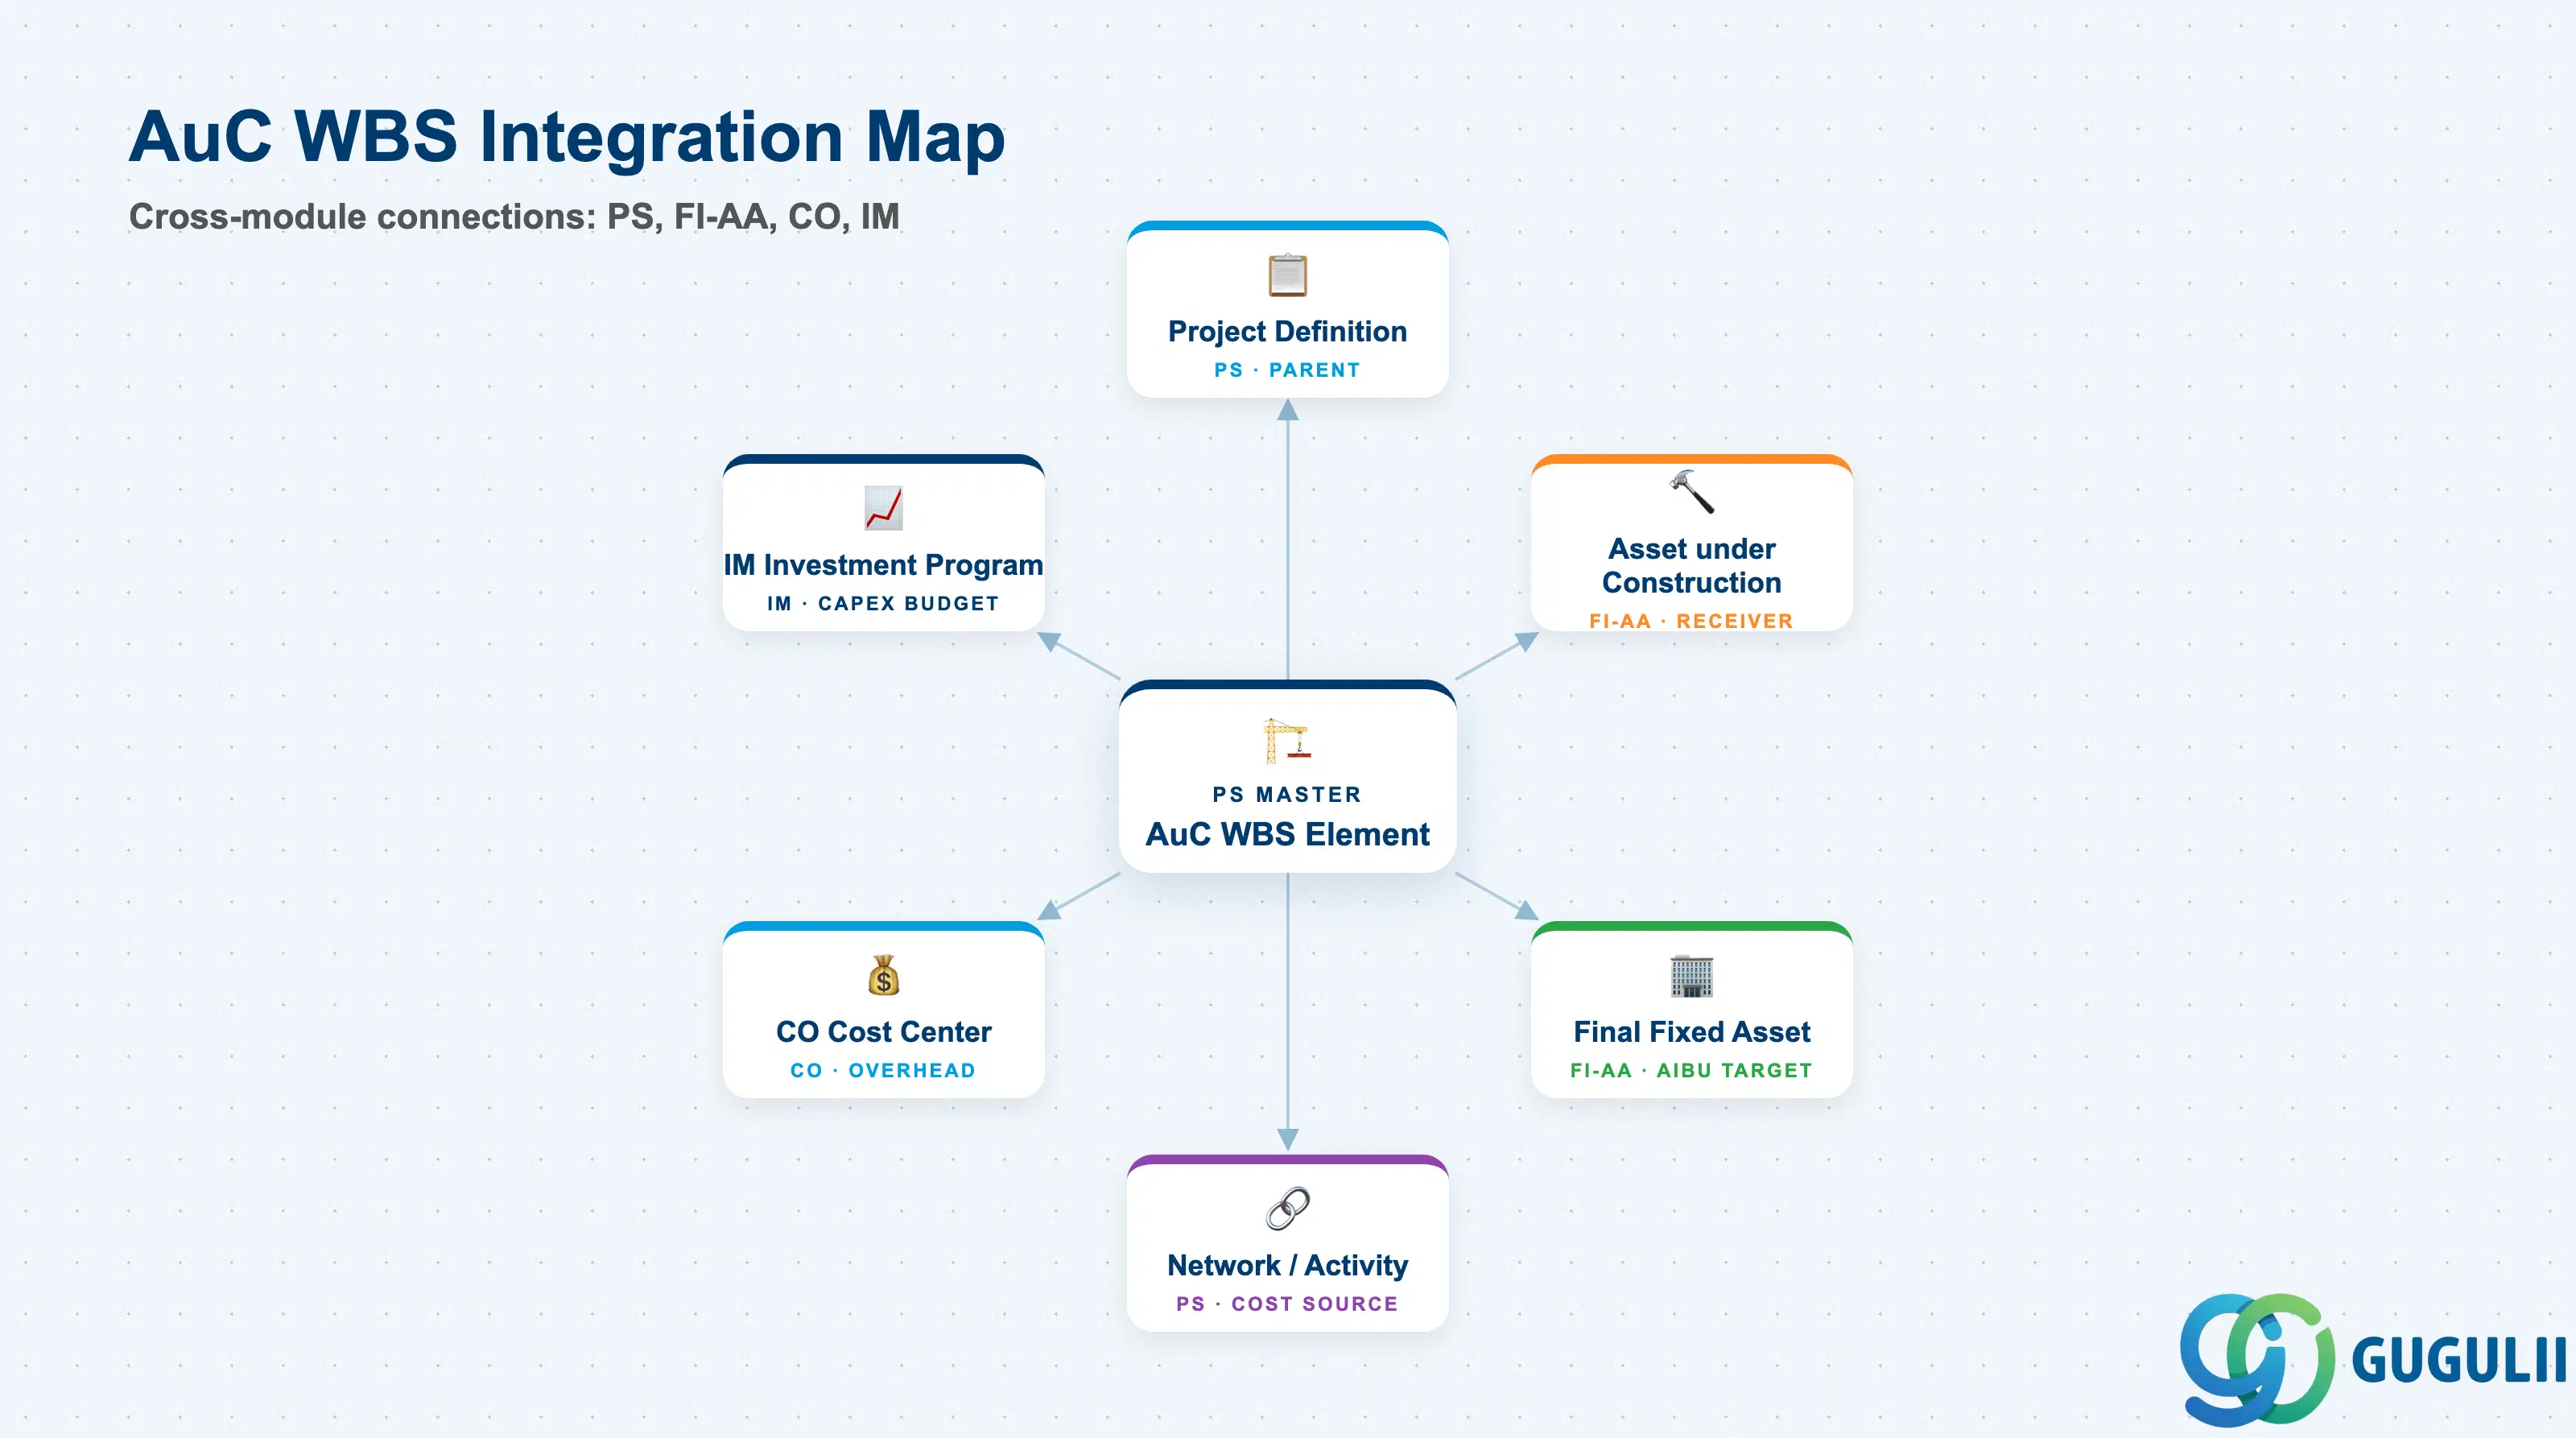
AuC WBS要素は、3つの機能モジュールの交点に位置します。その統合範囲は標準のWBS要素よりも深く、モジュール横断的であり、PS、FI-AA、およびCOコンサルタント間の緊密な連携が必要です。
| オブジェクト | 関係性 | 実務上の注意点 | |
|---|---|---|---|
| プロジェクト定義 | 親 (1:N) — 投資プロジェクトタイプ(01)である必要あり | プロジェクトタイプ01がない場合、WBS要素トランザクションで建設仮勘定(AuC) WBS設定フィールドが非表示になります。プロジェクトタイプはWBS要素作成後にロックされます。 | |
| 建設仮勘定 (FI-AA) | 決済受取先 — WBSコストはCJ88経由でここにフロー | AuC資産レコードは、決済ルールを保守する前にFI-AAで作成する必要があります。その資産クラス(通常4000番台)は、資産クラスカスタマイジングでAuCにマッピングされている必要があります。AuCの原価センタと会社コードは、WBS要素の組織割当と一致している必要があります。 | |
| 最終固定資産 (FI-AA) | 最終受取先 — AuC残高はプロジェクト終了時にAIBU経由でここに振替 | 最終資産はプロジェクト開始時には存在しない場合があり、資産が生産的使用に供する準備ができた時点で作成されます。AIBU (AuCから資産への決済) が資産化を実行し、減価償却開始日を設定します。 | |
| IM投資プログラム (IM) | 投資プロファイルとプログラムポジション経由でWBSから参照 | 複数プロジェクトにわたるプログラムレベルでの設備投資予算管理を可能にします。投資プログラムポジションは承認済み予算を保持し、AuC WBS要素はそれに対して引き当てを行います。IMモジュールが対象外の場合は不要です。 | |
| CO原価センタ | WBS要素責任原価センタから参照 | 間接費計算(テンプレート配賦)は、標準WBS要素と同様にAuC WBS要素の原価センタ割当を通じてフローします。WBSに決済された間接費はAuC残高に含まれ、最終的に資産化されます。 | |
| ネットワーク / アクティビティ | 関連 — このWBSに割り当てられたアクティビティからの実績コストがここに集約 | 割り当てられたアクティビティからの作業時間確認、出庫、および外部サービスコストはAuC WBS要素に転記され、次回の決済実行(CJ88)に含まれます。 |
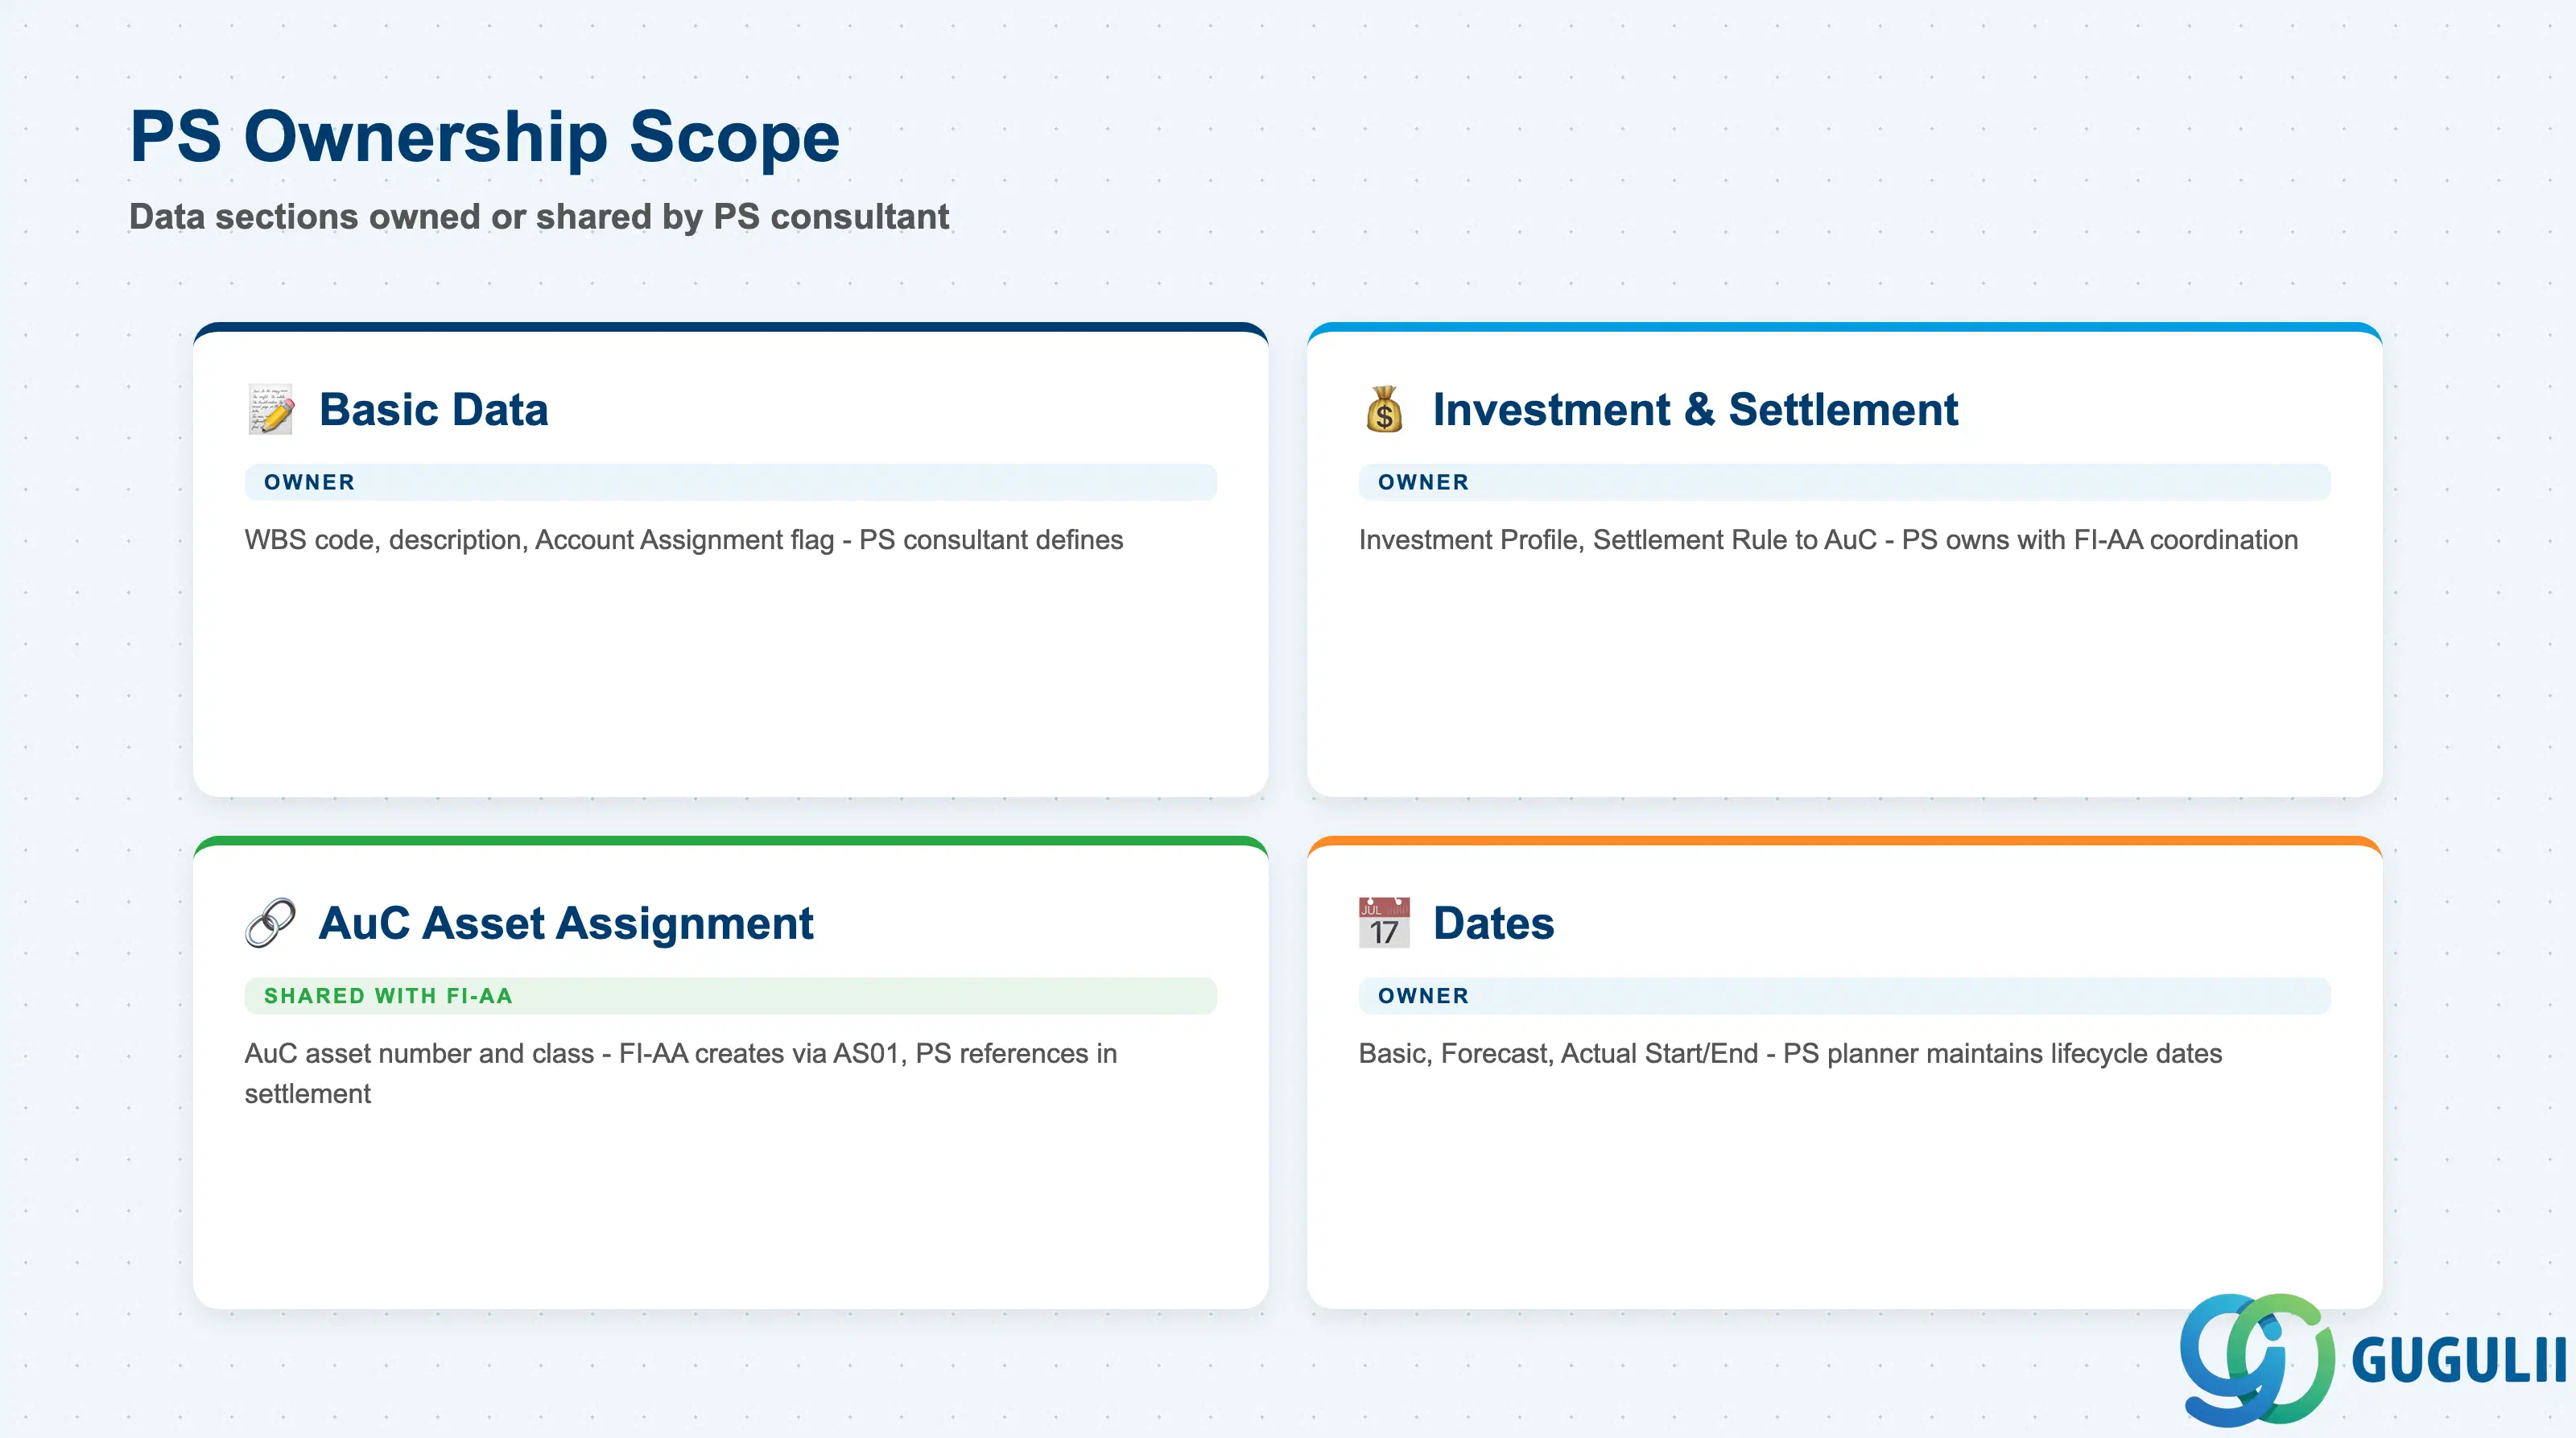
| データセクション | PS関与 | 備考 | |
|---|---|---|---|
| 基本データ | ◎ オーナー | WBSコード、説明、勘定割当フラグ — 標準WBS要素と同じ。PSコンサルタントが定義 | |
| 投資・決済データ | ◎ オーナー | 投資プロファイル、決済プロファイル、決済ルール → 建設仮勘定(AuC) — AuC WBSの中核。PSがFI-AAと連携して担当 | |
| AuC資産割当 | ○ FI-AAと共有 | AuC資産番号、資産クラス、資産上の原価センタ — FI-AAがAuCを作成(AS01)。PSが決済ルールでそれを参照 | |
| 日程 | ◎ オーナー | 基本日程、予定日程、実績の開始/終了日 — 標準WBSと同じライフサイクル項目。PSプランナーが保守 |
凡例: ◎ = オーナー/重要、○ = 直接関与
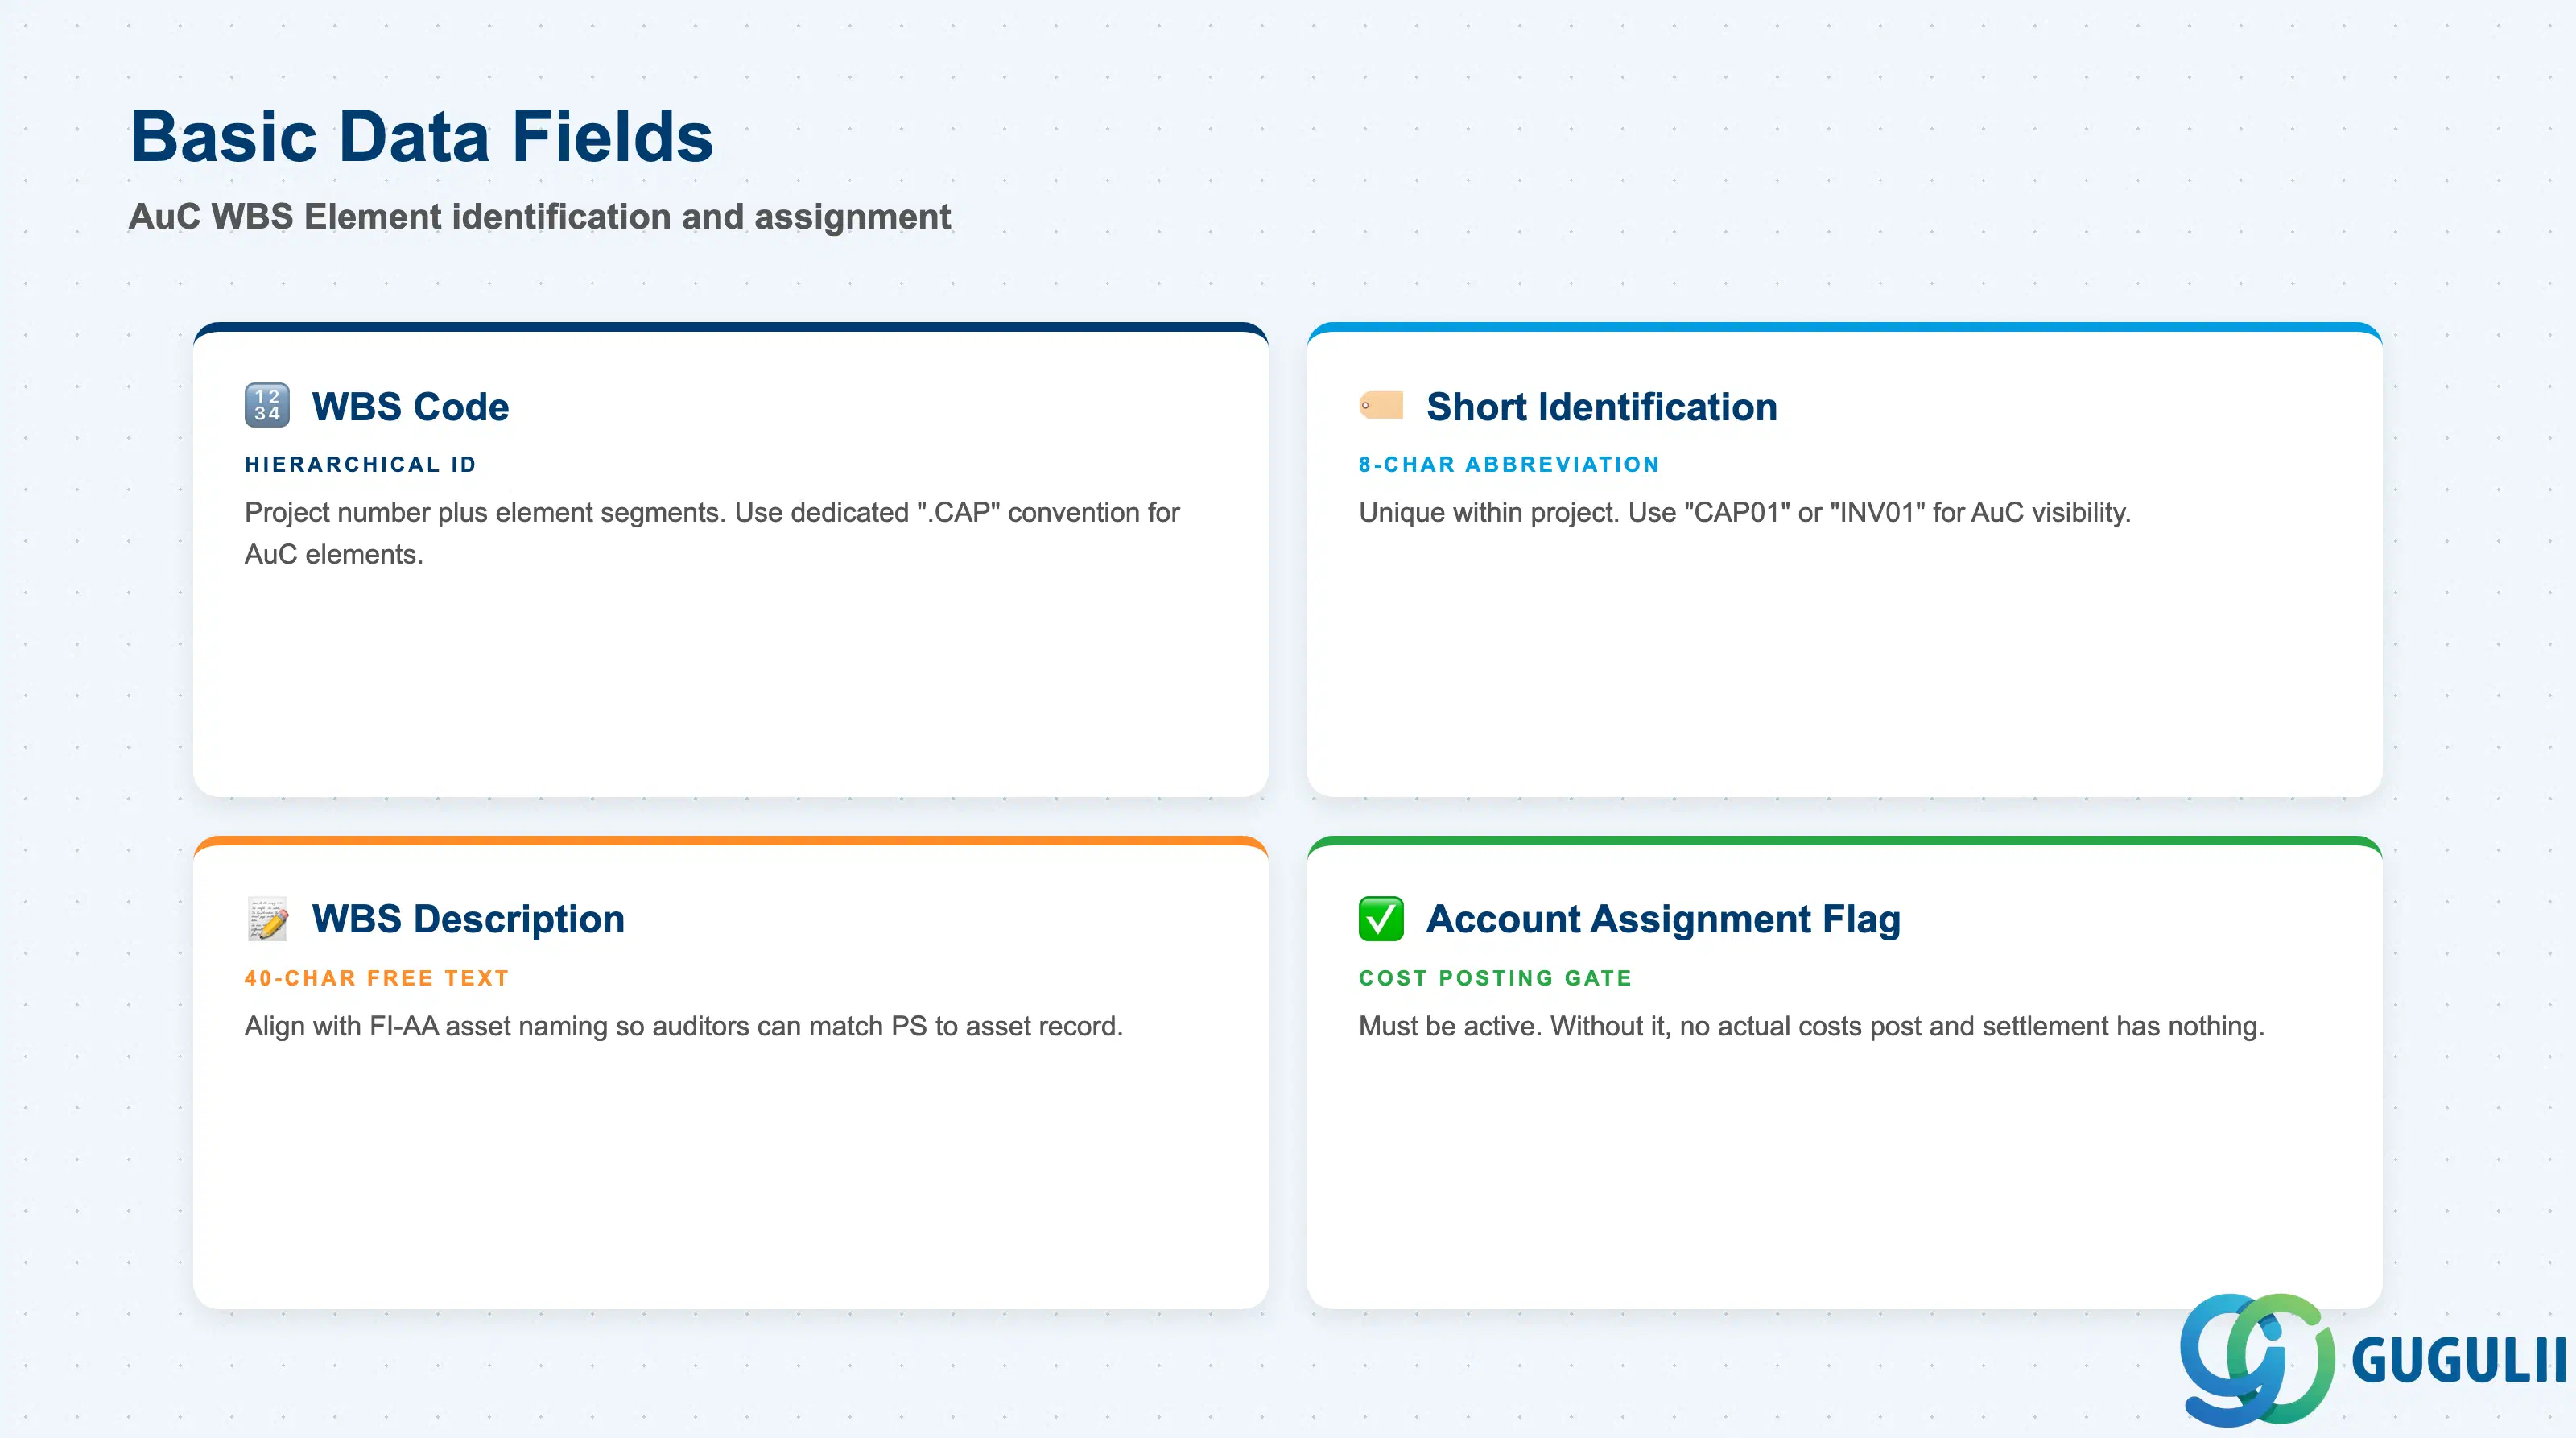
AuC WBS要素の基本データ項目は、標準WBS要素のものと構造的に同一です。AuC動作は、個別のマスタデータタイプスイッチではなく、投資プロファイルと決済ルールによって有効化されます。すべての標準WBS命名規則が適用されます。
| フィールド | 説明 | 実務上の使用例 | |
|---|---|---|---|
| WBSコード | プロジェクト番号と要素セグメントを使用した階層型プロジェクト識別子(例:JP01-2026-0001.CAPEX) | 投資プロジェクトでは、同一プロジェクト内の建設仮勘定WBS要素と業務用WBS要素を区別するために、専用のセグメント規則を使用します(例:「.CAP」を追加する、または資本項目用に別のレベルを設ける)。これにより、個別レコードを開かなくても、プロジェクト構造レポートで建設仮勘定要素が即座に識別できるようになります。 | |
| 短縮識別子 | ネットワーク割当やコンパクトレポートで使用するための短縮WBSコード(最大8文字) | プロジェクト内で一意である必要があります。建設仮勘定要素の場合、「CAP01」や「INV01」のような規則を使用すると、ネットワーク割当画面や、元のWBSが表示されるFI-AA資産エクスプローラで視覚的に区別しやすくなります。 | |
| WBS説明 | 資本項目または建設範囲のフリーテキスト説明(40文字) | FI-AAの資産命名規則に沿った説明を記述します。WBS説明と建設仮勘定資産テキストを一致させることで、監査担当者や原価管理担当者がPS側とFI-AA資産レコードを相互参照なしで即座に照合できるようにします。 | |
| 勘定割当要素フラグ | WBS要素が実績原価転記を受け取る資格があることを示すフラグ | すべての建設仮勘定WBS要素でアクティブにする必要があります。この要素に対する購買発注、入庫、CATS時間入力、手動転記が建設仮勘定残高を構成します。このフラグがないと、実績原価を割り当てることができず、決済実行時に資本化する対象がなくなります。 |
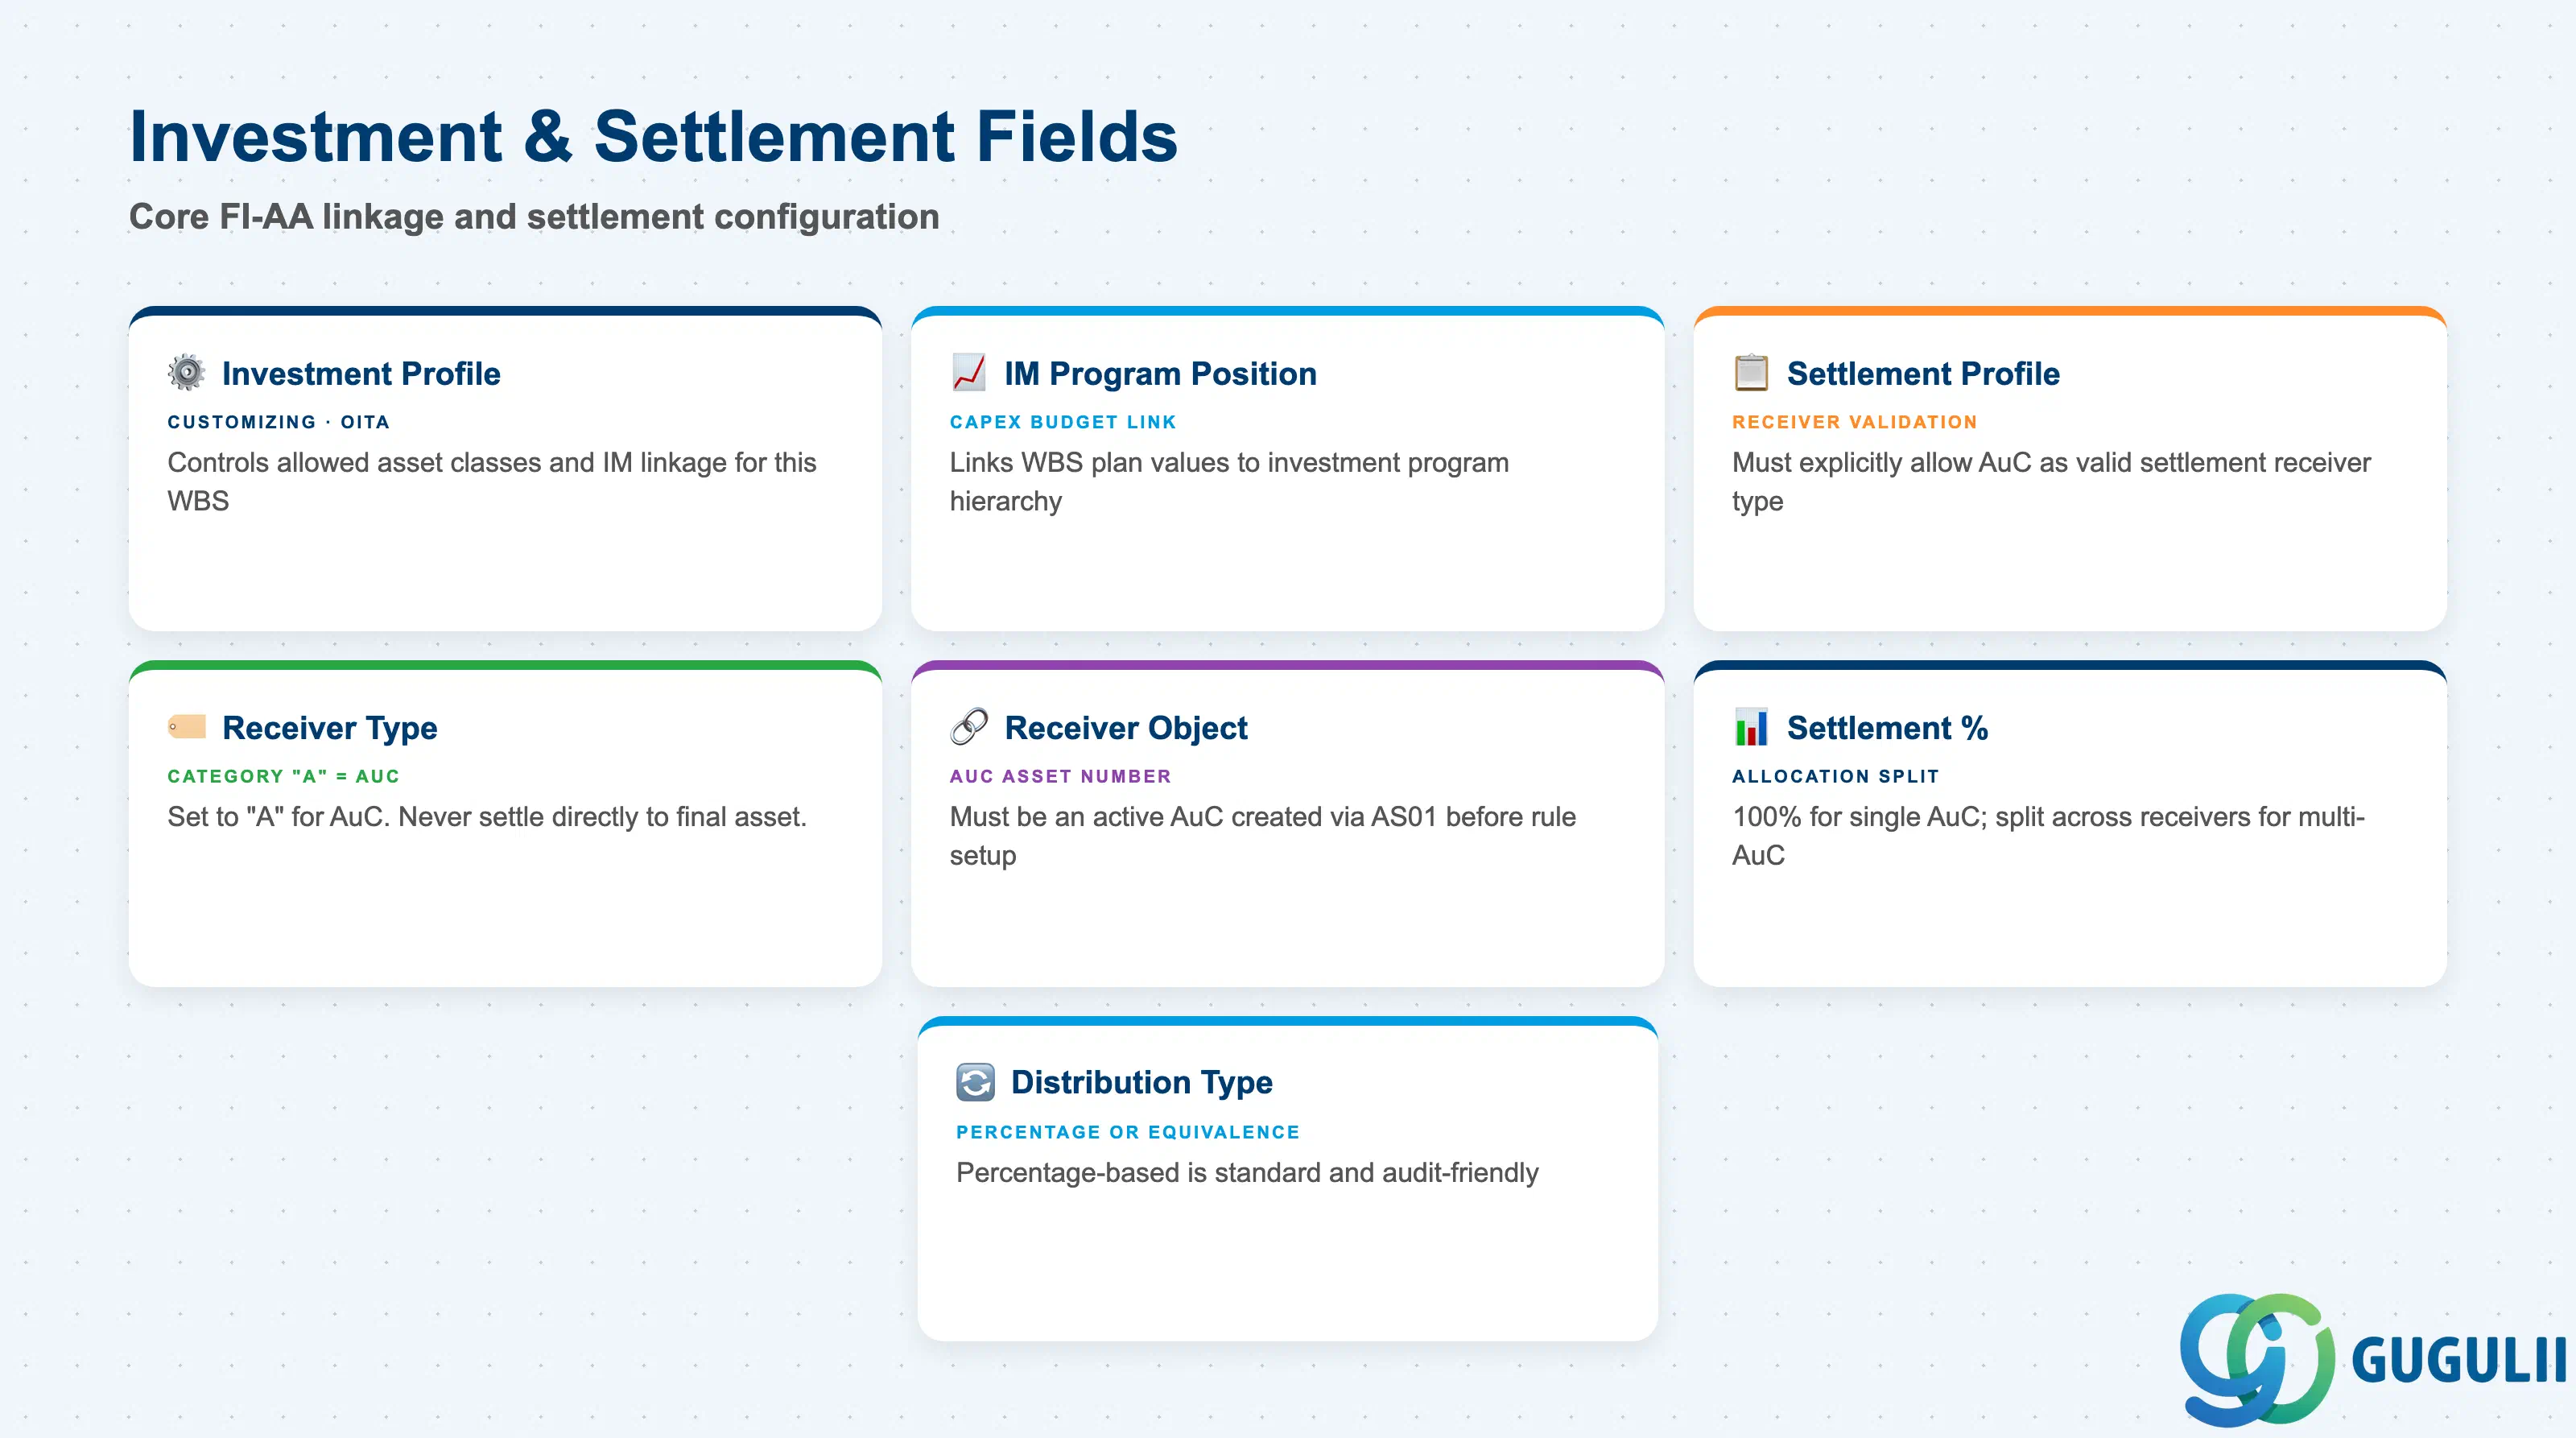
投資と決済データは、AuC WBS要素の機能の中核です。これらのフィールドはFI-AA連携を有効化し、決済フローを定義します。このセクションのエラーは、決済実行の失敗や不正確な資産計上の最も一般的な根本原因です。
| フィールド | 説明 | 実務上の使用 | |
|---|---|---|---|
| 投資プロファイル | このWBS要素で利用可能なIMおよびFI-AA機能を制御します(例:許可される資産クラス、IM連携、資産化ルール) | カスタマイジング(トランザクションOITA)で管理します。投資プロファイルは、決済ルールで使用される建設仮勘定(AuC)資産クラスを許可している必要があります。IMが適用範囲内の場合、投資プロファイルはリンク可能なIM投資プログラムポジションも制御します。プロジェクトシナリオごとに1つの投資プロファイルを割り当ててください。投資プロジェクトタイプと顧客プロジェクトタイプ間でプロファイルを共有しないでください。 | |
| IM投資プログラムポジション | IM投資プログラム階層内の特定の予算ポジションを参照します。 | 企業がIMモジュールを介して資本予算を管理する場合に設定します。WBS要素の計画値と実績値をプログラムレベルの設備投資予算にリンクし、同じ投資プログラム下の全プロジェクトにわたるポートフォリオレベルの予算監視を可能にします。IMが適用範囲外の場合は、空白のままにします。 | |
| 決済プロファイル | このWBS要素のコストに対する有効な決済転送先タイプとルールを定義します。 | 建設仮勘定(転送先カテゴリ「A」)への決済を明示的に許可するよう、カスタマイジングで設定する必要があります。決済プロファイルがAuCを有効な転送先としてリストしていない場合、CJ88決済実行はエラーで終了します。本番稼働テスト前に、決済プロファイルをFI-AAチームと調整してください。 | |
| 決済ルール — 転送先タイプ | 決済転送先のカテゴリを指定します(AuC = “A”)。 | AuC WBS要素の場合、転送先タイプは「A」(固定資産 — AuCフェーズ)である必要があります。WBSからの直接の決済転送先として「FXA」(最終固定資産)を使用しないでください。正しいフローはWBS → AuC → 最終資産です。最終資産に直接決済すると、AuCの累積ロジックがバイパスされ、減価償却が早期に開始される可能性があります。 | |
| 決済ルール — 転送先オブジェクト | FI-AAにおける特定の建設仮勘定番号。 | AS01で作成された有効かつアクティブなAuC資産である必要があります。決済ルールを管理する前に、AuCの会社コード、原価センタ、資産クラスがWBS要素の組織割当と一致していることを確認してください。 | |
| 決済ルール — 割合 | 各決済転送先への配分率(単一AuCの場合は100%、複数AuCの場合は分割)。 | 複数AuCシナリオの場合、すべての転送先の割合の合計が100%になること、および各分割のビジネス上の根拠が文書化されていることを確認してください。各報告期間で割合を見直してください。プロジェクトの範囲が実行中に変更された場合、分割の調整が必要になる可能性があります。 | |
| 配分タイプ | 決済額の配分方法(割合または等価数による)。 | 割合ベースの配分が標準であり、監査に適しています。等価数はAuCシナリオではほとんど使用されませんが、資本コストの割合が数量マイルストーンに応じて動的に変化する場合に適用可能です。 |
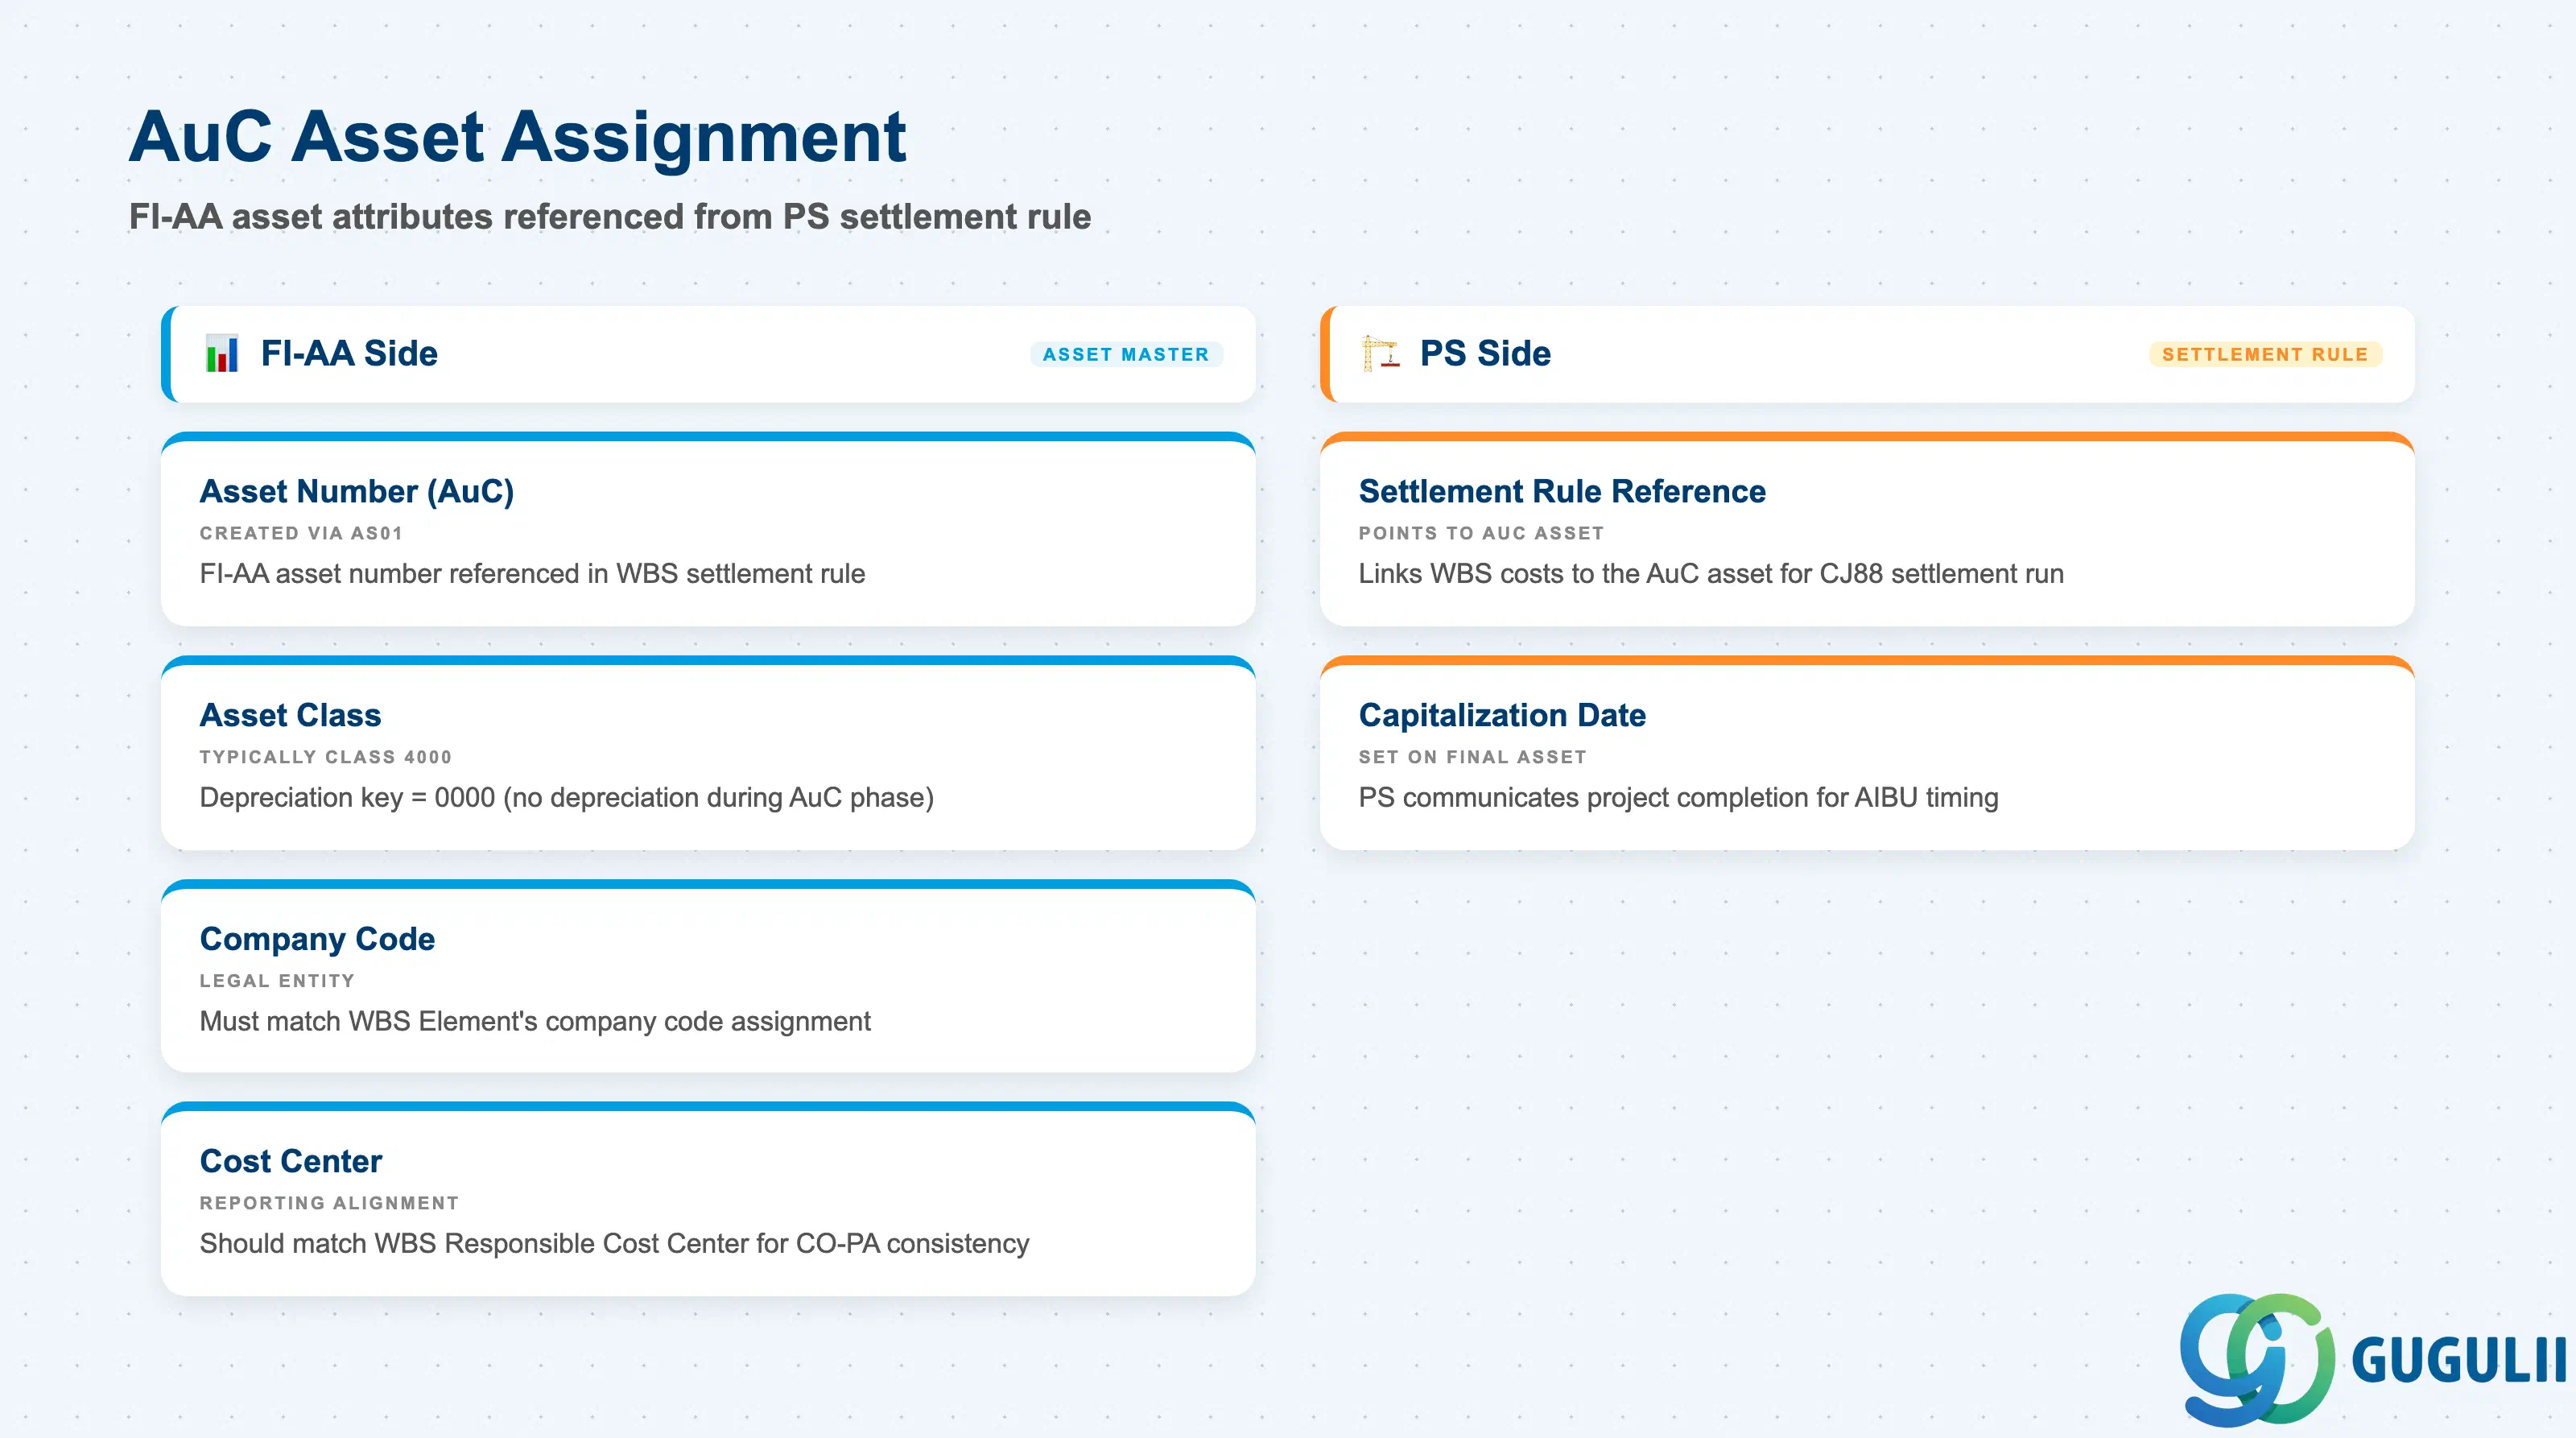
AuC資産割当セクションでは、WBS要素が決済される建設仮勘定(AuC)資産のFI-AA属性を取得します。これらのフィールドはFI-AA(AS01またはAS02経由)で管理されますが、PSコンサルタントは決済ルール設定時にこれらを確認し、決済転記を妨げる組織上の不一致を回避する必要があります。
| フィールド | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 資産番号 (AuC) | WBS決済ルールで参照される建設仮勘定のFI-AA資産番号 | WBS決済ルール設定前にAS01でFI-AAに作成される。大規模な投資プロジェクトでは、専用のAuC資産番号命名規則(例:プラントコード+年度+連番)を設定することで、FI-AAチームが資産台帳を管理しやすくなる。PSチームは、ブループリント時に必要なAuC資産番号をFI-AAに伝え、作成順序を調整する必要がある。 | |
| 資産クラス (AuC) | AuCに割り当てられるFI-AA資産クラス(通常は指定されたAuCクラス、例:クラス4000) | 資産クラスは勘定決定(AuC転記の総勘定元帳勘定)と、AuCフェーズ中の減価償却が有効かどうか(有効であってはならない)を決定する。標準設定では、AuC資産クラスには減価償却キー「0000」(減価償却なし)が設定され、早期の減価償却を防ぐ。FI-AAコンサルタントと協力し、AuCクラスがOAYZおよびAO90で正しく設定されていることを確認する。 | |
| 会社コード (AuC上) | AuC資産レコードの法的エンティティ | プロジェクト定義からWBS要素に継承される会社コードと一致する必要がある。クロスカンパニーAuC決済(会社コードAのWBSから会社コードBのAuCへの決済)には、インタカンパニー設定が必要であり、実装されることは稀である。クロスカンパニーの要件がある場合は、直ちにFI-AAおよびFIチームに報告する。 | |
| 原価センタ (AuC上) | AuC資産マスタに割り当てられた原価センタ | 一部の設定では、AuC資産のFI-AA原価センタが内部間接費配賦および資産レポートに使用される。これはWBS要素の責任原価センタと一致している必要がある。WBS原価センタとAuC資産原価センタの不一致は、投資プロジェクトに関するCO-PAレポートで混乱の一般的な原因となる。 | |
| 資本化日付 | AIBU決済後、最終固定資産の減価償却が開始される日付 | AuC自体には設定されず、AIBU実行時に最終固定資産に設定される。PSチームはプロジェクト完了日をFI-AAに伝え、正しい資本化日付が使用されるようにする必要がある。資本化日付が誤っている(早すぎる、または遅すぎる)と、減価償却計算と期末決算スケジュールに影響を与える。 |
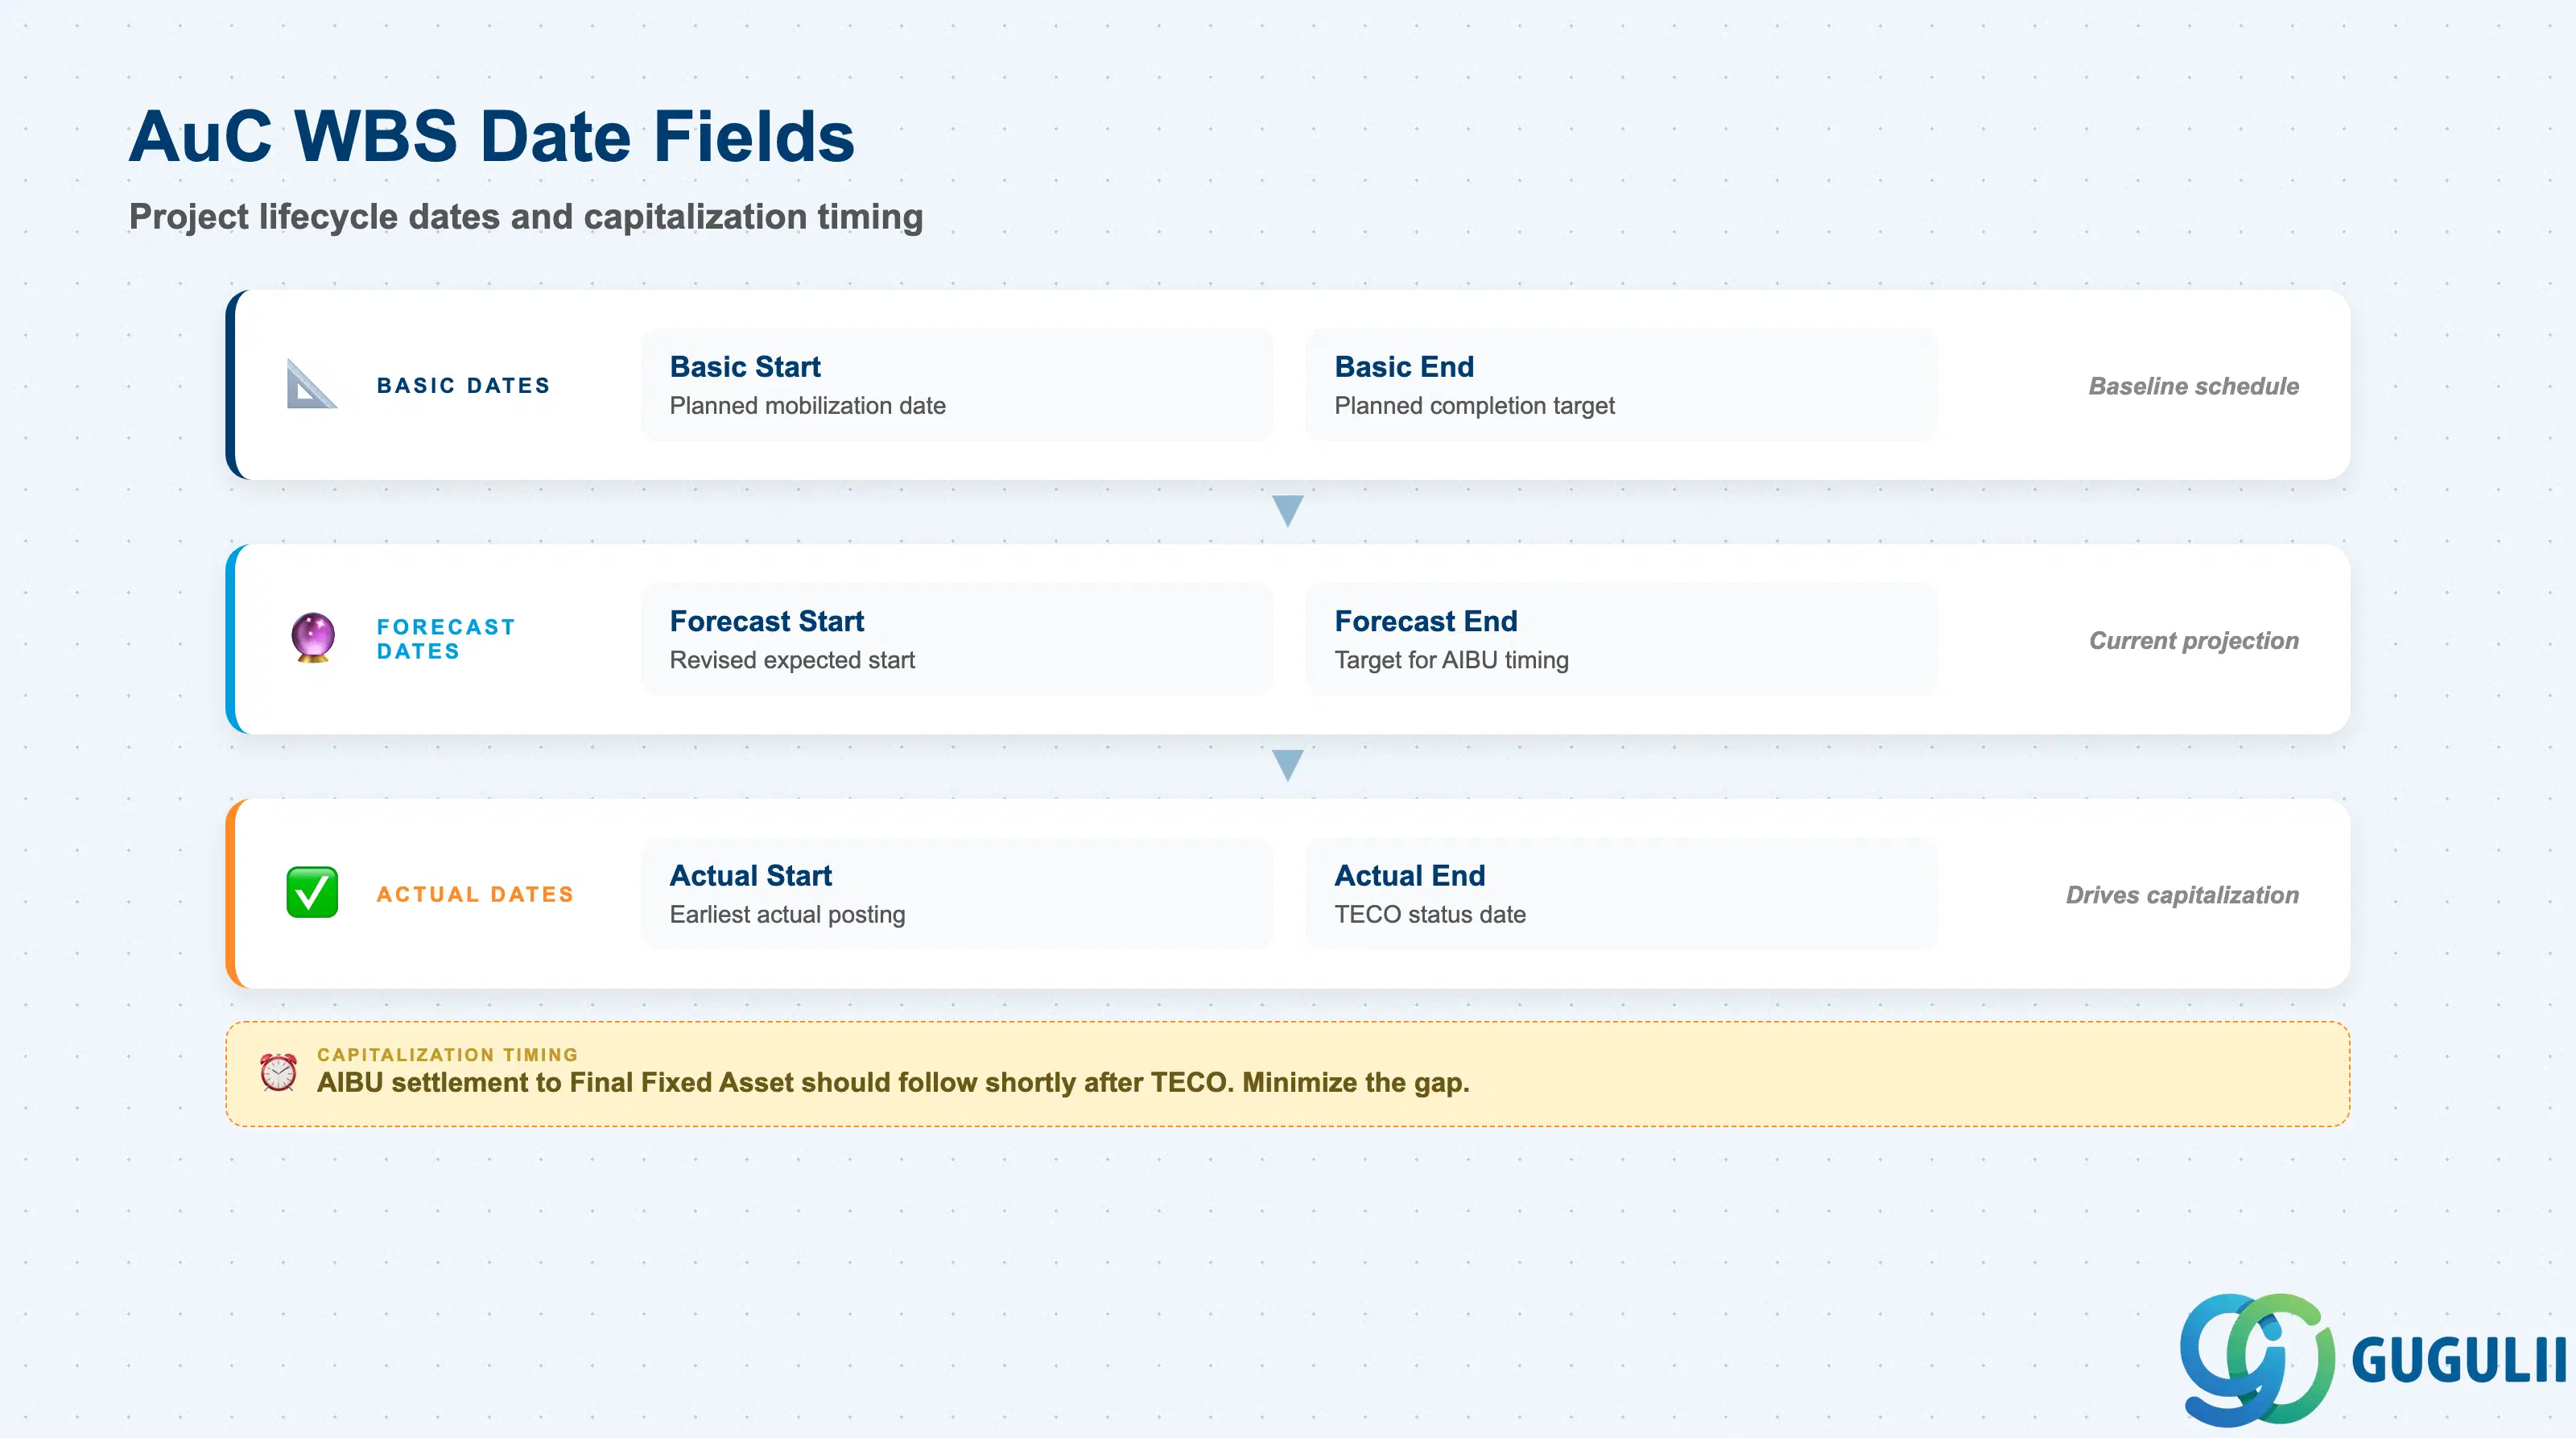
AuC WBS要素は、標準のWBS要素と同じ基本日付、予測日付、実績日付のセットを持ちますが、追加で1つのビジネス上の重要性があります。実績終了日(または技術完了日)が、AuCから生産的な固定資産への最終的な資産化決済のタイミングを決定します。PSチームとFI-AAチームは、期末決算カレンダーにおいてTECOおよびAIBUのタイミングについて合意する必要があります。
| フィールド | 説明 | 実務上の使用例 | |
|---|---|---|---|
| 基本開始日 | プロジェクトベースラインにおける建設または開発作業の計画開始日 | 計画された着手または調達開始日に設定します。IM連携WBS要素の場合、この日付は投資プログラムのスケジュール監視ビューに反映されます。IMプログラムの承認済みプロジェクトタイムラインと整合していることを確認してください。 | |
| 基本終了日 | 資本的建設または開発作業の計画完了日 | FI-AAチームと合意した計画的な資産計上日と整合させる必要があります。基本終了日が予想されるAIBU実行日よりも大幅に早い場合は、プロジェクト管理者に警告してください。計画終了日と実際の資産計上日の間に大きなギャップがあると、長期にわたる建設仮勘定残高が発生し、監査人から指摘される可能性があります。 | |
| 予測開始日 | 現在のプロジェクト状況を反映した、修正後の予想開始日 | 建設開始日が大幅に変更された場合に更新します。投資プロジェクトの場合、予測開始日はIMプログラムのレポートに影響し、翌会計年度にずれ込む場合は資本予算の見直しを引き起こす可能性があります。 | |
| 予測終了日 | 修正後の予想完了日。資産計上タイミングの運用上の目標日 | 建設仮勘定WBSにおいて、運用上最も重要な日付フィールドです。プロジェクト管理者とFI-AAコーディネーターはこの日付を使用して、AIBU決済実行のタイミングを計画し、固定資産元帳チームに資産計上日を連絡します。プロジェクト実行中は常に最新の状態に保ってください。 | |
| 実績開始日 | 建設または調達活動が実際に開始された日付 | 最も早い実績転記日から導出されるか、手動で設定されます。EVM分析や、実績支出曲線を計画タイムラインと比較する投資管理レポートで使用されます。 | |
| 実績終了日 | 資本プロジェクトが技術的に完了した日付(TECOに関連) | TECO(技術完了)ステータス時に設定されます。最終固定資産へのAIBU決済は、TECO後すぐに実行される必要があります。実績終了日とAIBU資産計上日の間のギャップは、固定資産監査で精査されます。TECO設定前に最終固定資産(AS01)を事前作成することで、このギャップを最小化してください。 |
| ID | Category | Title |
|---|---|---|
| ps-001 | Overview | SAP PSとは何ですか? |
| ID | Category | Title |
|---|---|---|
| ps-a01 | Overview | SAP PS マスタデータ:概要、階層、および関係 |
| ps-a02-01 | Master Data | SAP PS 品目マスタ |
| ps-a03-01 | Master Data | SAP PS プロジェクトプロファイル |
| ps-a03-02 | Master Data | SAP PS ネットワークプロファイル |
| ps-a03-03 | Master Data | SAP PS マイルストーングループ |
| ps-a04-01 | Master Data | SAP PS プロジェクト定義 |
| ps-a04-02 | Master Data | SAP PS WBS要素 |
| ps-a04-03 | Master Data | SAP PS WBS要素(建設仮勘定) 📍 |
| ps-a04-04 | Master Data | SAP PS WBS階層 |
| ps-a05-01 | Master Data | SAP PS ネットワーク |
| ps-a05-02 | Master Data | SAP PS アクティビティ |
| ps-a05-03 | Master Data | SAP PS アクティビティ要素 |
| ps-a05-04 | Master Data | SAP PS マイルストーン |
| ID | Category | Title |
|---|---|---|
| ps-b01 | Overview | SAP PSトランザクション:プロセスフロー、階層、および関係 |